Taux d’inflation et IPC au Canada aujourd’hui
Le taux d’inflation correspond au rythme auquel les prix des biens et services augmentent dans l’économie canadienne au fil du temps. L’indice des prix à la consommation (IPC) mesure l’évolution des prix d’un panier de biens et de services au fil du temps.
Le taux d’inflation du Canada est passé à 3,1 % en septembre 2026, contre 3 % en août, la hausse des prix de l’essence l’emportant sur le ralentissement de la croissance des prix dans les épiceries et des voyages organisés. La Banque du Canada (BdC) se sert des données de l’IPC pour suivre les effets de la politique monétaire. Elle ajuste son taux directeur afin de ramener l’inflation à sa cible de 2 %, et l’inflation fondamentale a fléchi en septembre. La hausse provient de l’essence; la question pour les taux d’intérêt est donc de savoir si la hausse des prix de l’énergie se propagera aux autres prix.
Nesto a mis à jour cet article le 19 octobre 2026 à partir de la publication de l’IPC de septembre de Statistique Canada. La prochaine publication de l’IPC, qui portera sur octobre, est prévue le 16 novembre 2026, et la prochaine annonce de taux de la BdC aura lieu le 28 octobre 2026.
Les grandes lignes
- L’IPC global du Canada est passé à 3,1 % en septembre 2026, contre 3 % en août, sous l’impulsion des prix de l’essence, en hausse de 27,8 % sur un an.
- Si on exclut l’essence, l’IPC a progressé de 2,2 %, après 2,4 %, et les mesures de l’inflation fondamentale de la Banque du Canada ont reculé : l’IPC-tronq à 1,8 %, l’IPC-méd à 1,9 % et l’IPC-comm à 2,4 %.
- La croissance des prix dans les épiceries a ralenti à 1,7 %, soit la plus faible hausse annuelle depuis mai 2024.
- La prochaine publication de l’IPC aura lieu le 16 novembre 2026, et la Banque du Canada annoncera sa prochaine décision de taux d’intérêt le 28 octobre 2026.
Meilleurs taux hypothécaires
Taux d’inflation actuel au Canada : 3,1 %
Le taux d’inflation du Canada s’est établi à 3,1 % d’une année à l’autre en septembre 2026, contre 3 % en août, selon Statistique Canada. La hausse des prix de l’essence est à l’origine de l’accélération : ceux-ci ont augmenté de 27,8 % sur un an, contre 22,8 % en août. Des hausses annuelles moins élevées pour les voyages organisés et les produits d’épicerie ont modéré l’accélération. Sur une base mensuelle, l’IPC a progressé de 0,1 %, ou de 0,4 % en données désaisonnalisées.
L’écart entre l’inflation globale et l’inflation excluant l’essence est de 0,9 point de pourcentage. Si on exclut l’essence, l’IPC a progressé de 2,2 % en septembre, après 2,4 % en août. Si on exclut l’énergie dans son ensemble, l’inflation s’est établie à 2,1 %, contre 2,3 %, et si on exclut à la fois les aliments et l’énergie, à 2,1 %, soit un taux inchangé par rapport à août. L’agrégat de l’énergie a augmenté de 19 % sur un an, contre 15,4 % en août.
Les mesures de l’inflation fondamentale que suit la Banque du Canada ont reculé en septembre. L’IPC-tronq est passé à 1,8 % sur un an, contre 1,9 %, l’IPC-méd à 1,9 %, contre 2 %, et l’IPC-comm à 2,4 %, contre 2,6 %. La moyenne de l’IPC-tronq et de l’IPC-méd s’établissait à environ 1,85 %, juste sous la cible de 2 % de la Banque, même si le taux global dépassait celle-ci de 1,1 point de pourcentage. Statistique Canada précise que ces trois mesures de l’inflation fondamentale sont sujettes à révision.
L’énergie explique le taux global. En septembre, les prix du pétrole brut ont atteint leur plus haut niveau depuis mai dans un contexte d’incertitude entourant les guerres au Moyen-Orient, selon Statistique Canada, ce qui a fait grimper les prix de l’essence et du mazout. Les prix du mazout et des autres combustibles ont progressé de 57,8 % sur un an, contre 43,7 % en août, avec l’incidence la plus marquée dans les provinces de l’Atlantique, où le mazout est plus répandu. Le passage au mélange d’hiver, moins coûteux, a atténué la hausse de septembre à la pompe, mais les prix de l’essence ont tout de même augmenté de 6,1 % d’un mois à l’autre.
Les transports (+8,4 %) ont de nouveau mené les 8 composantes principales, suivis des loisirs, de la formation et de la lecture (+4,6 %) et des aliments (+2,2 %). Le logement (+1,8 %) s’est accéléré, après 1,5 %, et les dépenses courantes, l’ameublement et l’équipement du ménage (+0,4 %) formaient de nouveau la composante la plus faible. Au total, 3 des 8 composantes se sont accélérées par rapport à août (les transports, le logement ainsi que les vêtements et chaussures), 4 ont ralenti et 1 est demeurée inchangée.
Inflation par catégorie d’IPC, septembre 2026
| Catégorie d’IPC | IPC |
|---|---|
| Transports | 8,4 % |
| Loisirs, formation et lecture | 4,6 % |
| Aliments | 2,2 % |
| Logement | 1,8 % |
| Soins de santé et soins personnels | 1,7 % |
| Vêtements et chaussures | 1,7 % |
| Boissons alcoolisées, produits du tabac et cannabis récréatif | 1,6 % |
| Dépenses courantes, ameublement et équipement du ménage | 0,4 % |
Taux d’inflation par province, septembre 2026
| Province | Taux d’inflation |
|---|---|
| Île-du-Prince-Édouard | 5,7 % |
| Nouvelle-Écosse | 5,6 % |
| Nouveau-Brunswick | 5 % |
| Terre-Neuve-et-Labrador | 4,7 % |
| Manitoba | 4,4 % |
| Alberta | 3,6 % |
| Saskatchewan | 3,3 % |
| Québec | 3,1 % |
| Colombie-Britannique | 3 % |
| Ontario | 2,5 % |
Le mazout explique en grande partie les chiffres des provinces de l’Atlantique. Les prix du mazout et des autres combustibles ont progressé de 57,8 % sur un an en septembre, et cette région utilise le mazout pour le chauffage résidentiel plus souvent que toute autre au pays. Si on exclut l’énergie, l’inflation s’est établie à 3,3 % en Nouvelle-Écosse, à 2,6 % à l’Île-du-Prince-Édouard et au Nouveau-Brunswick, et à 2,4 % à Terre-Neuve-et-Labrador, contre 2,1 % à l’échelle nationale; l’écart des provinces de l’Atlantique ne tient donc pas seulement au chauffage. L’Ontario (2,5 %) et la Colombie-Britannique (3 %) étaient les deux seules provinces sous le taux national, et le Québec l’égalait à 3,1 %.
Au Québec, l’IPC a progressé de 3,1 % sur un an en septembre, comme en août, et de 0,5 % d’août à septembre, contre 0,1 % pour l’ensemble du Canada. Le Québec compte pour 20,74 % du panier de l’IPC national, soit la deuxième pondération provinciale après l’Ontario.
La croissance des prix dans les épiceries ralentit à son plus bas niveau depuis mai 2024
Les prix des aliments achetés en magasin ont progressé de 1,7 % sur un an en septembre, après 2,8 % en août, soit la plus faible hausse annuelle depuis mai 2024 (+1,5 %), selon Statistique Canada. Il s’agit aussi du deuxième mois d’affilée où la croissance des prix dans les épiceries est inférieure à celle de l’IPC d’ensemble.
La baisse des prix des légumes frais (-2,9 %) et du sucre et des confiseries (-2,7 %) explique le ralentissement. La croissance moins forte des prix des autres préparations alimentaires (+1,8 %, après +2,8 % en août) et du bœuf frais ou surgelé (+8,7 %, après +11 %) y a aussi contribué.
Un rythme de hausse plus lent n’équivaut pas à un soulagement à la caisse. Les prix dans les épiceries sont supérieurs de 33 % à ceux de septembre 2020. L’inflation mesure la vitesse de la variation, non le niveau : un ménage qui compare sa facture à celle d’il y a cinq ans fait face à une hausse cumulative qu’un seul mois de ralentissement ne renverse pas.
Les coûts de logement grimpent à 1,8 % sous l’effet du mazout, des assurances et des réparations
La croissance du coût du logement est passée à 1,8 % sur un an en septembre, après 1,5 % en août. La hausse des prix du mazout et des autres combustibles (+57,8 %), ainsi que la croissance plus rapide des prix de l’assurance habitation et de l’assurance hypothécaire du propriétaire (+4,9 %) et de l’entretien et des réparations par le propriétaire (+1,2 %), y ont contribué, selon Statistique Canada. L’inflation du logement est demeurée sous la barre de 2 % depuis le début de 2026, le marché immobilier canadien restant peu dynamique.
Les prix des loyers ont augmenté de 2,8 % sur un an en septembre, comme en août, et ont progressé le plus dans les provinces de l’Atlantique. Le logement représente la pondération la plus élevée des 8 composantes de l’IPC : un revirement des loyers déplace donc le taux global davantage qu’un mouvement comparable dans toute autre catégorie.
Deux composantes du logement ont reculé au même rythme en septembre qu’en août : l’indice du coût de l’intérêt hypothécaire (-0,2 %) et celui du coût de remplacement par le propriétaire (-1,9 %). L’indice du coût de l’intérêt hypothécaire suit les coûts d’intérêt des prêts hypothécaires en cours; il ne montre donc pas que les taux hypothécaires baissent. Les renouvellements à des taux plus élevés peuvent faire monter cet indice avec le temps.
Les loyers demandés pointent dans l’autre sens, et les deux mesures ne se contredisent pas. Le loyer demandé moyen pour l’ensemble des types de propriétés s’est établi à 2 037 $ en juillet, en baisse de 4 % sur un an et un 22e mois consécutif de recul annuel, selon le Rapport national sur les loyers de Rentals.ca et Urbanation. Les loyers demandés reflètent le prix affiché pour un logement vacant, tandis que la composante du loyer dans l’IPC reflète ce que les locataires de l’ensemble du parc paient réellement, y compris les renouvellements dans les logements soumis au contrôle des loyers qui rattrapent des hausses de marché antérieures. Les nouveaux baux peuvent donc devenir moins chers pendant que le loyer moyen payé continue d’augmenter.
Pour un ménage qui hésite entre louer et acheter, c’est cette distinction qui compte concrètement. Un loyer demandé plus bas n’est accessible qu’en déménageant. Le loyer que vous payez déjà suit plutôt la série de l’IPC, et en septembre cette série est demeurée à 2,8 %. Nos perspectives du marché immobilier canadien suivent chaque mois le portrait national du logement.
Qu’est-ce que l’inflation et comment la mesure-t-on
L’inflation mesure l’augmentation du coût des biens et des services au fil du temps. L’inflation réduit le pouvoir d’achat au fil du temps; à mesure qu’elle augmente, votre dollar permet d’acheter moins qu’auparavant.
L’indice des prix à la consommation (IPC) mesure l’inflation en suivant l’évolution des prix et en comparant les prix de détail d’un panier de biens et de services au fil du temps. L’IPC est l’indice; le taux d’inflation est la variation en pourcentage de cet indice. L’IPC est divisé en 8 grandes catégories, chacune étant pondérée et se voyant attribuer une part en fonction des dépenses des consommateurs pour ce bien ou ce service. Les pondérations du panier sont généralement mises à jour sur une base annuelle.
Pondérations du panier de l’IPC
| Catégorie | Poids du panier de l’IPC |
|---|---|
| Logement | 28,30 % |
| Transports | 18,54 % |
| Aliments | 16,93 % |
| Dépenses courantes, ameublement et équipement du ménage | 12,80 % |
| Loisirs, formation et lecture | 9,81 % |
| Soins de santé et soins personnels | 5,40 % |
| Vêtements et chaussures | 4,50 % |
| Boissons alcoolisées, produits du tabac et cannabis récréatif | 3,73 % |
Statistique Canada calcule le taux d’inflation comme la variation en pourcentage de l’IPC par rapport au même mois un an plus tôt. Le taux de 3,1 % de septembre 2026 signifie que l’IPC était supérieur de 3,1 % à celui de septembre 2025. Il s’agit d’un indicateur clé des pressions inflationnistes dans l’économie canadienne. Les données de l’IPC sont mesurées dans chaque province et territoire et pondérées selon la part de chaque province dans les dépenses de consommation au Canada.
Pondérations du panier de l’IPC par province
| Lieu | Poids |
|---|---|
| Canada | 100 % |
| Terre-Neuve-et-Labrador | 1,32 % |
| Île-du-Prince-Édouard | 0,36 % |
| Nouvelle-Écosse | 2,50 % |
| Nouveau-Brunswick | 1,92 % |
| Québec | 20,74 % |
| Ontario | 39,76 % |
| Manitoba | 3,18 % |
| Saskatchewan | 2,85 % |
| Alberta | 12,56 % |
| Colombie-Britannique | 14,63 % |
| Whitehorse, Yukon | 0,08 % |
| Yellowknife, Territoires du Nord-Ouest | 0,07 % |
| Iqaluit, Nunavut | 0,03 % |
Les mesures de l’inflation fondamentale privilégiées par la Banque du Canada
Les mesures privilégiées de l’inflation fondamentale de la Banque du Canada sont l’IPC-tronq, l’IPC-méd et l’IPC-comm. Depuis janvier 2017, la Banque s’en sert comme guide opérationnel de la tendance sous-jacente de l’inflation, selon la Banque du Canada, puisqu’elles l’aident à faire abstraction des fluctuations temporaires de l’IPC global.
IPC-tronq
Cette mesure exclut les composantes de l’IPC dont les prix ont connu des variations extrêmes au cours d’un mois donné. Elle réduit l’incidence des variations volatiles dues à des conditions qui ne touchent qu’une composante en particulier. Par exemple, une sécheresse extrême affectant les prix des cultures pourrait gonfler artificiellement la composante alimentaire au cours d’un mois donné. L’IPC-tronq retire 40 % du panier total de l’IPC, calculé en supprimant les 20 % les plus élevés et les 20 % les plus bas des variations de prix mensuelles pondérées. L’IPC-tronq s’établissait à 1,8 % en septembre 2026.
IPC-méd
Cette mesure filtre elle aussi les mouvements de prix volatils des composantes, comme l’IPC-tronq. Elle utilise toutefois le point médian, ou la médiane, de la variation de prix de la fourchette d’une composante. L’IPC-méd s’établissait à 1,9 % en septembre 2026.
IPC-comm
Cette mesure suit les variations de prix communes à toutes les catégories du panier. Un modèle statistique appelé modèle factoriel détecte les variations communes et filtre les mouvements de prix propres à chaque composante. L’IPC-comm s’établissait à 2,4 % en septembre 2026.
Inflation globale et inflation fondamentale
L’inflation globale peut dépasser l’inflation fondamentale lorsque quelques prix volatils, comme celui de l’essence, augmentent rapidement. Les mesures de l’inflation fondamentale éliminent ou atténuent les variations de prix extrêmes; elles montrent donc si la pression sur les prix est généralisée ou concentrée, et c’est pourquoi la BdC les surveille en parallèle avec l’inflation globale.
| Mesure | Septembre 2026 | Août 2026 | Ce qu’elle montre |
|---|---|---|---|
| IPC global | 3,1 % | 3 % | La variation d’ensemble des prix à la consommation et la mesure à laquelle s’applique la cible de 2 % |
| IPC excluant l’essence | 2,2 % | 2,4 % | L’inflation sans l’essence, un test rapide pour savoir si l’énergie explique le taux global |
| IPC excluant les aliments et l’énergie | 2,1 % | 2,1 % | L’inflation sans deux groupes volatils; ce n’est pas l’une des mesures de l’inflation fondamentale de la Banque |
| IPC-tronq | 1,8 % | 1,9 % | L’inflation après retrait des composantes dont les variations mensuelles de prix sont les plus extrêmes |
| IPC-méd | 1,9 % | 2 % | La variation de prix médiane dans le panier de l’IPC |
| IPC-comm | 2,4 % | 2,6 % | Les variations de prix communes à toutes les catégories |
| Logement | 1,8 % | 1,5 % | Les loyers, le coût de l’intérêt hypothécaire, le logement en propriété et les coûts de logement connexes, avec la plus forte pondération du panier, à 28,30 % |
Où s’oriente le taux directeur de la Banque du Canada?
La prochaine annonce de taux de la Banque du Canada aura lieu le 28 octobre 2026, et le rapport de l’IPC de septembre ne permet pas de savoir si la Banque maintiendra ou relèvera son taux directeur de 2,25 %. La Banque vise à maintenir l’inflation à 2 %, soit le point médian d’une fourchette cible de 1 % à 3 %. À 3,1 %, l’inflation globale se situe juste au-dessus du haut de cette fourchette, et la Banque cherche surtout à savoir si l’inflation sous-jacente revient vers la cible.
La Banque a maintenu son taux directeur à 2,25 % le 2 septembre 2026, un septième maintien consécutif, et il n’a pas changé depuis la baisse du 29 octobre 2025. Le Conseil de direction a indiqué que l’économie et l’inflation avaient évolué essentiellement comme prévu en juillet, tout en signalant que les risques à la hausse entourant l’inflation ont augmenté et que les nouveaux droits de douane rendent les perspectives de croissance plus incertaines. Dans son résumé des délibérations, publié le 16 septembre, la Banque a indiqué qu’une propagation de la hausse des prix de l’énergie à d’autres composantes de l’IPC pourrait exiger une réaction de politique monétaire.
Le rapport de septembre donne des arguments aux deux camps. L’inflation globale a augmenté, et la Banque a indiqué que les risques à la hausse entourant l’inflation ont augmenté. Les mesures de l’inflation fondamentale ont toutefois reculé, et l’inflation excluant l’énergie a ralenti à 2,1 %, contre 2,3 %; les données montrent donc peu de signes, jusqu’à maintenant, d’une propagation des coûts de l’énergie.
Le 17 octobre, le gouverneur Tiff Macklem a dit s’attendre à ce que la Banque révise à la hausse sa prévision d’inflation le 28 octobre, selon The Globe and Mail. Les prix du pétrole sont bien supérieurs à ceux sur lesquels la Banque s’est appuyée en juillet, soit environ 75 $ US le baril pour le Brent. Selon lui, il faut se demander si l’inflation reviendra à 2 % d’elle-même ou si les taux d’intérêt devront monter.
Les prévisionnistes sont partagés. Dans sa prévision du 13 octobre, Services économiques RBC maintient le taux directeur à 2,25 % jusqu’à la fin de 2026 et le fait monter à 3,25 % d’ici la fin de 2027, tandis que Services économiques TD ne prévoit aucun changement jusqu’en 2028. La prévision de la Banque Scotia du 13 octobre fait état de 2,50 % d’ici la fin de 2026, et le Mensuel économique d’octobre de la Banque Nationale prévoit 2,50 % au quatrième trimestre. Les probabilités des marchés varient en quelques jours; consultez donc une source à jour. Services économiques TD estimait à environ 27 % la probabilité d’une hausse le 28 octobre après le rapport sur l’emploi du 9 octobre, et à près de 88 % celle d’une hausse le 9 décembre.
Les enquêtes du troisième trimestre de la Banque, publiées le 19 octobre, ajoutent le volet des attentes. Dans l’Enquête sur les attentes des consommateurs au Canada, les attentes d’inflation à long terme des consommateurs ont augmenté pour rejoindre le niveau élevé de leurs attentes à court terme, et leurs attentes à tous les horizons ont monté après la rupture des négociations commerciales entre le Canada et les États-Unis. L’Enquête sur les perspectives des entreprises montre que les attentes d’inflation des entreprises ont baissé dans l’ensemble, mais demeurent élevées, et qu’elles ont de nouveau monté dans les réponses recueillies après la rupture.
Pour un résumé complet de la dernière décision, consultez notre article « À quoi s’attendre de l’annonce des taux de la Banque du Canada » et, pour une perspective à plus long terme, nos Prévisions des taux hypothécaires au Canada.
Comment l’inflation influence-t-elle les taux hypothécaires?
Une inflation plus élevée peut faire monter les taux hypothécaires, mais une seule publication de l’IPC ne les détermine pas. Les taux hypothécaires variables suivent les taux préférentiels des prêteurs. Les taux préférentiels évoluent généralement lorsque la BdC modifie son taux directeur, et la Banque relève ce taux lorsque l’inflation risque de rester supérieure à la cible. Les taux hypothécaires fixes suivent les rendements des obligations du gouvernement du Canada (GdC), et ceux-ci peuvent monter lorsque les investisseurs exigent un rendement plus élevé pour compenser l’inflation attendue.
La BdC et les marchés obligataires tiennent aussi compte de l’emploi, de la croissance, des salaires, des prix mondiaux du pétrole et des attentes d’inflation future. Le mélange de septembre, avec une inflation globale plus élevée et des mesures de l’inflation fondamentale plus faibles, l’illustre bien : l’essence a fait monter le taux global, alors que les mesures que la Banque suit de plus près ont reculé.
Les emprunteurs à taux fixe conservent leur taux contractuel pendant le terme; l’inflation les touche donc au renouvellement ou lorsqu’ils magasinent un nouveau prêt hypothécaire. Les emprunteurs à taux variable ou ajustable la ressentent lorsque les prêteurs modifient leur taux préférentiel.
Ce qu’une hausse de taux change au versement d’un prêt hypothécaire de 500 000 $
Une variation d’un quart de point du taux modifie d’environ 70 $ le versement mensuel d’un prêt hypothécaire de 500 000 $ dont il reste 25 ans d’amortissement. Le tableau montre l’effet de 3 taux illustratifs sur ce versement selon chaque convention de composition.
| Taux illustratif | Taux variable (composition mensuelle) | Écart par rapport à 4,45 % | Taux fixe (composition semestrielle) | Écart par rapport à 4,45 % |
|---|---|---|---|---|
| 4,45 % | 2 765 $ | Point de départ | 2 753 $ | Point de départ |
| 4,70 % | 2 836 $ | +71 $ | 2 823 $ | +70 $ |
| 5,00 % | 2 923 $ | +158 $ | 2 908 $ | +155 $ |
Consultez nos prévisions des taux hypothécaires pour voir comment la BdC, les rendements obligataires et les prêteurs pourraient faire bouger les taux du tableau, et comparez les taux hypothécaires d’aujourd’hui pour savoir où en sont les prix. Vous pouvez tester votre propre solde et votre date de renouvellement avec notre calculatrice de renouvellement hypothécaire, et les acheteurs d’une première propriété peuvent commencer avec notre guide de l’acheteur d’une première propriété.
À surveiller prochainement pour l’inflation et les taux d’intérêt
Quatre dates des 7 prochaines semaines comptent le plus pour l’inflation et pour la trajectoire des taux de la Banque du Canada.
- 28 octobre 2026 : l’annonce de taux d’intérêt de la BdC et le Rapport sur la politique monétaire, y compris sa prévision d’inflation mise à jour.
- 6 novembre 2026 : l’Enquête sur la population active d’octobre de Statistique Canada, qui porte sur l’emploi et la croissance des salaires.
- 16 novembre 2026 : l’IPC d’octobre, qui permettra de vérifier si la hausse des prix de l’essence gagne les voyages, les aliments, le logement et d’autres catégories.
- 9 décembre 2026 : la dernière décision de taux de la BdC de l’année.
Entre ces dates, trois indicateurs en disent plus que l’inflation globale seule. Le premier est de savoir si l’IPC-tronq, l’IPC-méd et l’IPC-comm continuent de se rapprocher de 2 %. Le deuxième est la croissance des salaires. Le troisième est le rendement de l’obligation du GdC à 5 ans, qui, selon la Banque du Canada, a clôturé à 3,54 % le 16 octobre.
Le 2 septembre, la Banque du Canada a maintenu son taux cible du financement à un jour à 2,25 % pour une septième décision consécutive, laissant le taux préférentiel inchangé à 4,45 %. La reprise s’est généralisée depuis le printemps, la croissance du deuxième trimestre (3,3 % en données annualisées) dépassant la propre projection de 2,5 % de la Banque, mais le marché du travail s’est encore refroidi : l’emploi a reculé de 68 000 en septembre et le taux de chômage est monté à 6,5 %. L’inflation est restée à 3,0 % en août, soutenue par l’essence, tandis que les mesures fondamentales sont demeurées près de la cible, et la Banque prévoit toujours son retour à 2 % au début de 2027. Le gouverneur Tiff Macklem a été direct sur les limites de la politique monétaire dans ce contexte :
Contrairement à juillet, la Banque a articulé cette décision autour de deux risques qui évoluent en sens opposé : des prix du pétrole durablement élevés, qui pourraient se transmettre aux prix d’autres biens et services, et de nouveaux droits de douane américains qui rendent la croissance plus incertaine. Elle n’a donné aucune indication sur la suite, se disant seulement prête à ajuster sa politique au besoin. Les marchés obligataires évaluent à 74 % la probabilité d’une hausse de 25 points de base le 28 octobre, contre 26 % pour un statu quo, et à 99 % celle d’une hausse d’ici le 9 décembre. Consultez la déclaration préliminaire ainsi que notre analyse post-annonce sur la stratégie hypothécaire pour comprendre ce que cela signifie pour les prévisions des taux hypothécaires au Canada.
Historique des taux d’inflation au Canada
Le tableau ci-dessous donne un aperçu historique sur 10 ans des taux d’inflation au Canada, de janvier 2016 à aujourd’hui.
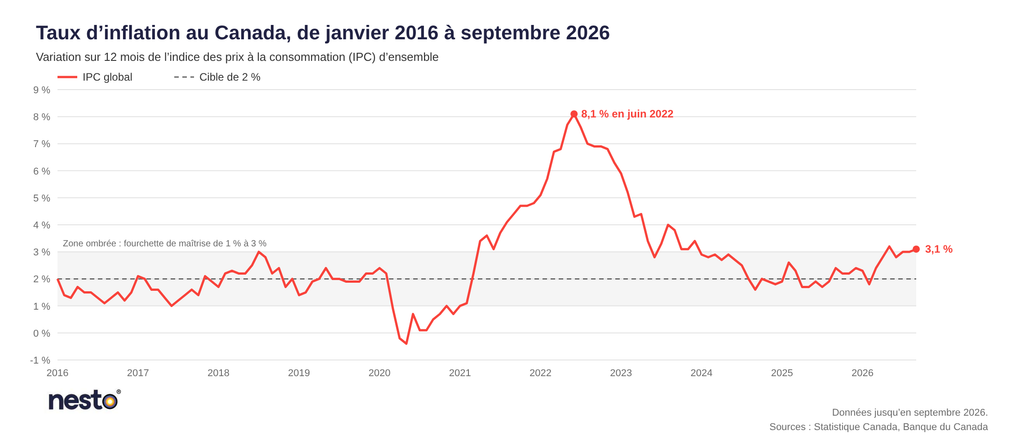
Méthodologie du graphique : variation mensuelle sur 12 mois de l’Indice des prix à la consommation d’ensemble, de janvier 2016 à septembre 2026, selon les données publiées par Statistique Canada et compilées par la Banque du Canada. La zone ombragée correspond à la fourchette cible de 1 % à 3 % de la Banque, et la ligne pointillée, à sa cible de 2 %. Données jusqu’en septembre 2026. Source : Banque du Canada
| Année | Jan | Fév | Mar | Avr | Mai | Juin | Juil | Août | Sept | Oct | Nov | Déc |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2016 | 2 % | 1,4 % | 1,3 % | 1,7 % | 1,5 % | 1,5 % | 1,3 % | 1,1 % | 1,3 % | 1,5 % | 1,2 % | 1,5 % |
| 2017 | 2,1 % | 2 % | 1,6 % | 1,6 % | 1,3 % | 1 % | 1,2 % | 1,4 % | 1,6 % | 1,4 % | 2,1 % | 1,9 % |
| 2018 | 1,7 % | 2,2 % | 2,3 % | 2,2 % | 2,2 % | 2,5 % | 3 % | 2,8 % | 2,2 % | 2,4 % | 1,7 % | 2 % |
| 2019 | 1,4 % | 1,5 % | 1,9 % | 2 % | 2,4 % | 2 % | 2 % | 1,9 % | 1,9 % | 1,9 % | 2,2 % | 2,2 % |
| 2020 | 2,4 % | 2,2 % | 0,9 % | -0,2 % | -0,4 % | 0,7 % | 0,1 % | 0,1 % | 0,5 % | 0,7 % | 1 % | 0,7 % |
| 2021 | 1 % | 1,1 % | 2,2 % | 3,4 % | 3,6 % | 3,1 % | 3,7 % | 4,1 % | 4,4 % | 4,7 % | 4,7 % | 4,8 % |
| 2022 | 5,1 % | 5,7 % | 6,7 % | 6,8 % | 7,7 % | 8,1 % | 7,6 % | 7 % | 6,9 % | 6,9 % | 6,8 % | 6,3 % |
| 2023 | 5,9 % | 5,2 % | 4,3 % | 4,4 % | 3,4 % | 2,8 % | 3,3 % | 4 % | 3,8 % | 3,1 % | 3,1 % | 3,4 % |
| 2024 | 2,9 % | 2,8 % | 2,9 % | 2,7 % | 2,9 % | 2,7 % | 2,5 % | 2 % | 1,6 % | 2 % | 1,9 % | 1,8 % |
| 2025 | 1,9 % | 2,6 % | 2,3 % | 1,7 % | 1,7 % | 1,9 % | 1,7 % | 1,9 % | 2,4 % | 2,2 % | 2,2 % | 2,4 % |
| 2026 | 2,3 % | 1,8 % | 2,4 % | 2,8 % | 3,2 % | 2,8 % | 3 % | 3 % | 3,1 % |
Quels sont les moteurs de l’inflation?
L’offre et la demande dans l’économie sont généralement les principaux moteurs de l’inflation. La demande de produits ou de services peut parfois être supérieure à l’offre disponible. Dans ce cas, les prix augmentent pour combler l’écart. C’est ce que l’on appelle l’inflation par la demande, qui s’est produite récemment lorsque les entreprises ont licencié des employés pendant la pandémie et ont ensuite dû faire face à des pénuries de main-d’œuvre, incapables de répondre à l’augmentation de la demande.
La hausse des coûts de production peut entraîner une augmentation des prix. C’est ce que l’on appelle l’inflation par les coûts, et l’exemple le plus clair à l’heure actuelle passe par l’énergie. Le conflit au Moyen-Orient a poussé le pétrole brut à son plus haut niveau depuis mai en septembre. Les consommateurs l’ont ressenti à travers des prix de l’essence supérieurs de 27,8 % à ceux d’un an plus tôt et un mazout et d’autres combustibles en hausse de 57,8 %. Un seul coût d’intrant a déplacé deux composantes distinctes de l’IPC : les transports directement et le logement par le chauffage résidentiel.
Lorsque l’inflation reste élevée et que l’on s’attend à ce qu’elle le reste, les travailleurs peuvent demander des augmentations de salaire pour faire face à la hausse du coût de la vie. C’est ce que l’on appelle l’inflation intégrée, qui se produit lorsque les entreprises augmentent leurs prix pour compenser les augmentations de salaires et maintenir leurs marges bénéficiaires. Cela crée une boucle, ou une spirale salaires-prix. À mesure que les prix augmentent, les travailleurs exigent des salaires plus élevés pour suivre l’inflation et le coût élevé de la vie, ce qui contribue encore davantage à l’inflation.
La croissance des salaires est l’indicateur à surveiller pour ce troisième canal. Le salaire horaire moyen a progressé de 2,3 % sur un an en septembre, après 2 % en août, mais plus lentement que l’inflation globale, selon l’Enquête sur la population active de Statistique Canada. Des salaires qui suivent les prix de loin sont inconfortables pour les ménages et rassurants pour la Banque du Canada, puisqu’il s’agit du mécanisme qui transformerait un choc énergétique en inflation persistante.
Comment calculer le taux d’inflation
Pour calculer le taux d’inflation, vous avez besoin du prix actuel du bien ou du service et de son coût au cours de l’année que vous souhaitez mesurer.
Taux d’inflation = (IPC actuel – IPC précédent) / IPC précédent x 100
Cette méthode peut s’appliquer à n’importe quel bien ou service, à condition de connaître le prix précédent. Par exemple, pour calculer le taux d’inflation d’une livre de cerises par rapport à l’année dernière, vous pouvez utiliser la formule ci-dessus. Si les cerises coûtaient 6,99 $ la livre en mai 2024 et 8,99 $ la livre en mai 2025, vous pouvez calculer le taux d’inflation comme suit :
Taux d’inflation = (8,99 $ – 6,99 $) / 6,99 $ x 100
Taux d’inflation = 28,61 %
La même formule s’applique à l’indice officiel. L’IPC d’ensemble s’établissait à 170,0 en septembre 2026, contre 164,9 en septembre 2025, tous deux sur la base 2002 = 100, de sorte que (170,0 – 164,9) / 164,9 x 100 = 3,1 %.
Qui profite de l’inflation?
Les entreprises qui peuvent augmenter leurs prix et tirer profit de ces prix gonflés sont celles qui bénéficient le plus de l’inflation. Plus précisément, les secteurs tels que l’immobilier et les supermarchés sont les plus avantagés lorsque l’inflation est élevée. Une fois que les prix sont augmentés en raison de l’inflation, ils ne retombent pas à leur niveau antérieur, étant donné que les augmentations sont généralisées et ne se limitent pas à un pic ponctuel, comme lorsque la sécheresse affecte les récoltes de laitues. Au contraire, ils stagnent ou augmentent beaucoup plus lentement une fois l’inflation maîtrisée.
Les emprunteurs qui détiennent une dette à taux fixe y gagnent aussi, mais dans une mesure limitée. L’inflation érode la valeur réelle d’un versement hypothécaire fixe au fil du temps : un versement établi en dollars de 2026 permet d’acheter moins à la fin d’un terme de 5 ans. Cet avantage ne tient toutefois que pendant que le taux demeure verrouillé, ce qui explique pourquoi il disparaît au renouvellement.
Qui souffre de l’inflation?
L’inflation nuit aux consommateurs, en particulier à ceux qui ont des revenus faibles ou fixes, car elle érode leur pouvoir d’achat. Lorsque les revenus restent inchangés alors que le coût de tout augmente, votre argent ne va plus aussi loin. Les personnes à faible revenu ou disposant d’un budget fixe consacrent généralement une part importante de leur revenu à des dépenses comme le loyer et la nourriture, dont il est difficile de se passer lorsque les prix augmentent. Pour s’adapter, elles doivent réduire d’autres dépenses, ce qui diminue leur niveau de vie.
Septembre montre à quel point cette réalité est inégale. Les prix du mazout et des autres combustibles ont augmenté de 57,8 % à l’échelle nationale, avec l’incidence la plus marquée dans les provinces de l’Atlantique, où le mazout est plus répandu. Un ménage qui s’y chauffe au mazout a absorbé cette hausse en plus d’une inflation provinciale de 5,6 % en Nouvelle-Écosse ou de 5,7 % à l’Île-du-Prince-Édouard. Un ménage ontarien a fait face à une inflation provinciale de 2,5 %, et les locataires de partout au pays ont vu leur loyer augmenter de 2,8 %. Le chiffre national de 3,1 % ne décrit aucune de ces situations avec précision.
Nous sommes curieux…
Foire aux questions (FAQ) sur l’inflation et l’IPC au Canada
Qu’est-ce que le taux d’inflation?
Le taux d’inflation mesure la vitesse à laquelle le niveau général des prix des biens et des services augmente et, par conséquent, la vitesse à laquelle le pouvoir d’achat diminue. Les banques centrales tentent de limiter l’inflation afin de maintenir la stabilité économique.
Quel est le taux d’inflation actuel au Canada?
Le taux d’inflation du Canada s’est établi à 3,1 % sur un an en septembre 2026, contre 3 % en août, selon Statistique Canada. Si on exclut l’essence, l’IPC a progressé de 2,2 %. La prochaine publication de l’IPC, qui portera sur octobre, est prévue le 16 novembre 2026.
Pourquoi le taux d’inflation est-il important?
Le taux d’inflation est un indicateur économique important, car il influe sur la valeur de la monnaie et reflète la santé d’une économie. Un taux d’inflation modéré est généralement considéré comme normal dans une économie en croissance. Toutefois, une inflation élevée peut éroder le pouvoir d’achat et créer de l’incertitude économique.
Pourquoi le taux d’inflation du Canada a-t-il augmenté à 3,1 % en septembre 2026?
Le taux d’inflation du Canada est passé à 3,1 % en septembre 2026 parce que les prix de l’essence ont grimpé de 27,8 % sur un an, contre 22,8 % en août. Les prix du mazout et des autres combustibles ont augmenté de 57,8 %, et le pétrole brut a atteint son plus haut niveau depuis mai. Les hausses moins élevées des prix des voyages organisés et des produits d’épicerie ont empêché le taux d’ensemble de monter davantage, et l’inflation excluant l’essence a ralenti à 2,2 %, contre 2,4 %.
Quelle est la cible d’inflation de la Banque du Canada?
La cible d’inflation de la Banque du Canada est de 2 %, soit le point médian d’une fourchette cible de 1 % à 3 %, mesurée par la variation sur 12 mois de l’IPC global. L’IPC global peut se situer temporairement hors de cette fourchette à cause d’éléments volatils comme l’essence, et la Banque s’appuie sur les mesures de l’inflation fondamentale pour juger si l’inflation sous-jacente revient vers la cible.
Que sont l’IPC-tronq, l’IPC-méd et l’IPC-comm?
L’IPC-tronq, l’IPC-méd et l’IPC-comm sont les 3 mesures de l’inflation fondamentale que la Banque du Canada privilégie depuis janvier 2017. L’IPC-tronq exclut les composantes dont les prix varient de façon extrême, l’IPC-méd correspond à la variation de prix médiane du panier, et l’IPC-comm suit les variations de prix communes à toutes les catégories. En septembre 2026, elles s’établissaient à 1,8 %, 1,9 % et 2,4 %, et Statistique Canada précise que ces 3 mesures sont sujettes à révision.
Pourquoi l’inflation globale peut-elle être élevée alors que l’inflation fondamentale est faible?
L’inflation globale peut être élevée alors que l’inflation fondamentale est faible lorsque quelques prix volatils augmentent rapidement. En septembre 2026, l’IPC global s’établissait à 3,1 % parce que les prix de l’essence avaient augmenté de 27,8 %, alors que l’IPC-tronq était à 1,8 % et l’IPC-méd à 1,9 %. Les mesures de l’inflation fondamentale éliminent ou atténuent les variations de prix extrêmes; elles montrent donc si la pression sur les prix est généralisée.
Comment l’inflation influence-t-elle les taux hypothécaires au Canada?
L’inflation influence les taux hypothécaires au Canada principalement par l’entremise du taux directeur de la Banque du Canada et des rendements des obligations du gouvernement du Canada. Une inflation plus élevée peut amener la Banque à relever son taux directeur, et les prêteurs relèvent alors leur taux préférentiel et les taux hypothécaires variables. Une inflation attendue plus élevée peut aussi faire monter les rendements obligataires, principal facteur des taux hypothécaires fixes. Une seule publication de l’IPC ne détermine pas les taux hypothécaires, puisque la Banque et les marchés obligataires tiennent aussi compte de l’emploi, de la croissance, des salaires et des prix du pétrole.
Quelle province affiche le taux d’inflation le plus élevé au Canada?
L’Île-du-Prince-Édouard affichait le taux d’inflation provincial le plus élevé en septembre 2026, à 5,7 %, suivie de la Nouvelle-Écosse à 5,6 %, du Nouveau-Brunswick à 5 % et de Terre-Neuve-et-Labrador à 4,7 %. L’Ontario affichait le taux le plus bas, à 2,5 %. La hausse de 57,8 % des prix du mazout sur un an explique une bonne partie de l’écart des provinces de l’Atlantique, puisque le mazout y sert plus couramment au chauffage résidentiel.
Les prix des aliments augmentent-ils encore plus vite que l’inflation?
La croissance des prix des aliments n’est plus supérieure à l’inflation d’ensemble. Les prix des aliments ont progressé de 1,7 % sur un an en septembre 2026, après 2,8 % en août, et sont restés sous l’IPC d’ensemble pour un deuxième mois d’affilée. Les prix demeurent toutefois supérieurs de 33 % à ceux de septembre 2020 : un rythme de hausse plus lent n’équivaut pas à une baisse des prix.
Quel est l’impact de l’inflation sur les consommateurs?
L’inflation érode le pouvoir d’achat, ce qui signifie que les consommateurs doivent dépenser plus pour acheter le même bien ou service qu’ils achetaient pour moins cher auparavant. Cette situation touche surtout les personnes à faible revenu ou disposant d’un budget fixe, qui doivent consacrer une plus grande part de leur revenu à mesure que les prix augmentent, ce qui réduit leur niveau de vie.
Qu’est-ce que la désinflation?
La désinflation se produit lorsque le rythme de la hausse des prix ralentit alors que les prix continuent d’augmenter. Le Canada a traversé une longue période de désinflation en 2023 : l’IPC global est passé d’un sommet de 8,1 % en juin 2022 à 3,4 % en décembre 2023, sans que les prix reculent pour autant.
Qu’est-ce que la déflation?
La déflation est le contraire de l’inflation et se produit lorsque les prix baissent rapidement. Bien que cela puisse sembler une bonne chose pour ceux qui peinent à payer des prix trop élevés, une baisse rapide des prix peut réduire les bénéfices des entreprises, car les consommateurs hésitent à dépenser en attendant que les prix baissent davantage. Si la baisse des prix se prolonge, elle peut entraîner des pertes d’emplois et des réductions de salaires qui touchent l’ensemble de l’économie.
La déflation peut signaler une récession imminente ou déjà en cours. Une déflation prolongée s’est produite au Canada pendant la Grande Dépression, lorsque les prix ont chuté fortement et que le taux de chômage a augmenté.
Qu’est-ce qu’un taux d’intérêt réel négatif?
Les taux d’intérêt réels sont corrigés de l’inflation. Vous pouvez les calculer comme le taux d’intérêt moins le taux d’inflation global. Ce calcul reflète plus précisément le coût réel des fonds pour les emprunteurs et le rendement réel pour les prêteurs ou les investisseurs.
Par exemple, si vous détenez une obligation canadienne dont le rendement est de 4 % et que l’inflation est actuellement de 3,1 %, votre taux de rendement réel est de 0,9 %. Un taux d’intérêt réel négatif résulte d’une inflation supérieure au taux d’intérêt nominal. Par exemple, une obligation canadienne dont le rendement est de 4 % alors que l’inflation est de 5 % se traduirait par un taux de rendement réel négatif de 1 %.
Un taux d’intérêt réel négatif se produit dans l’économie canadienne lorsque le taux directeur est inférieur à l’inflation. En mars 2022, le taux directeur était de 0,5 % et l’inflation de 6,7 %, soit un taux d’intérêt réel négatif de 6,2 %.
En conclusion
Le taux d’inflation au Canada, mesuré par l’indice des prix à la consommation (IPC), est passé à 3,1 % en septembre 2026, contre 3 % en août, les prix de l’essence ayant grimpé de 27,8 % sur un an. Les mesures de l’inflation fondamentale de la Banque du Canada ont reculé, l’IPC-tronq s’établissant à 1,8 %, l’IPC-méd à 1,9 % et l’IPC-comm à 2,4 %, et l’inflation excluant l’essence a ralenti à 2,2 %. La Banque fait abstraction d’une inflation globale soutenue par un seul prix volatil lorsque l’inflation fondamentale recule, à moins que la hausse ne commence à se propager.
Les prochaines données arrivent selon un calendrier serré : la décision du 28 octobre de la Banque et le Rapport sur la politique monétaire, l’IPC d’octobre le 16 novembre et la décision du 9 décembre. Une seule publication de l’IPC ne détermine pas votre taux hypothécaire; l’inflation fondamentale et les rendements obligataires en disent plus que l’inflation globale seule.
Si votre prêt hypothécaire arrive bientôt à échéance ou si vous projetez un achat, communiquez avec les experts hypothécaires de nesto. Nos professionnels hypothécaires autorisés peuvent vous aider à tester votre versement aux taux d’aujourd’hui, à comparer vos options et à revoir votre stratégie hypothécaire pour qu’elle demeure adaptée même si les taux montent.
Pourquoi choisir nesto
Les experts hypothécaires de nesto sont des professionnels encadrés par les organismes de réglementation de diverses provinces, rémunérés à salaire plutôt qu’à la commission. Leur priorité? La qualité de leurs conseils et votre satisfaction. Ils prennent le temps de comparer les options avec vous, de vous expliquer clairement les différents taux et d’évaluer votre capacité d’emprunt, pour ensuite bâtir une stratégie hypothécaire sur mesure quand vous êtes prêt à passer à l’action.
Grâce à notre plateforme 100 % numérique, vous profitez d’un processus simple et transparent, tout en bénéficiant de l’accompagnement d’un professionnel hypothécaire autorisé dédié du début à la fin, que ce soit pour un achat, un renouvellement ou un refinancement.
nesto a pour mission d’offrir une expérience de financement hypothécaire positive, transparente et simplifiée du début à la fin.
Contactez nos experts hypothécaires autorisés et qualifiés pour trouver votre meilleur taux hypothécaire au Canada.
Prêt à vous lancer?
À propos des contributeurs