Prévisions relatives aux taux hypothécaires au Canada 2026-2030
Les prévisions des taux hypothécaires au Canada pour la fin de 2026 se résument en deux volets. La Banque du Canada devrait maintenir son taux directeur à 2,25 % le 28 octobre, de sorte que les taux hypothécaires variables devraient rester où ils sont, mais les taux fixes ont déjà grimpé. Le rendement de l’obligation du gouvernement du Canada (GdC) à 5 ans, qui sert de référence aux taux fixes, a atteint un sommet de 52 semaines près de 3,73 % le 28 septembre. Les six grandes banques ont toutes relevé certains taux fixes au cours des dernières semaines.
De nombreux emprunteurs au Canada renouvellent leur hypothèque pour la première fois depuis le début de la hausse des taux en 2022, et la plupart paieront davantage. Aucune des six grandes banques ne prévoit de baisse. Les marchés monétaires anticipent environ 100 points de base de hausses de la Banque du Canada au cours des 12 prochains mois, et ils accordaient environ une chance sur trois à une hausse d’un quart de point le 28 octobre au 1er octobre. La plupart des économistes des banques s’attendent toujours à une première hausse en 2027. Nesto a mis à jour cette prévision le 6 octobre 2026.
Les grandes lignes
- La Banque du Canada devrait maintenir son taux à 2,25 % le 28 octobre, les marchés accordant environ une chance sur trois à une hausse.
- Les taux fixes montent depuis septembre, le rendement des obligations à 5 ans ayant dépassé 3,7 %, tandis que les taux variables n’ont pas bougé.
- Les emprunteurs qui renouvellent feront face à des versements plus élevés, et le rapport sur l’inflation du 19 octobre est le prochain grand catalyseur pour les taux.
Meilleurs taux hypothécaires
Pourquoi les renouvellements hypothécaires en 2026 pourraient entraîner des versements plus élevés pour 33 % des emprunteurs
D’ici la fin de 2026, environ 33 % des titulaires d’un prêt hypothécaire au Canada devraient faire face à une hausse de leurs versements mensuels. Près de 75 % des personnes touchées par une augmentation détiennent une hypothèque à taux fixe sur 5 ans. Pour ceux qui renouvellent une hypothèque à taux fixe en 2026, la hausse moyenne des versements devrait tourner autour de 20 %. Cette augmentation reflète le passage des taux exceptionnellement bas de la période pandémique aux coûts d’emprunt plus élevés d’aujourd’hui.
La situation est toutefois très différente pour les personnes ayant une hypothèque à taux variable. Celles qui détiennent une hypothèque à taux ajustable (ARM) ont déjà absorbé la majorité des hausses de taux passées et, le taux directeur devant rester stable, plusieurs pourraient bénéficier d’un certain allègement de leurs versements.
Les titulaires d’hypothèques à taux variable (VRM) font face à un éventail de résultats plus large. Environ 10 % des personnes qui renouvellent une hypothèque à taux variable devraient voir leurs versements augmenter de plus de 40 %, alors qu’environ 25 % pourraient les voir diminuer d’au moins 7 %. Cet écart s’explique en grande partie par la façon dont les emprunteurs ont géré le cycle de resserrement. Ceux qui ont augmenté leurs versements mensuels pour couvrir à la fois le capital et les intérêts s’en tirent mieux au renouvellement. À l’opposé, ceux dont l’hypothèque a connu un amortissement négatif risquent de voir leurs versements bondir davantage.
Cette pression commence à se manifester dans les données. Selon le bulletin Market Pulse du deuxième trimestre de 2026 d’Equifax Canada, les prêts hypothécaires en défaut grave (90 jours ou plus de retard) représentaient 0,30 % des soldes, en hausse de 33,8 % sur un an, et 0,23 % des comptes, en hausse de 17,5 %. Equifax désigne l’Ontario et la Colombie-Britannique comme les deux provinces les plus touchées : en Ontario, les paiements manqués sur les dettes autres qu’hypothécaires des titulaires d’un prêt hypothécaire ont progressé de 27 % en valeur sur un an. Equifax signale aussi que les insolvabilités ont atteint leur plus haut taux depuis 2009, avec une forte hausse chez les propriétaires. Le bilan national de Statistique Canada montre par ailleurs que la valeur totale des intérêts hypothécaires payés par les ménages est repartie à la hausse à mesure que la vague de renouvellements s’installe, même si la composante des coûts d’intérêt hypothécaire (CIH) de l’indice des prix à la consommation a reculé sur un an. Ces deux séries mesurent des réalités différentes, soit les dollars totaux payés par rapport à la variation annuelle moyenne des prix, ce qui explique pourquoi elles peuvent évoluer chacune de leur côté.
Prévisions des taux hypothécaires au Canada (mise à jour d’octobre 2026)
Les perspectives des taux hypothécaires au Canada pour la fin de 2026 dépendent de la capacité de l’inflation énergétique à se propager aux prix courants et de la façon dont la Banque du Canada pèsera ce risque par rapport au ralentissement de la croissance. La plupart des économistes des grandes banques canadiennes prévoient que le taux directeur restera inchangé jusqu’à la fin de l’année. Les marchés obligataires sont allés plus loin que les économistes, ce qui explique pourquoi les taux fixes montent alors que les taux variables ne bougent pas.
La croissance s’est nettement raffermie au deuxième trimestre. Statistique Canada rapporte que le PIB réel a progressé de 0,8 % au trimestre, soit 3,3 % en rythme annualisé, la plus forte cadence en plus de 3 ans. Les exportations ont augmenté de 3,6 % grâce au rebond des expéditions automobiles. Les dépenses en immobilisations des entreprises ont rebondi après 5 baisses trimestrielles consécutives, et l’investissement résidentiel a progressé de 2,5 % à mesure que le marché de la revente se réchauffait en Ontario, au Québec et en Colombie-Britannique. L’élan s’est ensuite essoufflé. Selon la publication du 29 septembre de Statistique Canada, le PIB réel est demeuré inchangé en juillet, après une révision à la hausse de la croissance de juin à 0,4 %, et l’estimation avancée laisse entrevoir un gain de 0,2 % en août. L’organisme a aussi révisé la croissance du premier trimestre à un gain annualisé de 0,3 %, après une baisse initiale de 0,1 %. Le Canada n’est donc pas entré en récession technique.
La position externe du Canada s’est raffermie au même moment. Le compte courant est passé d’un déficit révisé de 8,3 milliards de dollars au premier trimestre à un excédent de 8,8 milliards de dollars au deuxième, le premier excédent depuis 2022 et le plus important depuis 2005. La balance des biens est passée d’un déficit de 6,4 milliards de dollars à un excédent de 12,2 milliards de dollars, grâce à des exportations d’énergie et d’automobiles record. Les investisseurs étrangers ont acheté un montant record de 80,8 milliards de dollars d’obligations du gouvernement du Canada pendant la même période, ce qui touche directement les taux fixes, puisque ces obligations servent de référence aux prêteurs.
Le deuxième trimestre a nettement dépassé les quelque 2,5 % projetés par la Banque du Canada dans son Rapport sur la politique monétaire de juillet, mais la Banque a maintenu sa prévision de croissance pour l’ensemble de 2026 à 0,7 %. Dans un discours prononcé le 21 septembre, elle a indiqué que si les nouveaux droits de douane américains demeurent en vigueur, la croissance du quatrième trimestre pourrait être réduite environ de moitié, sous 1 %. L’Enquête sur la population active d’août pointe dans la même direction, l’emploi ayant diminué de 42 000 après 3 mois de fortes embauches, même si le taux de chômage est demeuré à 6,4 %. L’enquête de septembre sera publiée le 9 octobre.
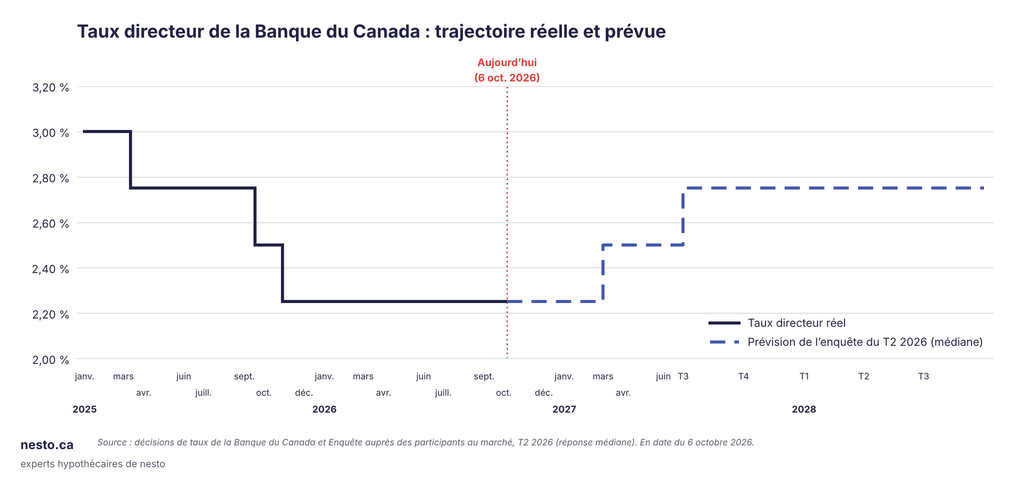
Taux directeur de la Banque du Canada (taux variables)
Les prévisions des six grandes banques canadiennes indiquent que le taux directeur devrait demeurer à 2,25 % pendant la majeure partie de l’année, et la plupart s’attendent à ce qu’il termine 2026 là où il a commencé. La Banque Scotia et la Banque Nationale font exception : toutes deux prévoient des hausses en octobre et en décembre. Le tableau ci-dessous date du 13 juillet, soit avant la remontée des rendements obligataires de septembre, de sorte que les marchés anticipent maintenant une trajectoire plus rapide que celle de la plupart de ces prévisions.
| Banque | Juin | Juil | Sept | Oct | Déc |
|---|---|---|---|---|---|
| BMO | 2,25 % | 2,25 % | 2,25 % | 2,25 % | 2,25 % |
| CIBC | 2,25 % | 2,25 % | 2,25 % | 2,25 % | 2,25 % |
| Banque Nationale | 2,25 % | 2,25 % | 2,25 % | 2,50 % | 2,75 % |
| RBC | 2,25 % | 2,25 % | 2,25 % | 2,25 % | 2,25 % |
| Banque Scotia | 2,25 % | 2,25 % | 2,25 % | 2,50 % | 2,75 % |
| TD | 2,25 % | 2,25 % | 2,25 % | 2,25 % | 2,25 % |
Rendements des obligations du Canada à 5 ans (taux fixes)
Les taux hypothécaires fixes ont monté plus vite que ne le prévoyaient les projections ci-dessous. Au 13 juillet, les six grandes banques s’attendaient à ce que le rendement des obligations du GdC à 5 ans progresse graduellement, d’un creux près de 3 % en début d’année à environ 3,25 % d’ici la fin de 2026. Le marché a dépassé cette fourchette en août et poursuivi sa montée.
Le rendement à 5 ans se situait près de 2,6 % en février, a atteint un sommet de 12 mois près de 3,36 % le 21 août, puis a bondi à 3,711 % le 14 septembre, contre 3,448 % le 8 septembre. Il a établi un nouveau sommet de 52 semaines à 3,729 % le 28 septembre, avant de redescendre vers 3,68 % le lendemain, et il est demeuré au-dessus de 3,6 % jusqu’en octobre. Les prêteurs ont suivi le marché obligataire. BMO, la Banque Nationale, RBC et la Banque Scotia ont relevé certains taux fixes en septembre, puis CIBC et TD ont emboîté le pas le 29 septembre en relevant d’environ 20 points de base certains taux fixes de 3 et de 5 ans. Dans l’ensemble, les taux fixes ont augmenté de 10 à 20 points de base au cours du mois.
La pression vient surtout de l’étranger. Un repli généralisé des marchés obligataires, alimenté par les craintes d’inflation liées à l’énergie et par l’ampleur des émissions des gouvernements, a fait grimper les rendements dans les grandes économies, et les rendements canadiens ont suivi. Un rapport décevant sur l’emploi au pays n’a apporté que très peu de soulagement sur les grilles de taux. Les repères de financement qui sous-tendent la tarification des taux fixes, soit le taux de swap de 4 ans et le taux des obligations hypothécaires du Canada de 5 ans, n’ont bougé que de 1 et de 3 points de base le jour de la publication des données d’août. La forme de la courbe a aussi changé. Le rendement de l’obligation du GdC à 1 an se situait près de 2,67 % en août, laissant le 5 ans plus de 60 points de base au-dessus, après plusieurs années où les rendements à court terme étaient généralement plus élevés. Pour qui compare les termes, cet écart explique pourquoi un terme fixe plus court se négocie aujourd’hui sous le taux fixe de 5 ans chez la plupart des prêteurs.
| Banque | T2 2026 | T3 2026 | T4 2026 |
|---|---|---|---|
| BMO | 3,15 % | 3,05 % | 2,95 % |
| CIBC | 3,00 % | 3,15 % | 3,25 % |
| Banque Nationale | 3,20 % | 3,15 % | 3,15 % |
| RBC | 3,10 % | 3,20 % | 3,30 % |
| Banque Scotia | 3,01 % | 3,15 % | 3,25 % |
| TD | 3,10 % | 3,00 % | 2,95 % |
Les rendements des obligations du Canada à 5 ans constituent le principal indicateur utilisé par les prêteurs pour établir les taux fixes de 5 ans. Les institutions financières ajoutent généralement une marge d’environ 1 % à 2 % pour tenir compte des coûts de financement, du risque de crédit et des marges opérationnelles. Cette marge varie selon le prêteur et les conditions du marché. Les taux hypothécaires réels peuvent donc différer même si les rendements obligataires demeurent stables, et les prévisions ne constituent pas des taux garantis.
Les taux d’intérêt vont-ils baisser en 2026?
Non, les taux d’intérêt ne devraient pas baisser en 2026. Le taux directeur de la Banque du Canada a diminué de 100 points de base en 2025 (un point de base équivaut à 0,01 %), et aucune des six grandes banques ne prévoit une nouvelle baisse cette année. La Banque n’envisagerait une baisse que si l’économie montrait des signes de faiblesse marqués.
La plupart des six grandes banques canadiennes prévoient que le taux directeur restera stable tout au long de 2026. La Banque Scotia et la Banque Nationale font exception, les deux prévoyant une hausse du taux à 2,75 % d’ici la fin de 2026. Les taux hypothécaires fixes suivent les rendements des obligations du gouvernement du Canada, qui évoluent selon les attentes des marchés financiers, et ces attentes pointent actuellement vers le haut, en particulier pour le taux fixe de 5 ans.
Le résumé des délibérations de la Banque, publié le 16 septembre, confirme le maintien, mais ajoute une mise en garde conditionnelle. Si la hausse des prix de l’énergie se répercutait sur d’autres composantes de l’indice des prix à la consommation, les membres du Conseil de direction ont convenu qu’une réaction de politique monétaire pourrait être nécessaire. Le Conseil a tout de même jugé que l’économie demeurait en situation d’offre excédentaire, et il a désigné le conflit au Moyen-Orient et le différend commercial comme les deux principaux risques, tous deux plus aigus depuis juillet.
Les économistes des banques y voient surtout un maintien teinté de fermeté. Services économiques RBC s’attend à ce que le taux directeur ne bouge pas en 2026 et à ce que les hausses graduelles commencent au début de 2027, et Services économiques TD estime que les arguments en faveur d’une hausse ne sont pas convaincants. Gestion de placements Manuvie a pris le chemin inverse à la fin de septembre et prévoit maintenant des hausses aux deux prochaines rencontres. Capital Economics a devancé sa prévision d’une première hausse à décembre 2026, au plus tôt. Personne dans cette fourchette ne soutient une baisse.
Le rapport sur l’emploi d’août a nuancé le discours entourant une éventuelle hausse sans changer le maintien. L’emploi a reculé de 42 000 et la croissance des salaires a ralenti à 2,0 %. Cela affaiblit les arguments en faveur d’une hausse bien avant de plaider pour une baisse. Le taux de chômage demeure en effet plus d’un demi-point de pourcentage sous son niveau d’il y a un an.
La Banque du Canada haussera-t-elle son taux directeur en 2026?
Une hausse du taux directeur de la Banque du Canada en 2026 est possible, mais ce n’est pas le scénario de base. La plupart des économistes des banques voient le taux directeur figé à 2,25 % jusqu’en décembre, la première hausse arrivant en 2027. Les marchés monétaires sont plus agressifs, et l’écart entre les deux groupes compte davantage pour les emprunteurs à taux fixe que n’importe quelle décision isolée, puisque les rendements obligataires suivent ce que le marché anticipe plutôt que ce que le consensus prévoit.
La Banque a maintenu son taux directeur à 2,25 % le 2 septembre pour une septième fois consécutive, comme l’anticipaient les 35 économistes d’un sondage Reuters mené à la fin d’août. Elle a indiqué que les risques à la hausse entourant l’inflation ont augmenté et que les nouveaux droits de douane rendent les perspectives de croissance plus incertaines, sans donner d’indication sur la suite, se disant seulement prête à ajuster la politique monétaire selon les besoins. Dans son discours du 21 septembre, le gouverneur de la Banque a présenté le choix dans les deux directions. La Banque ne veut pas relever son taux et freiner la croissance si les pressions inflationnistes sont maîtrisées, mais elle ne veut pas non plus tarder à réagir si elles deviennent plus persistantes.
Les anticipations des marchés ont fluctué au rythme des données. Les probabilités d’une hausse d’un quart de point le 28 octobre se situaient près de 50 % à la fin de septembre et se rapprochaient d’une chance sur trois les 1er et 2 octobre. Un rapport américain décevant sur l’emploi et une libération coordonnée de réserves de pétrole d’urgence, le 2 octobre, ont atténué une partie de la pression. Les swaps indexés sur le taux à un jour intègrent toujours environ 100 points de base de hausses de la Banque du Canada au cours des 12 prochains mois. Chacune de ces probabilités est un instantané daté, qui change d’une semaine à l’autre.
Trois dates détermineront l’orientation de la Banque avant sa décision du 9 décembre. L’Enquête sur la population active de septembre sera publiée le 9 octobre, l’inflation de septembre le 19 octobre, puis viendra la décision du 28 octobre. Celle-ci sera accompagnée d’un Rapport sur la politique monétaire, le premier à s’appuyer sur un nouveau modèle de prévision conçu pour distinguer les pressions inflationnistes temporaires de celles qui sont persistantes. L’inflation d’août s’est maintenue à 3,0 %, tandis que l’inflation hors essence est passée à 2,4 %, de sorte que les données du 19 octobre sont les plus susceptibles de modifier les probabilités.
Perspectives des taux hypothécaires fixes et variables au Canada
Les taux fixes et variables réagissent à des forces différentes et à des moments distincts, et ils pointent actuellement dans des directions opposées. Les taux fixes ont tendance à bouger en premier, dès que les marchés financiers anticipent un changement dans les conditions économiques. Les taux variables, quant à eux, ne s’ajustent qu’après une modification du taux directeur par la Banque du Canada.
Cette divergence a élargi l’écart entre les deux produits. Les taux variables n’ont pas bougé depuis la dernière décision de la Banque, tandis que les taux fixes sont revenus près des niveaux d’il y a un an, selon Canadian Mortgage Trends. Equifax Canada a indiqué le 23 septembre que 73 % des prêts hypothécaires qu’elle observe actuellement sont à taux variable ou à terme plus court, contre 27 % à taux fixe de 5 ans. Si les prêteurs réduisent leurs escomptes sur les taux variables, l’écart pourrait se resserrer, et une hausse de la Banque du Canada ferait monter les taux variables du même montant. Notre guide sur l’hypothèque à taux fixe ou variable explique comment choisir entre les deux.
Pourquoi les taux fixes et variables évoluent différemment au Canada
Les taux hypothécaires fixes sont principalement influencés par les rendements des obligations du gouvernement du Canada de maturité équivalente. Ces rendements fluctuent quotidiennement en fonction des conditions des marchés mondiaux, de l’évolution des rendements des titres du Trésor américain, des perspectives de croissance économique, des attentes en matière d’inflation et des anticipations liées aux décisions de politique monétaire. Lorsque les rendements obligataires évoluent dans un sens, les taux fixes suivent.
Les taux variables évoluent plus directement en fonction du taux directeur de la Banque du Canada. La Banque revoit ce taux lors de 8 annonces planifiées par année, mais elle peut aussi intervenir à tout moment en cas de choc économique majeur ou imprévu. Lorsqu’un changement survient, les prêteurs ajustent leur taux préférentiel, généralement dans la journée suivant l’annonce.
Au début d’octobre 2026, la pression venue des marchés obligataires américains demeure le principal risque à la hausse pour les taux fixes canadiens. La Réserve fédérale américaine a relevé sa fourchette cible de 25 points de base, à 3,75 % à 4,00 %, le 16 septembre, sa première hausse depuis juillet 2023, et ses projections laissent entrevoir une autre hausse d’ici la fin de l’année. Les rendements des titres du Trésor américain ont grimpé à des sommets de plusieurs années, et les rendements canadiens ont suivi. Des données américaines plus faibles ont depuis atténué une partie de cette pression, avec seulement 29 000 emplois créés en septembre et un taux de chômage en hausse à 4,2 %, mais le rendement des obligations du GdC à 5 ans est resté au-dessus de 3,6 % jusqu’en octobre. Pour les emprunteurs canadiens, la Réserve fédérale n’importe que par l’entremise du marché obligataire, et la Banque du Canada a affirmé qu’elle ne se laisserait pas indûment influencer par la Fed dans la fixation des taux canadiens.
Deux forces tirent les taux fixes canadiens dans des directions opposées, ce qui explique qu’ils progressent par paliers plutôt que d’un seul bond. Vers le haut, les marchés obligataires mondiaux ont reculé sous l’effet des craintes d’inflation liées à l’énergie. L’augmentation des émissions obligataires des gouvernements dans la plupart des grandes économies, de même que les emprunts des entreprises pour financer des centres de données et d’autres infrastructures d’intelligence artificielle, laissent moins d’appétit pour absorber de nouvelles émissions à des rendements plus bas. Vers le bas, les investisseurs étrangers ont acheté un montant record de 80,8 milliards de dollars d’obligations du gouvernement du Canada au deuxième trimestre, et le Canada a affiché son plus important excédent du compte courant depuis 2005. Une forte demande pour la dette canadienne soutient le prix des obligations et retient les rendements. En septembre, c’est la force ascendante qui l’a emporté.
Prévisions hypothécaires des principaux économistes pour 2026
La plus récente enquête de la Banque du Canada auprès des participants au marché, qui recueille et publie les opinions d’économistes et de stratèges du secteur financier canadien, indique que les baisses de taux sont terminées. Elle prévoit que le taux directeur restera inchangé pour le reste de l’année.
Les résultats du plus récent sondage du deuxième trimestre de 2026, publié le 27 juillet 2026, suggèrent que le cycle de baisses de taux est désormais terminé. Les taux devraient ainsi se maintenir à 2,25 % en 2026, avec une première hausse largement attendue au deuxième trimestre de 2027. Le sondage a été réalisé à la mi-juin, avant la hausse de la Réserve fédérale en septembre et la remontée des rendements obligataires. Il anticipait déjà une nouvelle hausse, à 2,75 %, dès le troisième trimestre de 2027, soit un trimestre plus tôt que le sondage précédent. Le niveau actuel de 2,25 % se situe dans la portion inférieure du taux neutre nominal, où la politique monétaire ne stimule ni ne freine l’économie. La Banque prévoit publier sa prochaine enquête auprès des participants au marché au quatrième trimestre de 2026, après l’annonce de taux d’octobre.
Prévisions concernant les taux directeurs
| 2026 | Taux d’intérêt directeur (attentes basées sur la réponse médiane) |
|---|---|
| Juillet | 2,25 % |
| Septembre | 2,25 % |
| Octobre | 2,25 % |
| Décembre | 2,25 % |
Prévisions concernant le rendement des obligations canadiennes à 5 ans
| 2026 | Rendement des obligations canadiennes à 5 ans (prévisions basées sur la réponse médiane) |
|---|---|
| Décembre | 3,15 % |
Prévisions de nesto concernant le taux directeur au Canada pour 2026
| Taux directeur (%) | |
|---|---|
| T2 | 2,25 % |
| T3 | 2,25 % |
| T4 | 2,25 % |
Prévisions des taux hypothécaires canadiens pour octobre 2026
Le 2 septembre, la Banque du Canada a maintenu son taux cible du financement à un jour à 2,25 % pour une septième décision consécutive, laissant le taux préférentiel inchangé à 4,45 %. La reprise s’est généralisée depuis le printemps, la croissance du deuxième trimestre (3,3 % en données annualisées) dépassant la propre projection de 2,5 % de la Banque, mais le marché du travail s’est refroidi : l’emploi a reculé de 42 000 en août et le taux de chômage s’est maintenu à 6,4 %. L’inflation est restée à 3,0 % en août, soutenue par l’essence, tandis que les mesures fondamentales sont demeurées près de la cible, et la Banque prévoit toujours son retour à 2 % au début de 2027. Le gouverneur Tiff Macklem a été direct sur les limites de la politique monétaire dans ce contexte :
Contrairement à juillet, la Banque a articulé cette décision autour de deux risques qui évoluent en sens opposé : des prix du pétrole durablement élevés, qui pourraient se transmettre aux prix d’autres biens et services, et de nouveaux droits de douane américains qui rendent la croissance plus incertaine. Elle n’a donné aucune indication sur la suite, se disant seulement prête à ajuster sa politique au besoin. Les marchés obligataires évaluent à 35 % la probabilité d’une hausse de 25 points de base le 28 octobre, contre 65 % pour un statu quo, et à 99 % celle d’une hausse d’ici le 9 décembre. Consultez la déclaration préliminaire ainsi que notre analyse post-annonce sur la stratégie hypothécaire pour comprendre ce que cela signifie pour les prévisions des taux hypothécaires au Canada.
Prévisions des taux d’intérêt de la Banque du Canada pour 2026
La Banque du Canada devrait largement maintenir son taux directeur à 2,25 % le 28 octobre, ce qui serait un huitième maintien consécutif. Le 15 juillet, elle avait maintenu son taux à 2,25 % pour une sixième fois de suite, exactement comme le prévoyaient les 36 économistes d’un sondage Reuters de juillet. La décision était accompagnée d’un Rapport sur la politique monétaire qui présentait une lecture plus constructive de l’économie que celui d’avril. Statistique Canada a depuis confirmé cette lecture pour le deuxième trimestre, et la Banque maintient sa prévision de croissance pour l’ensemble de 2026 à 0,7 %, puis à 1,8 % en 2027 et en 2028. Comme l’Enquête sur la population active d’août montre un recul de l’emploi de 42 000 et un taux de chômage de 6,4 %, et que les mesures de l’inflation fondamentale de la Banque avoisinent la cible de 2 %, la plupart des observateurs s’attendent à ce que la Banque maintienne son taux directeur pendant une bonne partie du reste de 2026.
Un second sondage Reuters, mené à la fin d’août après l’échec des négociations commerciales et l’entrée en vigueur des droits de douane américains, révèle que les 35 économistes interrogés prévoient tous un maintien le 2 septembre et aucun changement pour le reste de 2026. Il situe la première hausse au quatrième trimestre de 2027, 47 % des répondants anticipant au moins une hausse d’ici la fin du deuxième trimestre de 2027, et aucun ne prévoit de baisse. Les économistes y voient généralement un frein à la croissance plutôt qu’une nouvelle source d’inflation; cela renforce le maintien. Pour les emprunteurs, un maintien de plus signifie que les taux variables restent où ils sont et que les taux fixes continuent de suivre les marchés obligataires plutôt que la Banque du Canada.
Toute modification des taux en 2026 devrait être graduelle et mesurée, visant davantage des ajustements fins que des mesures d’envergure. Pour les emprunteurs hypothécaires, cela signifie que les coûts d’emprunt ne reviendront vraisemblablement pas aux creux d’avant la pandémie, et que les taux sont maintenant plus susceptibles de monter.
La Banque du Canada avait par ailleurs écarté les craintes de récession tout au long du printemps, décrivant l’économie comme faible et en situation d’offre excédentaire, mais pas en récession. La révision à la hausse du premier trimestre a depuis clos la question, en confirmant qu’il n’y a jamais eu de deuxième baisse trimestrielle consécutive, condition d’une récession technique. Parmi les grandes banques, RBC ne prévoit aucun changement du taux directeur en 2026 avant que la Banque n’amorce des hausses en 2027.
Calendrier des changements de taux de la Banque du Canada en 2026
| Date | Annonce du taux de la BdC (%) | Taux cible |
|---|---|---|
| 28 janvier | Aucun changement | 2,25 % |
| 18 mars | Aucun changement | 2,25 % |
| 29 avril | Aucun changement | 2,25 % |
| 10 juin | Aucun changement | 2,25 % |
| 15 juillet | Aucun changement | 2,25 % |
| 2 septembre | Aucun changement | 2,25 % |
| 28 octobre | À déterminer | À déterminer |
| 9 décembre | À déterminer | À déterminer |
Calendrier économique du Canada pour les taux hypothécaires (d’octobre à décembre 2026)
Voici les dates de publication les plus susceptibles de faire bouger les rendements obligataires canadiens et les attentes à l’égard de la Banque du Canada d’ici la fin de l’année. Les taux hypothécaires fixes réagissent généralement aux données le matin même de leur publication, alors que les taux variables ne bougent que lorsque la Banque agit. Statistique Canada, la Banque du Canada et la Réserve fédérale établissent ces dates, et nous les mettons à jour après chaque publication.
| Date | Publication | Pourquoi c’est important pour les taux hypothécaires |
|---|---|---|
| 9 octobre | Enquête sur la population active (septembre) | L’embauche et les salaires influencent les arguments de la Banque en faveur d’une hausse ou d’un maintien. |
| Mi-octobre | Ventes de propriétés de l’ACI (septembre) | Montre comment la hausse des taux fixes touche la demande des acheteurs. |
| 19 octobre | Indice des prix à la consommation (septembre) | Ces données sont les plus susceptibles de modifier les probabilités pour le 28 octobre et le 9 décembre. |
| 28 octobre | Décision de la Banque du Canada et Rapport sur la politique monétaire | Détermine les taux variables et redéfinit les perspectives de croissance et d’inflation de la Banque. |
| 28 octobre | Décision de la Réserve fédérale américaine | Influence les rendements des titres du Trésor américain, que les rendements canadiens ont tendance à suivre. |
| 30 octobre | PIB par industrie (août) | Confirme ou révise l’estimation avancée de 0,2 % pour août. |
| 6 novembre | Enquête sur la population active (octobre) | Premières données sur l’emploi à refléter pleinement l’escalade tarifaire de septembre. |
| 16 novembre | Indice des prix à la consommation (octobre) | Indique si l’inflation énergétique gagne les prix de base. |
| 30 novembre | PIB du troisième trimestre (et de septembre) | Premier trimestre complet à inclure l’escalade tarifaire d’août. |
| 4 décembre | Enquête sur la population active (novembre) | Dernier rapport sur l’emploi avant la décision de décembre. |
| 9 décembre | Décision de la Banque du Canada | Dernière décision de 2026 et dernière occasion d’une hausse cette année. |
| 9 décembre | Décision de la Réserve fédérale américaine | Dernière décision américaine de l’année, avec des projections mises à jour. |
| 14 décembre | Indice des prix à la consommation (novembre) | Dernière lecture de l’inflation avant la fin de l’année. |
Pour consulter la liste complète des dates de décision de la Banque du Canada et de leurs résultats, voyez notre calendrier des taux d’intérêt de la Banque du Canada.
Calendrier des changements de taux de la Banque du Canada en 2025
| Date | Annonce du taux de la BdC (%) | Taux cible |
|---|---|---|
| 29 janvier | -0,25 | 3,00 % |
| 12 mars | -0,25 | 2,75 % |
| 16 avril | Aucun changement | 2,75 % |
| 4 juin | Aucun changement | 2,75 % |
| 30 juillet | Aucun changement | 2,75 % |
| 17 septembre | -0,25 | 2,50 % |
| 29 octobre | -0,25 | 2,25 % |
| 10 décembre | Aucun changement | 2,25 % |
Quels facteurs influencent les décisions de la Banque du Canada en matière de taux d’intérêt?
Inflation
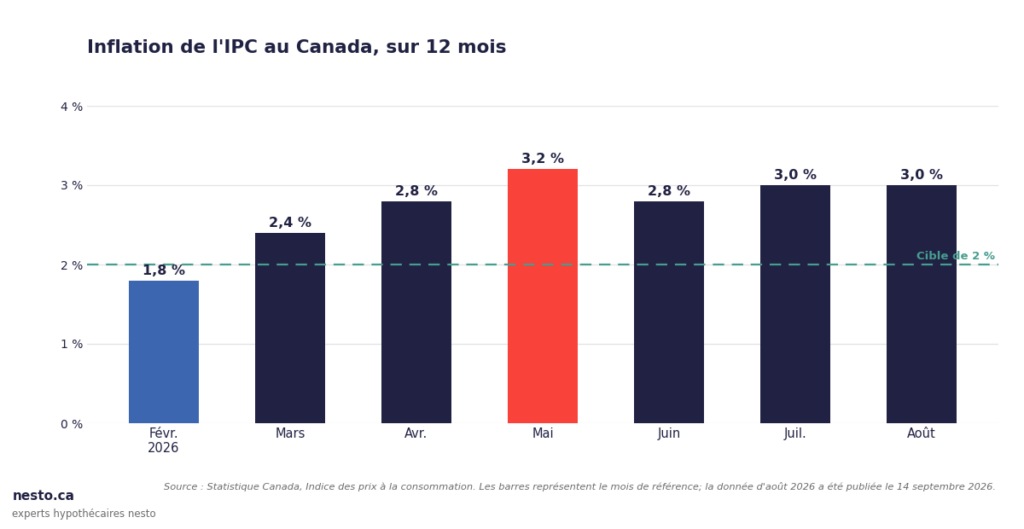
L’inflation s’est maintenue à 3,0 % sur 12 mois en août, au même niveau qu’en juillet. La composition s’est toutefois déplacée sous ce taux global inchangé. La croissance des prix de l’essence a ralenti à 22,8 %, contre 25,7 %, ce qui a tiré l’indice d’ensemble vers le bas, tandis que les voyages organisés ont accéléré à 26,1 %, contre 15,2 %, en raison d’un effet de glissement annuel, et que les loyers ont progressé à 2,8 %, contre 2,5 %. En excluant l’essence, l’IPC a progressé de 2,4 % après trois mois consécutifs à 2,2 %. La croissance des prix dans les épiceries a ralenti à 2,8 % et est passée sous l’IPC d’ensemble pour la première fois depuis juillet 2024. L’inflation du logement est remontée à 1,5 %, après 1,3 %. Les mesures de l’inflation fondamentale privilégiées par la Banque du Canada sont demeurées stables : l’IPC-tronq s’est maintenu à 1,9 % pour un troisième mois, l’IPC-méd à 2,0 %, et l’IPC-comm a fléchi à 2,6 %.
Pour qui suit les taux, le détail clé est la hausse de l’inflation hors essence à 2,4 %. La Banque traitait le dépassement du taux global comme un phénomène énergétique appelé à s’estomper, et un taux global stable qui masque une pression sur les prix plus largement répartie est précisément le risque qu’elle a nommé le 2 septembre. Elle l’a répété dans ses délibérations du 16 septembre, en indiquant qu’une transmission aux prix d’autres biens pourrait exiger une réaction de politique monétaire. Les économistes sondés par Bloomberg ne voient maintenant l’inflation revenir à la cible de 2 % qu’au troisième trimestre de 2027. Des mesures fondamentales près de la cible continuent de plaider pour un maintien plutôt que pour une hausse. L’inflation de septembre sera publiée le 19 octobre, neuf jours avant la décision du 28 octobre, et c’est la donnée la plus susceptible de déterminer si la Banque maintient son taux jusqu’en décembre. Le ralentissement des salaires observé dans le rapport sur l’emploi d’août réduit le risque que la hausse des prix à la pompe se transforme en inflation plus large, puisque les salaires sont le principal canal par lequel un choc énergétique devient persistant.
L’inflation est le principal moteur des décisions de taux de la Banque du Canada. Pour que la Banque du Canada atteigne son objectif d’inflation de 2 %, elle doit ajuster le taux directeur afin de contrôler l’inflation.
Lorsque l’inflation dépasse cet objectif, la Banque du Canada augmente le taux directeur. À leur tour, les banques commerciales et les prêteurs augmentent leurs taux préférentiels, ce qui a une incidence directe sur les prêts et les hypothèques afin de décourager l’emprunt et les dépenses et de contribuer aux efforts de la BdC pour ramener l’inflation à son objectif de 2 %.
Si l’inflation était inférieure à l’objectif de 2 %, la Banque du Canada pourrait abaisser le taux directeur pour stimuler l’économie. Les prêteurs, à leur tour, diminuent leurs taux préférentiels pour encourager l’emprunt et la dépense.
Dates de publication de l’indice des prix à la consommation (IPC) en 2026
| Date | Indice des prix à la consommation (variation d’une année à l’autre) |
|---|---|
| 19 janvier | +2,4 % |
| 26 février | +2,3 % |
| 16 mars | +1,8 % |
| 20 avril | +2,4 % |
| 19 mai | +2,8 % |
| 22 juin | +3,2 % |
| 20 juillet | +2,8 % |
| 17 août | +3,0 % |
| 14 septembre | +3,0 % |
| 19 octobre | À déterminer |
| 16 novembre | À déterminer |
| 14 décembre | À déterminer |
Emploi
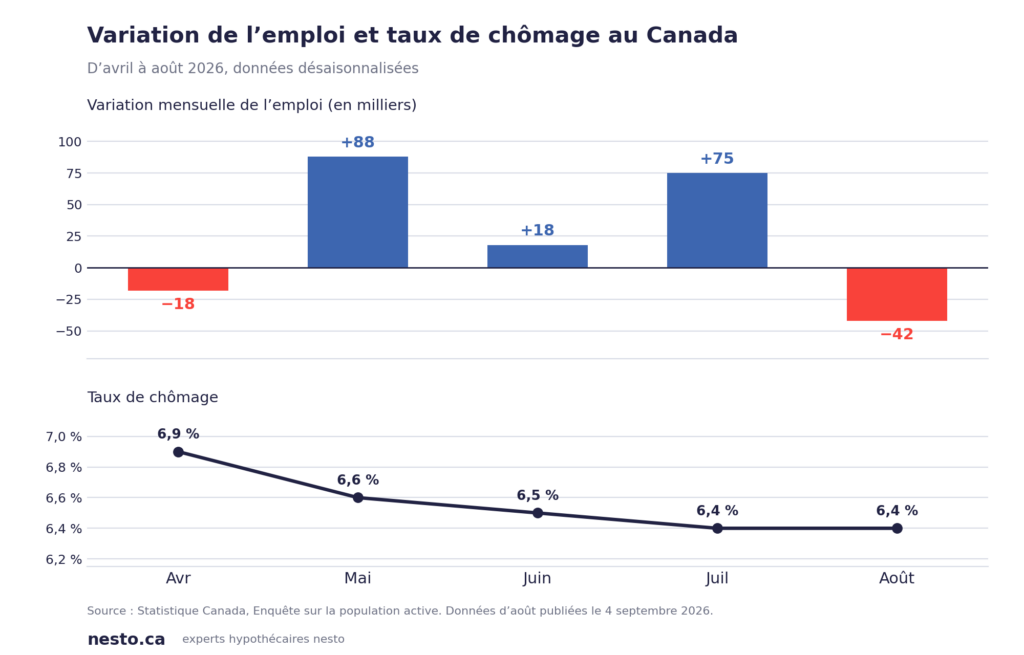
Le Canada a perdu 42 000 emplois en août 2026, alors que les prévisionnistes anticipaient une création d’environ 15 000 postes, tandis que le taux de chômage est demeuré à 6,4 %, selon l’Enquête sur la population active de Statistique Canada publiée le 4 septembre. Le taux d’emploi a reculé de 0,1 point de pourcentage pour s’établir à 60,8 %. Ce repli interrompt une bonne séquence : l’emploi a progressé de 181 000 entre avril et juillet, et le taux de chômage a reculé d’un demi-point de pourcentage au cours des 3 mois se terminant en juillet. Les données sur l’emploi de septembre seront publiées le 9 octobre, et ce sera la première lecture du marché du travail à montrer dans quelle mesure l’escalade tarifaire d’août a touché l’embauche.
Le taux de chômage est demeuré stable uniquement parce que la population active a diminué en même temps que l’emploi. Le taux d’activité a reculé de 0,1 point de pourcentage pour s’établir à 65,0 %, et environ 1,5 million de personnes étaient sans emploi en août, dont 24 % cherchaient du travail depuis 27 semaines ou plus. L’emploi à temps plein a reculé de 36 000, et l’emploi à temps partiel, de 5 800. Cette répartition compte pour l’admissibilité hypothécaire, car les prêteurs peuvent utiliser en entier le revenu d’un emploi à temps plein pour calculer votre capacité d’emprunt.
Par secteur, l’emploi a diminué dans les services aux entreprises, les services relatifs aux bâtiments et les autres services de soutien (-20 000); l’administration publique (-8 800); les ressources naturelles (-7 700) et les services publics (-5 600). La fabrication a été le seul secteur à afficher une hausse marquée, avec 22 000 emplois de plus, principalement en Ontario, alors qu’il s’agit du secteur le plus exposé aux droits de douane américains. Le nombre d’employés du secteur public a reculé de 20 000, un troisième recul mensuel consécutif.
Chez les jeunes de 15 à 24 ans, l’emploi a reculé de 19 000 et le taux de chômage a augmenté de 0,3 point de pourcentage pour atteindre 12,9 %, interrompant une baisse de 1,7 point de pourcentage enregistrée entre avril et juillet. Le taux de chômage a augmenté à 6,0 % chez les hommes du principal groupe d’âge actif et a reculé à 5,0 % chez les femmes du même groupe d’âge. Les étudiants de retour aux études ont malgré tout connu un été plus favorable que l’an dernier, avec un taux de chômage de 9,2 % chez ceux âgés de 20 à 24 ans, contre 12,3 % à l’été 2025.
Sur le plan régional, les pertes se sont concentrées dans les 2 provinces les plus populeuses. L’emploi a reculé de 19 000 au Québec, où le taux de chômage s’est maintenu à 5,6 %, et de 18 000 en Ontario, où il a progressé à 6,9 %. En Colombie-Britannique, le taux de chômage a augmenté de 0,3 point de pourcentage pour atteindre 6,5 %. Le Nouveau-Brunswick a ajouté 2 400 emplois, et l’emploi a peu varié dans les autres provinces.
Le salaire horaire moyen de l’ensemble des employés a augmenté de 2,0 % sur 12 mois pour atteindre 37,02 $, après une hausse de 2,8 % en juillet (données non désaisonnalisées). BMO y voit la lecture la plus faible depuis 2017, hors période pandémique. Contrairement au recul de l’emploi, il s’agit d’une tendance et non d’une donnée isolée, et cela compte pour les taux : c’est le ralentissement des salaires qui empêche un choc des prix de l’énergie de se transformer en inflation persistante, soit précisément le risque signalé par la Banque en septembre.
Toutes les données du rapport ne pointent pas dans la même direction. Le nombre total d’heures travaillées a progressé de 0,6 % en août, s’ajoutant à un gain comparable en juillet, ce qui laisse le troisième trimestre sur une trajectoire annualisée d’environ 5 %. La Banque Scotia y voit des employeurs qui allongent les heures de leur personnel actuel plutôt que d’embaucher, un résultat qu’elle qualifie de plus restrictif que conciliant. Statistique Canada note aussi que le taux de mises à pied dans les industries dépendantes de la demande d’exportation américaine s’est établi en moyenne à 0,9 % au cours des 12 mois se terminant en août, contre 0,7 % dans les autres industries, un canal à surveiller à mesure que les droits de douane se répercutent.
Les économistes se sont montrés prudents plutôt qu’inquiets. Desjardins souligne qu’une fête du Travail et une rentrée scolaire plus tardives qu’à l’habitude ont peut-être repoussé une partie des embauches de fin d’été en septembre. Pour TD, un seul mois de données faibles ne définit pas le marché du travail. RBC continue de pointer l’accélération des départs à la retraite et le ralentissement de la croissance démographique comme les principaux freins à l’emploi cette année, ce qui l’amène à traiter le taux de chômage comme le meilleur baromètre de la conjoncture. Pour les emprunteurs, l’effet concret est mince : une embauche plus faible et des salaires plus modérés affaiblissent les arguments en faveur d’une hausse, mais les rendements obligataires canadiens ont à peine bougé à la publication, de sorte que la tarification des taux fixes est restée telle quelle.
Les décisions de la Banque du Canada en matière de taux d’intérêt visent à soutenir des niveaux d’emploi maximaux durables tout en maintenant la croissance de la production, en gardant l’inflation prévisible et stable tout en stimulant l’économie. Pour garder l’inflation à l’objectif de 2 %, l’économie doit conserver son niveau d’emploi maximal durable. Cela signifie que l’économie fonctionne à sa capacité de production maximale et peut se maintenir sans déclencher d’inflation.
Lorsque l’emploi tombe en dessous du niveau maximum soutenable, les gens ne trouvent pas de travail et leurs revenus et leur épargne diminuent. Ce phénomène affecte les habitudes de consommation et pousse l’inflation à la baisse, éventuellement en deçà de l’objectif de 2 %. Lorsque l’emploi est supérieur à ce niveau, les employeurs ne trouvent pas suffisamment de travailleurs pour répondre à la demande, ce qui entraîne une hausse des prix et des salaires et une augmentation de l’inflation. Il est difficile de trouver l’équilibre parfait entre l’inflation et le taux d’emploi, car tous deux sont mesurés à partir de données recueillies sur leurs performances du mois précédent, et non en temps réel.
La croissance économique (PIB)
L’économie canadienne a connu une forte croissance au deuxième trimestre, puis a calé en juillet, et c’est ce ralentissement que surveille la Banque du Canada. La croissance indique à la Banque la capacité excédentaire dont dispose l’économie. Lorsque la production croît plus vite que le potentiel productif, cette capacité excédentaire se referme et les pressions inflationnistes s’accumulent, ce qui plaide pour un taux directeur plus élevé. Lorsque la croissance stagne, l’offre excédentaire s’élargit et les pressions s’atténuent, ce qui plaide pour un taux plus bas.
Le PIB réel a progressé de 0,8 % au deuxième trimestre de 2026, soit 3,3 % en rythme annualisé, la plus forte cadence trimestrielle en plus de 3 ans. Les exportations ont augmenté de 3,6 %, menées par un bond de 27,0 % des expéditions de voitures et de camions légers, la production automobile s’étant remise de la pénurie de semi-conducteurs et des arrêts de production des 2 trimestres précédents. Les dépenses en immobilisations des entreprises ont augmenté, mettant fin à 5 baisses trimestrielles consécutives, les ouvrages d’ingénierie progressant de 2,3 % et les dépenses en ordinateurs et matériel périphérique de 16,7 %. L’investissement résidentiel a augmenté de 2,5 %. Mesurée par industrie, la production a progressé de 0,9 %, 17 des 20 secteurs étant en expansion.
La composition compte davantage que le chiffre global. Les importations n’ont progressé que de 0,3 %, de sorte que le commerce net a contribué à lui seul environ 4,4 points de pourcentage à la croissance annualisée, un rattrapage ponctuel qui ne se répétera pas. Les données suivantes ont confirmé le ralentissement. Le 29 septembre, Statistique Canada a indiqué que le PIB réel était demeuré inchangé en juillet. La fabrication a reculé de 0,9 %, une première baisse en 4 mois en partie liée à un arrêt imprévu dans une raffinerie, et le commerce de détail a chuté de 1,0 %. Ces reculs ont contrebalancé un gain de 1,3 % de la construction et une hausse de 1,7 % des services publics. L’estimation avancée pour août laisse entrevoir un gain de 0,2 %, que Services économiques RBC juge très susceptible d’être révisé. Services économiques CIBC souligne que ces données précèdent en grande partie l’escalade tarifaire d’août, de sorte que les rapports sur l’emploi et l’inflation d’octobre pèseront plus lourd dans la décision de la Banque du Canada du 28 octobre.
La croissance atteint les taux hypothécaires par 2 canaux plutôt qu’un seul. Une croissance plus forte réduit l’urgence pour la Banque du Canada d’abaisser son taux directeur, qui détermine le taux préférentiel et donc les taux variables. Séparément, les marchés obligataires réévaluent les rendements du gouvernement du Canada dès la publication des données, des mois avant que la Banque n’agisse, et ces rendements déterminent les taux fixes. Pour une analyse complète de cette publication, consultez notre guide sur les chiffres du PIB au Canada.
Dates de publication du produit intérieur brut (PIB) en 2026
| Date | Période de référence | Résultat du PIB réel |
|---|---|---|
| 29 mai | Premier trimestre 2026 | D’abord -0,1 % en rythme annualisé, révisé ensuite à +0,3 % annualisé (+0,1 % trimestriel) |
| 30 juin | Avril 2026 | +0,5 %, révisé ensuite à +0,6 % |
| 31 juillet | Mai 2026 | +0,3 % |
| 28 août | Juin 2026 et deuxième trimestre | Juin +0,3 %, révisé ensuite à +0,4 %; deuxième trimestre +0,8 % (+3,3 % annualisé) |
| 29 septembre | Juillet 2026 | 0,0 % (essentiellement inchangé); estimation avancée d’août +0,2 % |
| 30 octobre | Août 2026 | À déterminer (estimation avancée +0,2 %) |
| 30 novembre | Troisième trimestre 2026 | À déterminer |
Le marché immobilier au Canada
Le marché immobilier canadien fait du surplace depuis 4 mois, et la remontée des taux fixes est la principale nouvelle pression qui s’y exerce. L’Association canadienne de l’immeuble (ACI) rapporte que les ventes nationales de propriétés ont reculé de 0,7 % de juillet à août en données désaisonnalisées, avec 37 504 ventes réelles, soit 6,9 % de moins qu’en août 2025. Les nouvelles inscriptions ont augmenté de 3,3 % par rapport à juillet, mettant fin à 3 baisses mensuelles consécutives, et le ratio ventes/nouvelles inscriptions (SNLR) s’établissait près de 49 %, ce qui correspond à un marché équilibré. Le prix moyen national s’est établi à 668 219 $, en hausse de 0,6 % sur un an, tandis que l’Indice des prix des propriétés MLS (IPP MLS) est resté stable par rapport à juillet et a reculé de 3 % sur un an. Les stocks s’établissaient juste sous les 200 000 propriétés, soit 1,4 % de plus que l’an dernier.
Le communiqué d’août de l’ACI précède la remontée obligataire de septembre, mais il soulignait déjà le contexte de taux. Les taux fixes ont monté avec les rendements obligataires, et une hausse des taux variables est passée d’une possibilité lointaine à un scénario que les marchés intégraient pour cette année. Services économiques RBC lit le recul d’août comme un détour temporaire plutôt qu’un déraillement, et s’attend à une stabilisation au deuxième semestre de 2026 et en 2027. Le portrait régional demeure contrasté. Les prix restent inférieurs à ceux d’il y a un an dans la majeure partie de l’Ontario et de la Colombie-Britannique, alors que le Canada atlantique, le Québec et certaines régions des Prairies affichent toujours une hausse sur un an. À Vancouver, les reventes ont dépassé 2 000 en août pour la première fois en 9 mois.
La hausse des taux fixes réduit votre pouvoir d’achat de deux façons. Elle fait grimper le versement, et elle diminue le montant pour lequel vous êtes admissible, puisque le test de résistance hypothécaire utilise le plus élevé de votre taux contractuel majoré de 2 points de pourcentage ou de 5,25 %. Prenons un prêt hypothécaire de 500 000 $ amorti sur 25 ans. Si un taux fixe de 5 ans passe de 4,00 % à 4,20 %, le versement mensuel passe d’environ 2 630 $ à environ 2 685 $, soit près de 3 270 $ de plus sur un terme de 5 ans. Le taux de qualification passe aussi de 6,00 % à 6,20 %, et la même capacité de paiement ne soutient plus qu’un prêt d’environ 9 200 $ de moins. Ces taux sont donnés à titre d’exemple, et non comme des offres actuelles. La calculatrice de test de résistance hypothécaire vous montre vos propres chiffres.
Le plus récent rapport de Services économiques RBC sur l’abordabilité offre un regard à plus long terme. L’abordabilité nationale a peu changé au deuxième trimestre, et le léger gain provient de la hausse des revenus plutôt que de la baisse des prix ou des taux. RBC s’attend à une légère baisse de l’abordabilité à partir de 2027, à mesure que la hausse des rendements obligataires et les probables hausses de la Banque du Canada feront grimper les coûts d’emprunt. L’ACI publie ses chiffres de septembre à la mi-octobre, et nos perspectives du marché immobilier canadien suivent chaque mois le portrait national.
L’économie américaine
L’économie américaine compte pour les taux hypothécaires canadiens, parce que les rendements obligataires canadiens ont tendance à suivre ceux des titres du Trésor américain. Selon les dernières données du Bureau of Labor Statistics des États-Unis, l’IPC global américain a progressé de 3,4 % sur un an en août, et l’IPC de base, excluant les aliments et l’énergie, de 2,4 %. Les deux mesures demeurent au-dessus de la cible de 2 % de la Réserve fédérale, et l’essence a expliqué plus du tiers de la hausse mensuelle d’août.
Le marché du travail s’est ensuite refroidi. L’emploi salarié américain a augmenté de 133 000 en août, après une révision à la baisse par rapport à 162 000, puis de seulement 29 000 en septembre, alors que le consensus se situait près de 90 000. Le taux de chômage est passé à 4,2 %, et la rémunération horaire moyenne a progressé de 3,0 % sur un an, la plus faible hausse annuelle depuis 2021. Après ce rapport, les investisseurs ont réduit leurs paris sur une nouvelle hausse de la Réserve fédérale à sa rencontre du 28 octobre. La Fed a relevé sa fourchette cible de 25 points de base, à 3,75 % à 4,00 %, le 16 septembre, et ses projections laissent entrevoir une autre hausse d’ici la fin de l’année.
Pour les emprunteurs canadiens, il faut retenir que Washington peut pousser les taux fixes à la hausse même quand la croissance et l’embauche sont faibles au Canada. Le Rapport sur la politique monétaire de juillet de la Banque du Canada situe la croissance américaine à environ 2,5 %, soutenue surtout par une consommation vigoureuse et l’essor des investissements liés à l’intelligence artificielle.
Les droits de douane et leur influence sur les taux d’intérêt au Canada
Les tensions commerciales et les annonces de droits de douane peuvent sembler éloignées du marché hypothécaire, mais elles exercent en réalité une influence directe sur le coût de l’emprunt. Depuis le début de 2025, les États-Unis ont imposé des droits de douane plus élevés sur plusieurs produits canadiens. La Banque du Canada réagit souvent à ces pressions en maintenant son taux directeur plus élevé plus longtemps, ou en retardant les baisses prévues, afin de prévenir une nouvelle poussée des prix à la consommation.
La situation s’est encore compliquée au cours de l’été. Le 1er juillet, les États-Unis ont refusé de renouveler l’ACEUM (aussi appelé CUSMA ou USMCA) pour une nouvelle période de 16 ans lors de son premier examen conjoint, laissant l’accord en vigueur jusqu’en 2036, mais assujetti à des examens annuels. Par ailleurs, en vertu de l’article 34.6 de l’ACEUM, toute partie peut se retirer entièrement de l’accord avec un préavis écrit de 6 mois, une voie beaucoup plus rapide vers une rupture que l’échéance de 2036. Aucune partie ne s’en est prévalue jusqu’à présent, mais son existence explique en partie pourquoi l’incertitude commerciale devrait persister au-delà de 2026.
Les conditions commerciales se sont ensuite nettement détériorées. Les négociations avec les États-Unis ont échoué le 22 août, et un droit de douane américain de 50 % est entré en vigueur le jour même sur environ 28 milliards de dollars de produits canadiens, en vertu de l’article 338 de la loi tarifaire de 1930. Les contre-mesures canadiennes, à des taux de 15 %, de 25 % et de 50 % sur environ 27,6 milliards de dollars de produits américains, sont entrées en vigueur le 8 septembre, accompagnées de mesures de soutien aux entreprises touchées. Les États-Unis ont de nouveau durci le ton : des interdictions d’importation visant certaines boissons alcoolisées, certains produits laitiers et des produits de motocyclettes provenant du Canada sont entrées en vigueur le 29 septembre.
L’exposition mesurée est plus étroite que ne le laissent croire les taux annoncés. Les produits visés représentent environ 5 % des exportations canadiennes vers les États-Unis, un chiffre que la Banque du Canada a repris dans sa déclaration de septembre, dans ses délibérations et dans le discours de son gouverneur du 21 septembre. Plus de 80 % des exportations canadiennes y entrent toujours en franchise de droits en vertu de l’ACEUM. La concentration est régionale et sectorielle plutôt que nationale, touchant surtout les producteurs de plastiques, de machinerie électrique, de meubles et de produits du bois au Québec, en Colombie-Britannique et en Ontario. La Banque juge que l’effet inflationniste des contre-mesures canadiennes est limité, puisqu’elles visent surtout des intrants intermédiaires comme l’acier et des biens pour lesquels il existe des substituts canadiens. La plupart des économistes y voient un frein à la croissance plutôt qu’une nouvelle source d’inflation; cela renforce le maintien. Les premières données sur l’emploi et l’inflation à refléter pleinement ces mesures arriveront en octobre.
Pourquoi les droits de douane ont une incidence sur les taux hypothécaires canadiens :
- Ces droits font grimper les coûts des matériaux importés et des biens intermédiaires (comme les métaux, les pièces automobiles ou les machines) utilisés dans la production canadienne. Ces coûts plus élevés accentuent les pressions inflationnistes, et la Banque du Canada peut alors être plus réticente à réduire son taux directeur.
- Les droits sur les exportations canadiennes vers les États-Unis, comme l’acier, le bois d’œuvre ou les produits manufacturés, augmentent les coûts et ralentissent la demande pour les producteurs canadiens. Cette baisse de la demande peut entraîner une diminution des investissements, une baisse des exportations et un ralentissement de la croissance économique. L’effet inflationniste des droits à l’importation s’en trouve partiellement atténué.
- L’incertitude entourant les menaces commerciales et les droits de douane peut aussi accroître la prime de risque exigée par les investisseurs pour les actifs libellés en dollars canadiens. Cela a pour effet d’élargir l’écart entre les taux d’intérêt mondiaux ou américains et les rendements canadiens, menant à des taux hypothécaires à long terme plus élevés au Canada.
- Si les négociations commerciales progressent et que les droits de douane sont allégés, les pressions inflationnistes pourraient diminuer, donnant ainsi à la Banque du Canada plus de marge de manœuvre pour réduire les coûts d’emprunt.
L’incidence des droits de douane sur les hypothèques au Canada
Les pressions sur les prix liées aux droits de douane peuvent se répercuter sur l’ensemble de l’économie et toucher tous les types d’emprunteurs. Lorsque ces droits augmentent le coût des biens et des matériaux importés, ils alimentent souvent l’inflation, et la Banque du Canada pourrait alors maintenir des coûts d’emprunt élevés plus longtemps.
Acheteurs d’une première propriété : une inflation plus élevée peut rendre l’admissibilité à un prêt hypothécaire plus difficile, augmenter le coût total de l’emprunt et faire grimper les versements mensuels. Les prêteurs pourraient aussi resserrer leurs critères d’admissibilité, limitant ainsi la capacité d’emprunt.
Renouvellements hypothécaires : des taux toujours élevés signifient peu de marge de manœuvre pour obtenir un allègement de taux au renouvellement. De nombreux emprunteurs quittant des taux historiquement bas risquent de voir leurs versements mensuels augmenter sensiblement, que ce soit pour des hypothèques à taux fixe ou variable.
Refinancements : des coûts d’emprunt plus élevés peuvent réduire, voire éliminer l’avantage de consolider des dettes à taux d’intérêt plus élevé ou de puiser dans la valeur nette de leur propriété. Tant que les pressions inflationnistes liées aux droits de douane ne s’atténueront pas, les propriétaires risquent de faire face à moins d’options avantageuses pour réorganiser leur hypothèque.
Ce que les prévisions concernant les taux hypothécaires signifient pour les emprunteurs au Canada
Les taux hypothécaires variables devraient rester stables au moins jusqu’au 28 octobre, et les taux fixes comportent plus de risques à la hausse qu’à la baisse. La hausse des coûts d’emprunt a déjà pesé sur la demande des consommateurs, et les rendements obligataires pourraient continuer de grimper si les données économiques demeurent meilleures que prévu. Cela pourrait ralentir le rythme des ajustements des prêteurs, mais les taux fixes restent orientés à la hausse.
Si votre renouvellement tombe dans les 4 à 6 prochains mois, c’est le cas le plus clair où agir maintenant. Commencez à magasiner tôt et obtenez une garantie de taux. Chez nesto, la garantie de taux de 150 jours s’applique aux termes fixe 5 ans et variable 5 ans, et tous les autres termes offrent une garantie pouvant aller jusqu’à 120 jours. Une garantie de taux vous protège si les taux montent et ne vous coûte rien s’ils baissent.
Les renouvellements hypothécaires continueront d’exercer une pression importante en 2026. De nombreux emprunteurs renouvelleront des hypothèques contractées à une époque où le taux directeur de la Banque du Canada se situait à 1 % ou moins. Pour ces ménages, les taux de renouvellement seront nettement plus élevés que ceux auxquels ils étaient habitués, d’où un risque accru de choc de paiement. Cet ajustement devrait maintenir une pression soutenue sur les budgets des ménages et continuer de freiner la demande sur le marché immobilier, en particulier chez les titulaires d’hypothèques à taux fixe confrontés à des hausses marquées de leurs versements. En contrepartie, ces coûts plus élevés pourraient contribuer à modérer les perspectives d’inflation, puisque les coûts liés au logement et aux intérêts hypothécaires se reflètent dans l’IPC canadien.
De nouvelles données montrent comment cela se traduit pour les titulaires de prêts hypothécaires et les emprunteurs canadiens. Le Rapport sur la stabilité financière de la Banque du Canada estime qu’une minorité d’emprunteurs, soit environ 4 % à l’échelle nationale et près de 9 % dans la région de Toronto, pourraient ne pas être admissibles à un refinancement aux taux et aux prix de 2027. La plupart peuvent tout de même renouveler auprès de leur prêteur actuel. Ne pas pouvoir se refinancer n’équivaut pas à un défaut de paiement : les ménages doivent simplement composer avec des obligations de crédit serrées, sans véritable solution. Les données du deuxième trimestre, publiées le 11 septembre, ont apporté le premier véritable allègement. La dette des ménages sur le marché du crédit est passée de 178,6 % à 176,4 % du revenu disponible, la plus forte baisse trimestrielle depuis le troisième trimestre de 2024, mettant fin à six hausses trimestrielles consécutives. Le ratio du service de la dette des ménages a fléchi à 14,52 %, contre 14,68 % après révision, son plus bas niveau en quatre ans, le revenu disponible ayant progressé de 2,1 % alors que les versements totaux sur la dette n’augmentaient que de 1,0 %. Les paiements d’intérêts hypothécaires ont tout de même grimpé de 1,6 %, la plus forte hausse trimestrielle en deux ans, à mesure que les renouvellements se repositionnent par rapport aux taux de l’époque de la pandémie. Les recherches de la Société canadienne d’hypothèques et de logement (SCHL) auprès des consommateurs vont dans le même sens : 35 % des emprunteurs qui ont renouvelé leur prêt disent avoir ressenti une pression financière accrue en raison de l’évolution des taux d’intérêt.
Prévisions des taux hypothécaires pour 2027 à 2030
Même s’il est presque impossible de prédire avec précision l’évolution des taux d’intérêt, la majorité des économistes s’entendent pour dire que les taux devraient se stabiliser une fois l’inflation revenue dans la fourchette cible. Les coûts d’emprunt plus élevés toucheront un nombre croissant de ménages, notamment à mesure que les emprunteurs ayant verrouillé des taux historiquement bas arrivent à échéance et renouvellent à des niveaux beaucoup plus élevés. Cette vague de renouvellements devrait continuer de peser sur les budgets des ménages et de tempérer à la fois la demande immobilière et l’inflation, puisque les coûts liés au logement et aux intérêts hypothécaires se répercutent sur l’indice des prix à la consommation (IPC).
Au-delà de 2026, le scénario le plus probable demeure celui d’une normalisation graduelle des taux, avec des ajustements modestes dictés par les conditions économiques plutôt que par des mesures d’urgence comme celles observées par le passé. Cela prépare le terrain pour un environnement pluriannuel où les taux hypothécaires se rapprochent davantage de leurs moyennes historiques, rendant la planification à long terme plus importante que le moment choisi pour obtenir un taux. Les prévisions consensuelles voient la Banque maintenir son taux à 2,25 % jusqu’à la fin de 2026, avant d’amorcer une remontée du taux directeur au deuxième trimestre de 2027, RBC anticipant par exemple une série de hausses d’un quart de point tout au long de 2027. Les anticipations des marchés devancent largement cet échéancier, avec environ 100 points de base de hausses intégrées sur les 12 prochains mois, ce qui vaut la peine d’être gardé en tête si vous hésitez entre un terme plus court et un terme plus long.
Prévisions concernant le taux directeur du Canada pour 2027
| Banque | Taux directeur T1 2027 | Taux directeur T2 2027 | Taux directeur T3 2027 | Taux directeur T4 2027 |
|---|---|---|---|---|
| BMO | 2,25 % | 2,25 % | 2,25 % | 2,25 % |
| CIBC | 2,25 % | 2,50 % | 2,75 % | 2,75 % |
| Banque Nationale | 2,50 % | – | – | 2,75 % |
| RBC | 2,50 % | 2,75 % | 3,00 % | 3,25 % |
| Banque Scotia | 3,00 % | 3,00 % | 3,00 % | 3,00 % |
| TD | 2,25 % | 2,25 % | 2,25 % | 2,25 % |
Prévisions concernant le rendement des obligations à 5 ans du gouvernement du Canada à l’horizon 2027
| Banque | T1 2027 | T2 2027 | T3 2027 | T4 2027 |
|---|---|---|---|---|
| BMO | 2,90 % | 2,95 % | 2,95 % | 2,95 % |
| CIBC | 3,30 % | 3,35 % | 3,40 % | 3,45 % |
| Banque Nationale | 3,10 % | – | – | 3,05 % |
| RBC | 3,40 % | 3,45 % | 3,50 % | 3,50 % |
| Banque Scotia | 3,35 % | 3,35 % | 3,35 % | 3,35 % |
| TD | 2,90 % | 2,90 % | 2,90 % | 2,90 % |
Enquête trimestrielle de la Banque du Canada auprès des participants au marché : prévisions trimestrielles 2027-2028
Les prévisions de la Banque du Canada, tirées de son enquête du deuxième trimestre de 2026, s’étendent jusqu’en 2027 et 2028 et donnent un aperçu de ce que nous pouvons attendre en matière de taux d’intérêt à l’avenir.
| 2027 | Taux d’intérêt directeur (attentes basées sur la réponse médiane) |
|---|---|
| Janvier | 2,25 % |
| Mars | 2,50 % |
| Avril | 2,50 % |
| Juin | 2,50 % |
| T3 | 2,75 % |
| T4 | 2,75 % |
| 2028 | |
| T1 | 2,75 % |
| T2 | 2,75 % |
| T3 | 2,75 % |
| 2027 | Rendement des obligations canadiennes à 5 ans (réponse médiane) |
|---|---|
| Décembre | 3,10 % |
Prévisions de nesto concernant les taux directeurs au Canada pour la période 2027-2030
| Taux directeur | |
|---|---|
| T1 2027 | 2,50 % |
| T2 2027 | 2,50 % |
| T3 2027 | 2,50 % |
| T4 2027 | 2,50 % |
| T1 2028 | 2,75 % |
| T2 2028 | 2,75 % |
| T3 2028 | 2,75 % |
| T4 2028 | 2,75 % |
| T1 2029 | 3,00 % |
| T2 2029 | 3,00 % |
| T3 2029 | 3,00 % |
| T4 2029 | 3,25 % |
| T1 2030 | 3,25 % |
| T2 2030 | 3,25 % |
| T3 2030 | 3,25 % |
| T4 2030 | 3,50 % |
Nous sommes curieux…
Foire aux questions (FAQ) sur les prévisions des taux hypothécaires au Canada
Est-ce que les taux d’intérêt hypothécaires baisseront en 2026?
Les taux d’intérêt hypothécaires ne devraient pas baisser en 2026. La Banque du Canada a maintenu son taux directeur à 2,25 % pour 7 décisions consécutives. Les taux hypothécaires fixes ont monté depuis août avec la hausse des rendements obligataires, et les anticipations des marchés pointent vers une hausse plutôt qu’une baisse comme prochain geste de la Banque.
La Banque du Canada haussera-t-elle son taux directeur le 28 octobre 2026?
La Banque du Canada devrait maintenir son taux directeur à 2,25 % le 28 octobre 2026, mais une hausse d’un quart de point demeure une possibilité réelle. Les marchés monétaires accordaient environ une chance sur trois à une hausse au 1er octobre, la plupart des économistes des banques s’attendent à une première hausse en 2027, et l’inflation de septembre, publiée le 19 octobre, est la prochaine donnée susceptible de modifier ces probabilités.
Pourquoi les taux hypothécaires fixes montent-ils alors que la Banque du Canada n’a pas modifié son taux?
Les taux hypothécaires fixes montent parce qu’ils suivent les rendements des obligations du gouvernement du Canada plutôt que le taux directeur de la Banque du Canada. Le rendement à 5 ans a grimpé à un sommet de 52 semaines près de 3,73 % le 28 septembre, alors que les marchés obligataires mondiaux reculaient sous l’effet des craintes d’inflation liées à l’énergie. Les prêteurs ont relevé leurs taux fixes d’environ 10 à 20 points de base en réaction.
Quand aura lieu la prochaine annonce de taux d’intérêt de la Banque du Canada?
La prochaine annonce de taux d’intérêt de la Banque du Canada aura lieu le 28 octobre 2026, à 9 h 45. Elle sera accompagnée d’un Rapport sur la politique monétaire. La dernière décision de l’année suivra le 9 décembre 2026.
De combien les taux d’intérêt augmenteront-ils au cours des 5 prochaines années au Canada?
La majorité des prévisions suggèrent que les taux d’intérêt évolueront dans une fourchette plus normalisée, sans hausse ni baisse marquée. Cela dit, il demeure difficile d’anticiper avec précision l’évolution des taux sur un horizon de 5 ans, puisque les décisions de la Banque du Canada sont influencées par des pressions inflationnistes tant nationales qu’internationales. L’un des facteurs clés dans la lutte à long terme contre l’inflation demeure le coût de la vie, qui continuera d’augmenter à mesure que la population croît et vieillit, exerçant une pression structurelle sur l’économie.
Comment mes versements hypothécaires seront-ils touchés si je renouvelle en 2026?
Pour la majorité des emprunteurs qui renouvelleront leur hypothèque en 2026, les versements mensuels devraient être plus élevés qu’au moment de l’octroi initial. Les personnes ayant verrouillé un taux fixe en 2021 doivent s’attendre à des hausses notables. Pour les hypothèques à taux fixe, les augmentations pourraient atteindre en moyenne environ 20 %. Du côté des taux variables, les variations pourraient aller d’environ 7 % à plus de 40 %, selon qu’il s’agisse d’une hypothèque à taux ajustable (ARM) ou d’une hypothèque à taux variable à paiement fixe (VRM), et selon la façon dont le prêt a été géré durant la période de hausses de taux.
Quel est le meilleur moment pour obtenir une hypothèque?
Le meilleur moment pour obtenir une hypothèque, c’est lorsque votre situation financière est stable, que votre dossier de crédit est solide et que vous avez accumulé une mise de fonds suffisante ainsi que les frais de clôture. Les taux hypothécaires peuvent changer rapidement et demeurent difficiles à prévoir avec précision. Tenter de prévoir le bon moment pour entrer sur le marché n’est donc généralement pas la stratégie la plus fiable.
Devrais-je attendre que les taux baissent avant d’acheter?
Attendre une baisse des taux hypothécaires peut être risqué, parce que les prévisions peuvent changer et qu’une baisse n’est jamais garantie. Des taux plus bas peuvent aussi stimuler la demande et faire grimper le prix des propriétés. Si vous achetez lorsque vous êtes financièrement prêt, puis que les taux baissent par la suite, vous pourriez avoir la possibilité de passer d’un taux variable à un taux fixe, de choisir un terme fixe plus court, de combiner des options hypothécaires ou de refinancer afin de profiter de coûts d’emprunt plus avantageux.
Le rapport sur l’emploi d’août a-t-il modifié les prévisions de taux hypothécaires?
Le rapport sur l’emploi d’août n’a pas modifié les prévisions de taux hypothécaires. L’emploi a reculé de 42 000 et la croissance des salaires a ralenti à 2 %. Cela affaiblit les arguments en faveur d’une hausse de la Banque du Canada. Le taux de chômage est toutefois demeuré à 6,4 % et les rendements obligataires canadiens ont à peine bougé à la publication, de sorte que la tarification des taux fixes est restée essentiellement inchangée. Le rapport de septembre sera publié le 9 octobre.
Comment le PIB du deuxième trimestre a-t-il influencé les prévisions de taux hypothécaires?
La croissance du PIB de 3,3 % en rythme annualisé au deuxième trimestre n’a pas modifié les prévisions de taux hypothécaires pour 2026. Cette vigueur venait surtout d’un rebond ponctuel des exportations automobiles dans une période terminée en juin. Statistique Canada a indiqué le 29 septembre que le PIB réel était demeuré inchangé en juillet, ce qui explique pourquoi la Banque du Canada a maintenu son taux directeur le 2 septembre.
Les taux hypothécaires vont-ils monter si l’économie canadienne continue de croître?
Les taux hypothécaires ne monteront pas nécessairement si l’économie canadienne continue de croître. Les taux fixes réagissent aux rendements des obligations du gouvernement du Canada, qui intègrent les attentes plutôt que les résultats passés, et les taux variables ne bougent que lorsque la Banque du Canada modifie son taux directeur. Une croissance soutenue qui referme l’offre excédentaire finirait par justifier des taux plus élevés, mais un seul trimestre vigoureux ne suffit pas.
En conclusion
Les taux hypothécaires fluctueront toujours, comme ils l’ont fait depuis l’apparition des hypothèques. En fin de compte, ce n’est pas tant le taux qui compte, mais la part de votre revenu disponible consacrée au remboursement de cette dette. L’objectif devrait être de maintenir des versements prévisibles, compatibles avec votre budget et viables à long terme, en cohérence avec votre situation personnelle et vos objectifs financiers. Les taux variables devraient rester stables, alors que les taux fixes comportent un risque à la hausse, et un retour aux creux historiques demeure improbable. La flexibilité, la prévisibilité et la planification à long terme importent donc davantage que le moment choisi pour obtenir un taux.
Prendre une décision hypothécaire aujourd’hui exige plus qu’une intuition sur l’évolution des taux. Communiquez avec les experts hypothécaires de nesto pour obtenir des conseils transparents et bâtir une stratégie adaptée à vos options de taux et à vos objectifs à long terme.
Pourquoi choisir nesto
Chez nesto, nos experts hypothécaires sans commission et certifiés dans de nombreuses provinces fournissent des conseils et un service exceptionnels qui dépassent les normes du secteur. Nos experts hypothécaires sont des employés salariés non commissionnés qui fournissent des conseils impartiaux sur les options hypothécaires adaptées à vos besoins et sont évalués en fonction de la satisfaction des clients et de la qualité de leurs conseils. nesto vise à transformer le secteur hypothécaire en fournissant des conseils honnêtes et des taux compétitifs à l’aide d’un processus entièrement numérique, transparent et fluide.
nesto a pour mission d’offrir une expérience de financement hypothécaire positive, transparente et simplifiée du début à la fin.
Contactez nos experts hypothécaires agréés et qualifiés pour trouver votre meilleur taux hypothécaire au Canada.
Prêt à vous lancer?
À propos des contributeurs