Prévisions relatives aux taux hypothécaires au Canada 2026-2030
La Banque du Canada a relevé son taux directeur d’un quart de point, à 2,5 %, le 28 octobre 2026. Il s’agit de sa première hausse depuis juillet 2023, après sept maintiens consécutifs à 2,25 %. La Banque a agi « pour réduire le risque que la persistance des prix élevés de l’énergie se propage de façon généralisée aux prix d’autres biens et services ». Son Rapport sur la politique monétaire (RPM) d’octobre prévoit que l’inflation, à 3,1 % en septembre, atteindra environ 3,5 % à la fin de 2026 et ne reviendra à 2 % qu’au milieu de 2028. La Banque s’attend à ce que l’inflation continue d’augmenter jusqu’au premier trimestre de 2027, puisque « les pressions sur les coûts s’intensifient » et que ses enquêtes indiquent que les entreprises transmettront une plus grande part de leurs coûts à leur clientèle au cours de la prochaine année. Les mesures fondamentales restent près de 2 %; la question pour la fin de 2026 est donc de savoir si l’inflation énergétique se propage aux prix courants.
Les taux variables suivent le taux préférentiel des prêteurs, qui évolue généralement avec le taux directeur. Les taux fixes suivent les rendements des obligations du gouvernement du Canada (GdC). Le rendement à 5 ans a clôturé à 3,62 % le 28 octobre, sous son sommet de 52 semaines d’environ 3,73 % du 28 septembre, et les six grandes banques ont toutes relevé certains taux fixes depuis le début de septembre. Avant la décision, les prévisions des banques étaient partagées : RBC, TD et BMO voyaient le taux directeur à 2,25 % à la fin de 2026, alors que la Banque Scotia et la Banque Nationale prévoyaient 2,50 %, le niveau fixé le 28 octobre. Après la décision, toutes les équipes économiques bancaires consultées s’attendent à au moins une autre hausse. Les Services économiques TD et les Services économiques CIBC prévoient une dernière hausse d’un quart de point au début de 2027, à 2,75 %, soit environ le milieu de la fourchette neutre de la Banque; la CIBC s’attend d’abord à une pause en décembre. Les Services économiques RBC prévoient trois autres hausses, à compter de décembre ou de janvier, et la Banque Scotia anticipe une hausse en décembre et un sommet de 3,25 % au premier semestre de 2027. La Banque Nationale penche pour décembre, et Desjardins prévoit une dernière hausse dont le moment dépendra des données. Nesto a mis à jour cette prévision le 28 octobre 2026, à partir des données disponibles ce jour-là. La prochaine mise à jour suivra la décision du 9 décembre.
Les grandes lignes
- La Banque du Canada a relevé son taux directeur à 2,5 % le 28 octobre, sa première hausse depuis juillet 2023, et a indiqué : « Il pourrait être nécessaire d’augmenter davantage le taux directeur, mais vu les incertitudes actuelles, le Conseil a convenu de procéder avec prudence. »
- Le Rapport sur la politique monétaire d’octobre prévoit une inflation d’environ 3,5 % à la fin de 2026 et de 3 % en moyenne en 2027, soit 1 point de plus qu’en juillet. Elle prévoit un retour à 2 % au milieu de 2028.
- Les versements à taux variable augmentent avec le taux préférentiel après la hausse, tandis que les taux fixes continuent de suivre les rendements des obligations du GdC. La prochaine décision aura lieu le 9 décembre, et le prochain Rapport sur la politique monétaire paraîtra le 27 janvier 2027.
Meilleurs taux hypothécaires
Aperçu des taux hypothécaires au Canada (28 octobre 2026)
Voici les données qui déterminent actuellement les taux hypothécaires au Canada, chacune accompagnée de sa date et de la prochaine publication à surveiller.
| Indicateur | Dernière lecture | Pourquoi c’est important pour les taux hypothécaires |
|---|---|---|
| Taux directeur de la Banque du Canada | 2,50 % (relevé de 25 points de base le 28 octobre) | La Banque fixe le taux cible du financement à un jour, qui influence le taux préférentiel des prêteurs et les taux hypothécaires variables. |
| Taux préférentiel | 4,70 % | Chaque prêteur fixe son propre taux préférentiel. Il évolue généralement avec le taux directeur, et les taux hypothécaires variables en découlent. |
| Rendement de l’obligation du GdC à 5 ans | 3,58 % le 29 octobre (sommet sur 52 semaines de 3,729 % le 28 septembre) | Principal facteur des taux hypothécaires fixes de 5 ans. |
| Inflation (IPC) | 3,1 % en septembre, contre 3 % en août; IPC-tronq 1,8 %, IPC-méd 1,9 % et IPC-comm 2,4 %. Prochaine publication : le 16 novembre | Les mesures fondamentales indiquent si la hausse des prix de l’énergie se propage aux autres prix. |
| Taux de chômage | 6,7 % en octobre, contre 6,5 %; l’emploi a peu varié (-4 700). Prochaine publication : le 4 décembre | Montre l’ampleur du relâchement de l’économie. |
| PIB réel | 0 % en août, un deuxième mois inchangé après juillet; estimation anticipée de -0,1 % pour septembre. Prochaine publication : le 30 novembre (troisième trimestre) | Indique l’ampleur de la capacité excédentaire de l’économie. |
| Prochaine décision de la Banque du Canada | 9 décembre 2026, sans Rapport sur la politique monétaire. Le Conseil a convenu de « prendre ses décisions de politique monétaire une à la fois ». Prochain rapport : le 27 janvier 2027 | Prochaine date susceptible de faire bouger les taux variables. |
Pourquoi les renouvellements hypothécaires en 2026 pourraient entraîner des versements plus élevés pour 33 % des emprunteurs
D’ici la fin de 2026, environ 33 % des titulaires d’un prêt hypothécaire au Canada devraient faire face à une hausse de leurs versements mensuels. Près de 75 % des personnes touchées par une augmentation détiennent une hypothèque à taux fixe sur 5 ans. Pour ceux qui renouvellent une hypothèque à taux fixe en 2026, la hausse moyenne des versements devrait tourner autour de 20 %. Cette augmentation reflète le passage des taux exceptionnellement bas de la période pandémique aux coûts d’emprunt plus élevés d’aujourd’hui.
La situation est toutefois très différente pour les personnes ayant une hypothèque à taux variable. Celles qui détiennent une hypothèque à taux ajustable (ARM) ont déjà absorbé la majorité des hausses de taux passées. Leurs versements étaient stables depuis la baisse d’octobre 2025. Ils augmentent avec la hausse du 28 octobre 2026, à mesure que les prêteurs relèvent leur taux préférentiel : environ 70 $ de plus par mois sur un solde de 500 000 $ amorti sur 25 ans.
Les titulaires d’hypothèques à taux variable (VRM) font face à un éventail de résultats plus large. Environ 10 % des personnes qui renouvellent une hypothèque à taux variable devraient voir leurs versements augmenter de plus de 40 %, alors qu’environ 25 % pourraient les voir diminuer d’au moins 7 %. Cet écart s’explique en grande partie par la façon dont les emprunteurs ont géré le cycle de resserrement. Ceux qui ont augmenté leurs versements mensuels pour couvrir à la fois le capital et les intérêts s’en tirent mieux au renouvellement. À l’opposé, ceux dont l’hypothèque a connu un amortissement négatif risquent de voir leurs versements bondir davantage.
Cette pression commence à se manifester dans les données. Selon le bulletin Market Pulse du deuxième trimestre de 2026 d’Equifax Canada, les prêts hypothécaires en défaut grave (90 jours ou plus de retard) représentaient 0,30 % des soldes, en hausse de 33,8 % sur un an, et 0,23 % des comptes, en hausse de 17,5 %. Equifax désigne l’Ontario et la Colombie-Britannique comme les deux provinces les plus touchées : en Ontario, les paiements manqués sur les dettes autres qu’hypothécaires des titulaires d’un prêt hypothécaire ont progressé de 27 % en valeur sur un an. Equifax signale aussi que les insolvabilités ont atteint leur plus haut taux depuis 2009, avec une forte hausse chez les propriétaires. Le bilan national de Statistique Canada montre par ailleurs que la valeur totale des intérêts hypothécaires payés par les ménages est repartie à la hausse à mesure que la vague de renouvellements s’installe, même si la composante des coûts d’intérêt hypothécaire (CIH) de l’indice des prix à la consommation a reculé sur un an. Ces deux séries mesurent des réalités différentes, soit les dollars totaux payés par rapport à la variation annuelle moyenne des prix, ce qui explique pourquoi elles peuvent évoluer chacune de leur côté.
Prévisions des taux hypothécaires au Canada (mise à jour du 28 octobre 2026)
Les perspectives des taux hypothécaires au Canada pour la fin de 2026 dépendent de la capacité de l’inflation énergétique à se propager aux prix courants et de la façon dont la Banque du Canada pèsera ce risque par rapport au ralentissement de la croissance. La Banque du Canada a relevé son taux directeur à 2,5 % le 28 octobre, jugeant qu’« une hausse du taux directeur est donc nécessaire pour réduire le risque que les prix élevés de l’énergie se propagent et se transforment en inflation généralisée ». Avant la décision, 3 des six grandes banques prévoyaient un maintien jusqu’à la fin de l’année et 2 prévoyaient une hausse. Les marchés obligataires étaient allés plus loin que les économistes, de sorte que les taux fixes ont monté des mois avant les taux variables.
La croissance s’est nettement raffermie au deuxième trimestre. Statistique Canada rapporte que le PIB réel a progressé de 0,8 % au trimestre, soit 3,3 % en rythme annualisé, la plus forte cadence en plus de 3 ans. Les exportations ont augmenté de 3,6 % grâce au rebond des expéditions automobiles. Les dépenses en immobilisations des entreprises ont rebondi après 5 baisses trimestrielles consécutives, et l’investissement résidentiel a progressé de 2,5 % à mesure que le marché de la revente se réchauffait en Ontario, au Québec et en Colombie-Britannique. L’élan s’est ensuite essoufflé. Selon la publication du 29 septembre de Statistique Canada, le PIB réel est demeuré inchangé en juillet, après une révision à la hausse de la croissance de juin à 0,4 %, et l’estimation avancée laisse entrevoir un gain de 0,2 % en août. L’organisme a aussi révisé la croissance du premier trimestre à un gain annualisé de 0,3 %, après une baisse initiale de 0,1 %. Le Canada n’est donc pas entré en récession technique.
La position externe du Canada s’est raffermie au même moment. Le compte courant est passé d’un déficit révisé de 8,3 milliards de dollars au premier trimestre à un excédent de 8,8 milliards de dollars au deuxième, le premier excédent depuis 2022 et le plus important depuis 2005. La balance des biens est passée d’un déficit de 6,4 milliards de dollars à un excédent de 12,2 milliards de dollars, grâce à des exportations d’énergie et d’automobiles record. Les investisseurs étrangers ont acheté un montant record de 80,8 milliards de dollars d’obligations du gouvernement du Canada pendant la même période, ce qui touche directement les taux fixes, puisque ces obligations servent de référence aux prêteurs.
Le deuxième trimestre a nettement dépassé les quelque 2,5 % projetés par la Banque du Canada dans son Rapport sur la politique monétaire de juillet. Le rapport d’octobre relève la croissance annuelle à 1 % en 2026 et à 2 % en 2027 comme en 2028, contre 0,7 %, 1,8 % et 1,8 % en juillet. Elle prévoyait un ralentissement de la croissance à environ 2 % en rythme annualisé au troisième trimestre et à 0,8 % au quatrième. Les données publiées le 30 octobre par Statistique Canada sont plus faibles pour le troisième trimestre : selon les données par industrie, l’économie a progressé de 0,3 %, soit environ 1,3 % en rythme annualisé selon l’estimation de Services économiques RBC. L’Enquête sur la population active d’octobre pointe dans la même direction : l’emploi a peu varié (-4 700) après des baisses de 42 000 en août et de 68 000 en septembre, et le taux de chômage a augmenté à 6,7 %.
L’Enquête sur les perspectives des entreprises du troisième trimestre, publiée le 19 octobre, ajoute une lecture plus prudente sur l’embauche. Le sentiment des entreprises s’est amélioré, et la proportion d’entreprises qui se préparent à une récession au cours des 12 prochains mois est passée de 17 % à 6 %, son plus bas niveau depuis l’ajout de la question en 2023. Les intentions d’embauche demeurent toutefois faibles, et la plupart des entreprises comptent garder leurs effectifs inchangés. Environ les trois quarts des entrevues ont eu lieu avant l’échec des négociations commerciales entre le Canada et les États-Unis, de sorte que l’enquête précède en grande partie les nouveaux droits de douane.
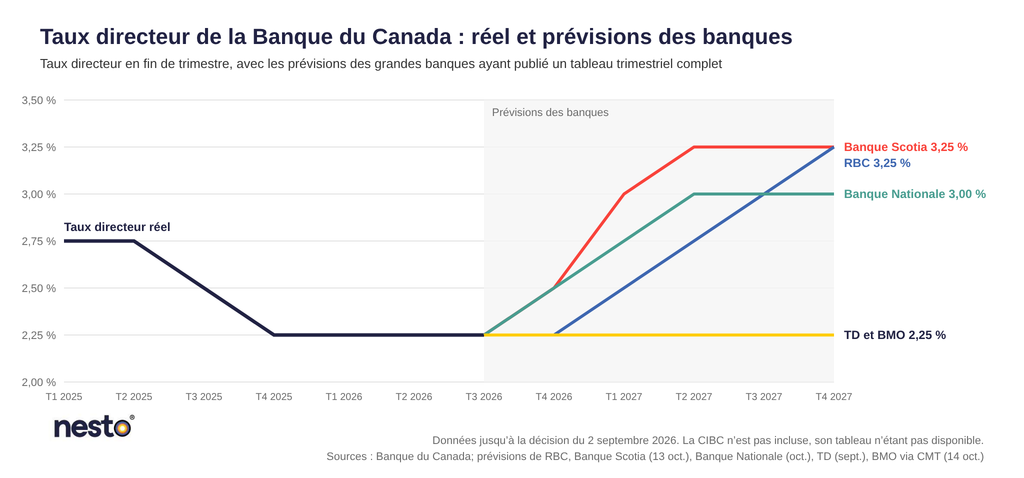
Méthodologie du graphique : taux cible du financement à un jour en fin de trimestre. Les valeurs réelles jusqu’au 28 octobre 2026 proviennent de la Banque du Canada. Chaque ligne de prévision montre la prévision de fin de trimestre publiée par chaque banque : RBC et la Banque Scotia (13 octobre 2026), la Banque Nationale (octobre 2026) et TD (septembre 2026). TD et BMO prévoient toutes deux 2,25 % sur toute la période, et la prévision de BMO est celle rapportée par Canadian Mortgage Trends le 14 octobre 2026. La CIBC n’y figure pas, faute de tableau de prévisions disponible. Données jusqu’à la décision du 28 octobre 2026. Toutes les prévisions des banques ont été publiées avant la hausse du 28 octobre.
Taux directeur de la Banque du Canada (taux variables)
Avant la décision du 28 octobre, les prévisions des six grandes banques pour le taux directeur se divisaient en deux camps. RBC, TD et BMO s’attendaient à ce qu’il termine 2026 à 2,25 %, TD ne prévoyant aucun changement jusqu’en 2028 et BMO, aucun jusqu’en 2027. La Banque Scotia et la Banque Nationale prévoyaient 2,50 % au quatrième trimestre, le niveau fixé par la Banque le 28 octobre. RBC, la Banque Scotia, la Banque Nationale et la CIBC prévoient toutes des hausses en 2027. Chaque ligne du tableau a sa propre date de publication; les prévisions ne sont donc pas directement comparables d’un jour à l’autre.
| Banque | Prévision publiée | T4 2026 |
|---|---|---|
| BMO | 14 octobre | 2,25 % |
| CIBC | Septembre | – |
| Banque Nationale | Octobre | 2,50 % |
| RBC | 13 octobre | 2,25 % |
| Banque Scotia | 13 octobre | 2,50 % |
| TD | Septembre | 2,25 % |
Rendements des obligations du Canada à 5 ans (taux fixes)
Les taux hypothécaires fixes ont monté plus vite que ne le prévoyaient les projections de juillet. Au 13 juillet, les six grandes banques s’attendaient à ce que le rendement des obligations du GdC à 5 ans progresse graduellement, d’un creux près de 3 % en début d’année à environ 3,25 % d’ici la fin de 2026. Le marché a dépassé cette fourchette en août et poursuivi sa montée, et les 4 banques dont nous avons pu lire les tableaux situent maintenant le rendement de fin 2026 entre 3,50 % et 3,65 %.
Le rendement à 5 ans se situait près de 2,6 % en février, a atteint un sommet de 12 mois près de 3,36 % le 21 août, puis a bondi à 3,711 % le 14 septembre, contre 3,448 % le 8 septembre. Il a établi un nouveau sommet de 52 semaines à 3,729 % le 28 septembre, avant de redescendre vers 3,68 % le lendemain. En octobre, il a clôturé entre 3,53 % et 3,63 %, selon la Banque du Canada, et à 3,54 % le 16 octobre. Les prêteurs ont suivi le marché obligataire. BMO, la Banque Nationale, RBC et la Banque Scotia ont relevé certains taux fixes en septembre, puis CIBC et TD ont emboîté le pas le 29 septembre en relevant d’environ 20 points de base certains taux fixes de 3 et de 5 ans. Dans l’ensemble, les taux fixes ont augmenté de 10 à 20 points de base au cours du mois.
La pression vient surtout de l’étranger. Un repli généralisé des marchés obligataires, alimenté par les craintes d’inflation liées à l’énergie et par l’ampleur des émissions des gouvernements, a fait grimper les rendements dans les grandes économies, et les rendements canadiens ont suivi. Des rapports décevants sur l’emploi au pays n’ont apporté que très peu de soulagement sur les grilles de taux. Les repères de financement qui sous-tendent la tarification des taux fixes, soit le taux de swap de 4 ans et le taux des obligations hypothécaires du Canada de 5 ans, n’ont bougé que de 1 et de 3 points de base le jour de la publication des données d’août, et le rendement de l’obligation du GdC à 10 ans n’a reculé que d’environ 3 points de base, à près de 3,9 %, après le rapport de septembre. La forme de la courbe a aussi changé. Le rendement de l’obligation du GdC à 1 an se situait près de 2,67 % en août, laissant le 5 ans plus de 60 points de base au-dessus, après plusieurs années où les rendements à court terme étaient généralement plus élevés. Pour qui compare les termes, cet écart explique pourquoi un terme fixe plus court se négocie aujourd’hui sous le taux fixe de 5 ans chez la plupart des prêteurs.
| Banque | Prévision publiée | T4 2026 |
|---|---|---|
| BMO | 14 octobre | – |
| CIBC | Septembre | – |
| Banque Nationale | Octobre | 3,60 % |
| RBC | 13 octobre | 3,60 % |
| Banque Scotia | 13 octobre | 3,65 % |
| TD | Septembre | 3,50 % |
Les rendements des obligations du Canada à 5 ans constituent le principal indicateur utilisé par les prêteurs pour établir les taux fixes de 5 ans. Les institutions financières ajoutent généralement une marge d’environ 1 % à 2 % pour tenir compte des coûts de financement, du risque de crédit et des marges opérationnelles. Cette marge varie selon le prêteur et les conditions du marché. Les taux hypothécaires réels peuvent donc différer même si les rendements obligataires demeurent stables, et les prévisions ne constituent pas des taux garantis.
Les taux d’intérêt vont-ils baisser en 2026?
Non, les taux d’intérêt ne devraient pas baisser en 2026. Le taux directeur de la Banque du Canada a diminué de 100 points de base en 2025 (un point de base équivaut à 0,01 %), et aucune des six grandes banques ne prévoit une nouvelle baisse cette année. La Banque a tranché le 28 octobre en relevant son taux à 2,5 %, et elle a indiqué qu’une nouvelle hausse pourrait être nécessaire.
Avant la décision, RBC, TD et BMO prévoyaient un taux directeur de 2,25 % à la fin de 2026, alors que la Banque Scotia et la Banque Nationale prévoyaient 2,50 %, le niveau maintenant fixé par la Banque. Les taux hypothécaires fixes suivent les rendements des obligations du gouvernement du Canada, qui évoluent selon les attentes des marchés financiers, et ces attentes pointent actuellement vers le haut, en particulier pour le taux fixe de 5 ans.
Le résumé des délibérations de la Banque, publié le 16 septembre, confirme le maintien, mais ajoute une mise en garde conditionnelle. Si la hausse des prix de l’énergie se répercutait sur d’autres composantes de l’indice des prix à la consommation, les membres du Conseil de direction ont convenu qu’une réaction de politique monétaire pourrait être nécessaire. Le Conseil a tout de même jugé que l’économie demeurait en situation d’offre excédentaire, et il a désigné le conflit au Moyen-Orient et le différend commercial comme les deux principaux risques, tous deux plus aigus depuis juillet.
Avant la décision du 28 octobre, les économistes des banques y voyaient surtout un maintien teinté de fermeté. Selon sa prévision du 13 octobre, Services économiques RBC gardait le taux directeur à 2,25 % jusqu’à la fin de 2026, puis le portait à 3,25 % à la fin de 2027. Services économiques TD ne prévoyait aucun changement jusqu’en 2028, et Services économiques BMO, aucun jusqu’en 2027, tout en signalant un risque croissant de hausses. La prévision de la Banque Scotia du 13 octobre visait 2,50 % à la fin de l’année et 3,25 % au milieu de 2027. Gestion de placements Manuvie a pris le chemin inverse à la fin de septembre et prévoit maintenant des hausses aux deux prochaines rencontres. Capital Economics a devancé sa prévision d’une première hausse à décembre 2026, au plus tôt. Personne dans cette fourchette ne soutient une baisse.
Le rapport sur l’inflation de septembre a ajouté une nouvelle donnée. L’inflation globale a grimpé à 3,1 % sous l’effet de l’essence, mais l’IPC-tronq, l’IPC-méd et l’IPC-comm ont tous fléchi, et l’inflation hors énergie a ralenti à 2,1 %. Le rapport montre donc peu de signes que les coûts de l’énergie se propagent aux autres prix.
Les rapports faibles sur l’emploi ont rendu plus difficile l’argument en faveur d’une hausse. La Banque a tout de même relevé son taux le 28 octobre, jugeant que « l’économie se montre résiliente ». L’emploi a reculé de 68 000 en septembre, puis de 4 700 en octobre, et le taux de chômage a augmenté à 6,7 %. Cela affaiblit les arguments en faveur de nouvelles hausses bien avant de plaider pour une baisse. Une croissance des salaires de 2,2 % en octobre, proche des 2,3 % de septembre, signifie que les données ne sont pas uniformément faibles, et le taux de chômage demeure inférieur de 0,2 point de pourcentage à son niveau d’il y a un an.
La Banque du Canada relèvera-t-elle de nouveau son taux directeur en 2026?
Une deuxième hausse de la Banque du Canada en 2026 est possible, mais elle n’est pas annoncée. Après avoir relevé son taux directeur à 2,5 % le 28 octobre, la Banque a indiqué : « Il pourrait être nécessaire d’augmenter davantage le taux directeur, mais vu les incertitudes actuelles, le Conseil a convenu de procéder avec prudence. » Sa seule décision restante en 2026 aura lieu le 9 décembre. L’écart entre les prévisions et les anticipations des marchés compte davantage pour les emprunteurs à taux fixe que n’importe quelle décision isolée, puisque les rendements obligataires suivent ce que le marché anticipe.
La Banque a maintenu son taux directeur à 2,25 % le 2 septembre pour une septième fois consécutive, comme l’anticipaient les 35 économistes d’un sondage Reuters mené à la fin d’août. Elle a indiqué que les risques à la hausse entourant l’inflation ont augmenté et que les nouveaux droits de douane rendent les perspectives de croissance plus incertaines, sans donner d’indication sur la suite, se disant seulement prête à ajuster la politique monétaire selon les besoins. Dans son discours du 21 septembre, le gouverneur Tiff Macklem a présenté le choix dans les deux directions. La Banque ne veut pas relever son taux et freiner la croissance si les pressions inflationnistes sont maîtrisées, mais elle ne veut pas non plus tarder à réagir si elles deviennent plus persistantes. Le 17 octobre, le gouverneur Macklem a dit s’attendre à ce que la Banque relève sa prévision d’inflation le 28 octobre, selon The Globe and Mail. Le Rapport sur la politique monétaire d’octobre l’a fait : il prévoit maintenant une inflation moyenne de 3 % en 2027, soit 1 point de pourcentage de plus que la projection de juillet.
Les anticipations des marchés ont fluctué au rythme des données. Les probabilités d’une hausse d’un quart de point le 28 octobre se situaient près de 50 % à la fin de septembre et se rapprochaient d’une chance sur trois les 1er et 2 octobre, puis sont tombées à environ 27 % après le rapport sur l’emploi de septembre, publié le 9 octobre, selon Services économiques TD, alors qu’une hausse en décembre était évaluée à près de 88 %. Un rapport américain décevant sur l’emploi et une libération coordonnée de réserves de pétrole d’urgence, le 2 octobre, avaient déjà atténué une partie de la pression. Au début d’octobre, les swaps indexés sur le taux à un jour intégraient environ 100 points de base de hausses de la Banque du Canada au cours des 12 prochains mois. Chacune de ces probabilités est un instantané daté, et toutes précèdent le rapport sur l’inflation de septembre et la hausse du 28 octobre.
Le rapport sur l’inflation de septembre a été publié le 19 octobre : l’inflation globale s’établissait à 3,1 % et les mesures fondamentales fléchissaient. La décision du 28 octobre était accompagnée d’un Rapport sur la politique monétaire, le premier à s’appuyer sur un nouveau modèle de prévision conçu pour distinguer les pressions inflationnistes temporaires de celles qui sont persistantes. Il a relevé les perspectives d’inflation, comme le gouverneur Macklem l’avait laissé entendre. La décision du 9 décembre sera annoncée sans nouveau rapport, et le prochain paraîtra le 27 janvier 2027.
Perspectives des taux hypothécaires fixes et variables au Canada
Les taux fixes et variables réagissent à des forces différentes et à des moments distincts. En 2026, les taux fixes ont bougé en premier, tandis que les taux variables attendaient la Banque. Les taux fixes ont tendance à bouger en premier, dès que les marchés financiers anticipent un changement dans les conditions économiques. Les taux variables, quant à eux, ne s’ajustent qu’après une modification du taux directeur par la Banque du Canada.
Cette divergence a élargi l’écart entre les deux produits. Les taux variables n’avaient pas bougé depuis octobre 2025 jusqu’à la hausse du 28 octobre, tandis que les taux fixes étaient déjà revenus près des niveaux d’il y a un an, selon Canadian Mortgage Trends. Equifax Canada a indiqué le 23 septembre que 73 % des prêts hypothécaires qu’elle observe actuellement sont à taux variable ou à terme plus court, contre 27 % à taux fixe de 5 ans. La hausse fait monter d’un quart de point les taux variables liés au taux préférentiel à mesure que les prêteurs la répercutent, et l’écart pourrait se resserrer davantage si les prêteurs réduisent aussi leurs escomptes. Notre guide sur l’hypothèque à taux fixe ou variable explique comment choisir entre les deux, et nos pages sur le taux fixe de 5 ans et le taux variable de 5 ans présentent les taux actuels.
Pourquoi les taux fixes et variables évoluent différemment au Canada
Les taux hypothécaires fixes sont principalement influencés par les rendements des obligations du gouvernement du Canada de maturité équivalente. Ces rendements fluctuent quotidiennement en fonction des conditions des marchés mondiaux, de l’évolution des rendements des titres du Trésor américain, des perspectives de croissance économique, des attentes en matière d’inflation et des anticipations liées aux décisions de politique monétaire. Lorsque les rendements obligataires évoluent, les taux fixes suivent.
Les taux variables évoluent plus directement en fonction du taux directeur de la Banque du Canada. La Banque revoit ce taux lors de 8 annonces planifiées par année, mais elle peut aussi intervenir à tout moment en cas de choc économique majeur ou imprévu. Lorsqu’un changement survient, les prêteurs ajustent leur taux préférentiel, généralement dans la journée suivant l’annonce.
À la fin d’octobre 2026, la pression venue des marchés obligataires américains demeure le principal risque à la hausse pour les taux fixes canadiens. La Réserve fédérale américaine a relevé sa fourchette cible de 25 points de base, à 3,75 % à 4,00 %, le 16 septembre, sa première hausse depuis juillet 2023, et elle a maintenu cette fourchette le 28 octobre. Deux votants, la gouverneure Lisa Cook et la présidente de la Fed de Cleveland, Beth Hammack, souhaitaient une nouvelle hausse d’un quart de point. La Fed estime désormais que l’activité économique américaine progresse à un rythme soutenu. Les rendements des titres du Trésor américain ont grimpé à des sommets de plusieurs années, et les rendements canadiens ont suivi. Des données américaines plus faibles ont depuis atténué une partie de cette pression, avec seulement 29 000 emplois créés en septembre et un taux de chômage en hausse à 4,2 %, mais pas toute : les demandes initiales d’allocations de chômage aux États-Unis sont tombées à 197 000 pour la semaine terminée le 3 octobre, sous les 200 000 prévues et sous la barre des 200 000 pour une quatrième semaine de suite, et, le 8 octobre, le gouverneur de la Réserve fédérale Christopher Waller a déclaré que d’autres hausses seront probablement nécessaires, tout en laissant de la souplesse quant au rythme. Le rendement des obligations du GdC à 5 ans a clôturé à 3,62 % le 28 octobre, selon la Banque du Canada. Pour les emprunteurs canadiens, la Réserve fédérale n’importe que par l’entremise du marché obligataire, et la Banque du Canada a affirmé qu’elle ne se laisserait pas indûment influencer par la Fed dans la fixation des taux canadiens.
Deux forces tirent les taux fixes canadiens dans des directions opposées, ce qui explique qu’ils progressent par paliers plutôt que d’un seul bond. Vers le haut, les marchés obligataires mondiaux ont reculé sous l’effet des craintes d’inflation liées à l’énergie. L’augmentation des émissions obligataires des gouvernements dans la plupart des grandes économies, de même que les emprunts des entreprises pour financer des centres de données et d’autres infrastructures d’intelligence artificielle, laissent moins d’appétit pour absorber de nouvelles émissions à des rendements plus bas. Vers le bas, les investisseurs étrangers ont acheté un montant record de 80,8 milliards de dollars d’obligations du gouvernement du Canada au deuxième trimestre, et le Canada a affiché son plus important excédent du compte courant depuis 2005. Une forte demande pour la dette canadienne soutient le prix des obligations et retient les rendements. En septembre, c’est la force ascendante qui l’a emporté.
Prévisions hypothécaires des principaux économistes pour 2026
La plus récente enquête de la Banque du Canada auprès des participants au marché, qui recueille et publie les opinions d’économistes et de stratèges du secteur financier canadien, indique que les baisses de taux sont terminées. L’enquête, menée avant la hausse du 28 octobre, prévoyait un taux directeur inchangé pour le reste de l’année.
Les résultats du plus récent sondage du deuxième trimestre de 2026, publié le 27 juillet 2026, suggèrent que le cycle de baisses de taux est désormais terminé. Les répondants prévoyaient un taux maintenu à 2,25 % en 2026, avec une première hausse largement attendue au deuxième trimestre de 2027. La Banque a agi deux trimestres plus tôt, le 28 octobre. Le sondage a été réalisé à la mi-juin, avant la hausse de la Réserve fédérale en septembre et la remontée des rendements obligataires. Il anticipait déjà une nouvelle hausse, à 2,75 %, dès le troisième trimestre de 2027, soit un trimestre plus tôt que le sondage précédent. À 2,50 %, le taux directeur se situe dans la moitié inférieure de la fourchette du taux neutre de la Banque, de 2,25 % à 3,25 %, sous le point médian de 2,75 % retenu dans le Rapport sur la politique monétaire d’octobre. Le taux neutre est le niveau où la politique monétaire ne stimule ni ne freine l’économie. La Banque publiera sa prochaine enquête auprès des participants au marché le 9 novembre 2026.
Prévisions concernant les taux directeurs
| 2026 | Taux d’intérêt directeur (attentes basées sur la réponse médiane) |
|---|---|
| Juillet | 2,25 % |
| Septembre | 2,25 % |
| Octobre | 2,25 % |
| Décembre | 2,25 % |
Prévisions concernant le rendement des obligations canadiennes à 5 ans
| 2026 | Rendement des obligations canadiennes à 5 ans (prévisions basées sur la réponse médiane) |
|---|---|
| Décembre | 3,15 % |
Prévisions de nesto concernant le taux directeur au Canada pour 2026
| Taux directeur (%) | |
|---|---|
| T2 | 2,25 % |
| T3 | 2,25 % |
| T4 | 2,50 % |
Prévisions des taux hypothécaires canadiens pour octobre 2026
Le 28 octobre, la Banque du Canada a relevé son taux cible du financement à un jour de 25 points de base pour le porter à 2,50 %, une première hausse depuis juillet 2023 après sept décisions consécutives de statu quo. Les grandes banques ont relevé leur taux préférentiel du même montant, à 4,70 %, à compter du 29 octobre. Selon la Banque, la croissance s’est redressée en milieu d’année, le PIB ayant progressé de 3,3 % au deuxième trimestre et d’environ 2 % au troisième. Les données publiées le 30 octobre par Statistique Canada sont plus faibles : le PIB réel était essentiellement inchangé en août, et les données par industrie laissent entrevoir une progression de 0,3 % au troisième trimestre, soit environ 1,3 % en rythme annualisé. Le taux de chômage est passé à 6,7 % en octobre, après s’être maintenu autour de 6,5 % pendant plusieurs mois. L’inflation mesurée par l’IPC s’est établie à 3,1 % en septembre; si on exclut l’essence, elle était de 2,2 %, et les mesures de l’inflation fondamentale restent proches de 2 %. La Banque prévoit maintenant que l’inflation montera à environ 3,5 % d’ici la fin de l’année, s’établira en moyenne à 3 % en 2027 et descendra à 2 % au milieu de 2028. Le gouverneur Tiff Macklem a expliqué la décision :
En septembre, la Banque avait maintenu son taux en soupesant deux risques qui évoluent en sens opposé. Cette fois, elle a agi sur le premier : des prix de l’énergie qui devraient rester élevés plus longtemps et des pressions sur les coûts qui s’intensifient. Elle laisse la porte ouverte à d’autres hausses : « Il pourrait être nécessaire d’augmenter davantage le taux directeur, mais vu les incertitudes actuelles, le Conseil a convenu de procéder avec prudence. » L’histoire va dans le même sens : aucun cycle de resserrement de la Banque du Canada depuis 1997 ne s’est terminé après une seule hausse. Les marchés obligataires évaluent à 45 % la probabilité d’une hausse de 25 points de base le 9 décembre, contre 55 % pour un statu quo, et à 99 % celle d’une hausse d’ici le 27 janvier. Consultez la déclaration préliminaire, le Rapport sur la politique monétaire d’octobre ainsi que notre analyse post-annonce sur la stratégie hypothécaire pour comprendre ce que cela signifie pour les prévisions des taux hypothécaires au Canada.
Prévisions des taux d’intérêt de la Banque du Canada pour 2026
La Banque du Canada a relevé son taux directeur à 2,5 % le 28 octobre. RBC, TD et BMO prévoyaient un maintien jusqu’à la fin de 2026, alors que la Banque Scotia et la Banque Nationale prévoyaient une hausse d’ici la fin de l’année. Le Rapport sur la politique monétaire d’octobre remplace les projections de juillet : une croissance de 1 % en 2026 et de 2 % en 2027 comme en 2028, contre 0,7 %, 1,8 % et 1,8 %. La Banque s’attend à ce que le taux de chômage reste autour de 6,5 % pendant plusieurs mois et voit encore une certaine offre excédentaire dans l’économie. L’Enquête sur la population active a montré un recul de l’emploi de 42 000 en août, de 68 000 en septembre et de 4 700 en octobre, et le taux de chômage est passé à 6,7 %. La Banque a tout de même jugé l’économie assez résiliente pour une hausse. Les mesures de l’inflation fondamentale de la Banque ont fléchi entre 1,8 % et 2,4 % en septembre.
Un second sondage Reuters, mené à la fin d’août après l’échec des négociations commerciales et l’entrée en vigueur des droits de douane américains, révèle que les 35 économistes interrogés prévoient tous un maintien le 2 septembre et aucun changement pour le reste de 2026. Il situe la première hausse au quatrième trimestre de 2027, 47 % des répondants anticipant au moins une hausse d’ici la fin du deuxième trimestre de 2027, et aucun ne prévoit de baisse. Le 8 octobre, le représentant américain au commerce, Jamieson Greer, a indiqué que Washington « maintient fermement » sa position commerciale envers le Canada et qu’il sera prêt à discuter lorsque le Canada voudra en arriver à une entente, de sorte qu’un allègement des droits de douane ne semble pas imminent. Les économistes y voient généralement un frein à la croissance plutôt qu’une nouvelle source d’inflation. Le Rapport sur la politique monétaire d’octobre situe le droit de douane américain moyen sur les produits canadiens à 7,5 %, contre 5 % en juillet. Pour les emprunteurs, la hausse du 28 octobre fait monter les taux variables par l’entremise du taux préférentiel, tandis que les taux fixes continuent de suivre les marchés obligataires plutôt que la Banque du Canada.
La Banque a indiqué qu’elle procédera avec prudence et que le Conseil a convenu de « prendre ses décisions de politique monétaire une à la fois »; toute nouvelle modification devrait donc être graduelle. Pour les emprunteurs hypothécaires, les coûts d’emprunt ne reviendront vraisemblablement pas aux creux d’avant la pandémie, et la Banque a indiqué qu’une nouvelle hausse pourrait être nécessaire.
La Banque du Canada avait par ailleurs écarté les craintes de récession tout au long du printemps, décrivant l’économie comme faible et en situation d’offre excédentaire, mais pas en récession. La révision à la hausse du premier trimestre a depuis clos la question, en confirmant qu’il n’y a jamais eu de deuxième baisse trimestrielle consécutive, condition d’une récession technique. Avant la décision, RBC ne prévoyait aucun changement du taux directeur en 2026 et des hausses à partir de 2027. La hausse du 28 octobre est arrivée plus tôt que cette prévision.
Calendrier des changements de taux de la Banque du Canada en 2026
| Date | Annonce du taux de la BdC (%) | Taux cible |
|---|---|---|
| 28 janvier | Aucun changement | 2,25 % |
| 18 mars | Aucun changement | 2,25 % |
| 29 avril | Aucun changement | 2,25 % |
| 10 juin | Aucun changement | 2,25 % |
| 15 juillet | Aucun changement | 2,25 % |
| 2 septembre | Aucun changement | 2,25 % |
| 28 octobre | +0,25 | 2,50 % |
| 9 décembre | À déterminer | À déterminer |
Calendrier économique du Canada pour les taux hypothécaires (d’octobre 2026 à janvier 2027)
Voici les dates de publication les plus susceptibles de faire bouger les rendements obligataires canadiens et les attentes à l’égard de la Banque du Canada d’ici la fin de l’année. Les taux hypothécaires fixes réagissent généralement aux données le matin même de leur publication, alors que les taux variables ne bougent que lorsque la Banque agit. Statistique Canada, la Banque du Canada et la Réserve fédérale établissent ces dates, et nous les mettons à jour après chaque publication.
| Date | Publication | Pourquoi c’est important pour les taux hypothécaires |
|---|---|---|
| 28 octobre | Décision de la Banque du Canada et Rapport sur la politique monétaire | A relevé le taux directeur à 2,5 % et rehaussé les perspectives d’inflation à environ 3,5 % à la fin de 2026. Le taux préférentiel et les taux variables suivent. |
| 28 octobre | Décision de la Réserve fédérale américaine | A maintenu sa fourchette cible entre 3,75 % et 4,00 %. Les rendements des titres du Trésor américain réagissent aux décisions de la Fed, et les rendements canadiens ont tendance à les suivre. À compter de l’automne 2027, la Fed votera sur ses taux à 7 de ses 8 réunions, puis à 6 en 2028. |
| 30 octobre | PIB par industrie (août) | A montré un PIB réel essentiellement inchangé en août, sous l’estimation avancée de 0,2 %, et une baisse estimée de 0,1 % pour septembre. |
| 6 novembre | Enquête sur la population active (octobre) | L’emploi a peu varié (-4 700) et le taux de chômage a augmenté à 6,7 %, après des baisses de 42 000 en août et de 68 000 en septembre. |
| 9 novembre | Enquête de la Banque du Canada auprès des participants au marché | Montre ce que les participants aux marchés financiers prévoient pour le taux directeur et le rendement à 5 ans. |
| 10 novembre | Résumé des délibérations de la Banque du Canada (décision d’octobre) | Explique comment le Conseil de direction a pesé la décision d’octobre. |
| 16 novembre | Indice des prix à la consommation (octobre) | Indique si l’inflation énergétique gagne les prix de base. |
| 17 novembre | Ventes de propriétés de l’ACI (octobre) | Montre comment la hausse des taux fixes touche la demande des acheteurs. |
| 30 novembre | PIB du troisième trimestre (et de septembre) | Premier trimestre complet à inclure l’escalade tarifaire d’août. |
| 4 décembre | Enquête sur la population active (novembre) | Dernier rapport sur l’emploi avant la décision de décembre. |
| 9 décembre | Décision de la Banque du Canada | Dernière décision de 2026, sans Rapport sur la politique monétaire, et prochain test d’une nouvelle hausse. |
| 9 décembre | Décision de la Réserve fédérale américaine | Dernière décision américaine de l’année, avec des projections mises à jour. |
| 14 décembre | Indice des prix à la consommation (novembre) | Dernière lecture de l’inflation avant la fin de l’année. |
| 23 décembre | Résumé des délibérations de la Banque du Canada (décision de décembre) | Explique comment le Conseil de direction a pesé la décision de décembre. |
| 27 janvier 2027 | Décision de la Banque du Canada et Rapport sur la politique monétaire | Prochaine mise à jour complète des prévisions de croissance et d’inflation de la Banque. |
Pour consulter la liste complète des dates de décision de la Banque du Canada et de leurs résultats, voyez notre calendrier des taux d’intérêt de la Banque du Canada.
Quoi surveiller entre les décisions de la Banque du Canada
Six indicateurs expliquent l’essentiel des mouvements des taux hypothécaires canadiens entre les annonces de la Banque du Canada.
| Indicateur | Pourquoi c’est important | Où le consulter |
|---|---|---|
| IPC et inflation fondamentale | Indique si l’inflation se rapproche ou s’éloigne de la cible de 2 % de la Banque du Canada | Statistique Canada et Banque du Canada |
| Emploi et croissance des salaires | Une embauche vigoureuse peut accentuer les pressions inflationnistes, et une embauche faible peut justifier un maintien ou une baisse | Statistique Canada |
| Croissance du PIB | Indique si la demande se raffermit ou s’affaiblit | Statistique Canada et Rapport sur la politique monétaire de la Banque du Canada |
| Rendement des obligations du GdC à 5 ans | Facteur important de la tarification des taux fixes de 5 ans | Rendements d’obligations choisis de la Banque du Canada |
| Communications de la Banque du Canada | Indiquent comment la Banque pèse l’inflation, la croissance et les risques | Communiqués, Rapports sur la politique monétaire et discours de la Banque |
| Taux préférentiels et escomptes des prêteurs | Déterminent le taux variable qu’un emprunteur peut réellement obtenir | Pages de taux des prêteurs et nesto |
Calendrier des changements de taux de la Banque du Canada en 2025
| Date | Annonce du taux de la BdC (%) | Taux cible |
|---|---|---|
| 29 janvier | -0,25 | 3,00 % |
| 12 mars | -0,25 | 2,75 % |
| 16 avril | Aucun changement | 2,75 % |
| 4 juin | Aucun changement | 2,75 % |
| 30 juillet | Aucun changement | 2,75 % |
| 17 septembre | -0,25 | 2,50 % |
| 29 octobre | -0,25 | 2,25 % |
| 10 décembre | Aucun changement | 2,25 % |
Quels facteurs influencent les décisions de la Banque du Canada en matière de taux d’intérêt?
Inflation
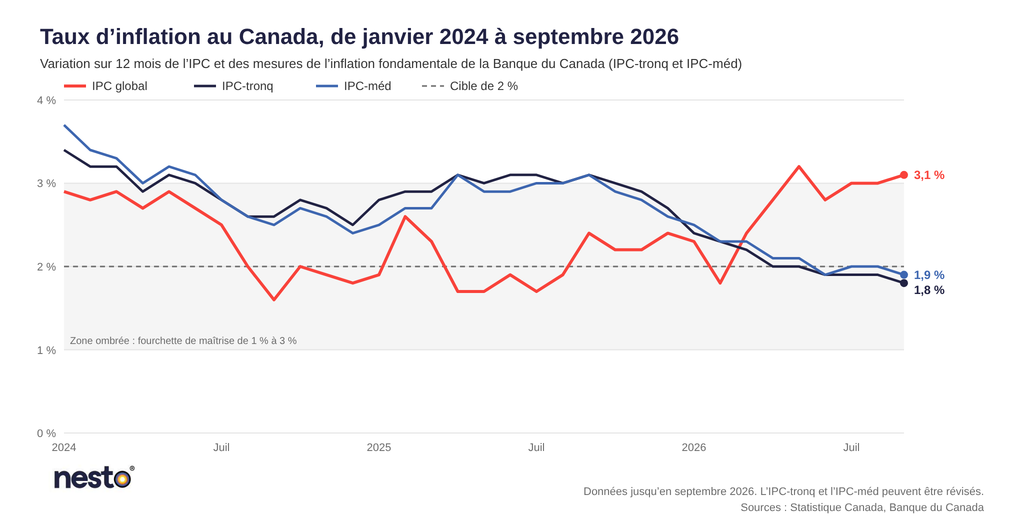
Méthodologie du graphique : variation mensuelle sur 12 mois de l’IPC d’ensemble (Statistique Canada, tableau 18-10-0004-01) et de l’IPC-tronq et de l’IPC-méd de la Banque du Canada (désaisonnalisés et sujets à révision), de janvier 2024 à septembre 2026. La bande ombrée représente la fourchette de maîtrise de l’inflation de 1 % à 3 % de la Banque, et la ligne pointillée, sa cible de 2 %. Données jusqu’à septembre 2026.
L’inflation a atteint 3,1 % sur 12 mois en septembre, contre 3 % en août. La composition a changé sous cette hausse : les prix de l’essence ont augmenté de 27,8 %, contre 22,8 % en août, tandis que des hausses plus faibles des voyages organisés et de l’épicerie ont modéré l’accélération. En excluant l’essence, l’IPC a progressé de 2,2 %, contre 2,4 %, et en excluant l’énergie, de 2,1 %, contre 2,3 %. La croissance des prix dans les épiceries a ralenti à 1,7 %, la plus faible hausse annuelle depuis mai 2024. L’inflation du logement est passée à 1,8 %, contre 1,5 %, en raison de la hausse des prix du mazout, de l’assurance habitation et de l’entretien. L’indice des coûts d’intérêt hypothécaire, qui suit les coûts d’intérêt sur les prêts hypothécaires en cours, a reculé de 0,2 % sur un an, au même rythme qu’en août. Les mesures fondamentales privilégiées par la Banque du Canada ont toutes fléchi : l’IPC-tronq à 1,8 %, l’IPC-méd à 1,9 % et l’IPC-comm à 2,4 %.
Pour qui suit les taux, le détail clé est l’écart entre l’inflation globale et l’inflation fondamentale. La Banque traite le dépassement du taux global comme un phénomène énergétique, et le 28 octobre, elle a relevé son taux « pour réduire le risque que la persistance des prix élevés de l’énergie se propage de façon généralisée aux prix d’autres biens et services ». Les données de septembre montrent peu de signes de cette propagation jusqu’ici, puisque les mesures fondamentales ont fléchi et que l’inflation hors énergie a ralenti. La moyenne de l’IPC-tronq et de l’IPC-méd s’établit à environ 1,85 %, juste sous la cible de 2 % et bien en deçà des quelque 5,5 % de juin 2022 (5,7 % et 5,2 %, selon les données actuelles de la Banque), alors que la Banque relevait ses taux. La pression sur les taux fixes vient donc des marchés obligataires plutôt que de l’inflation fondamentale. Le Rapport sur la politique monétaire d’octobre prévoit une inflation d’environ 3,5 % à la fin de 2026, de 3 % en moyenne en 2027 et de 2 % au milieu de 2028. Dans le tableau des projections du Rapport, l’inflation mesurée par l’IPC s’établit en moyenne à 2,9 % en 2026, à 3,1 % en 2027 et à 2,2 % en 2028, contre 2,5 %, 2 % et 2,1 % en juillet. Il suppose un baril de Brent près de 100 $ US au quatrième trimestre. Une croissance des salaires de 2,2 % en octobre, proche des 2,3 % de septembre et encore modeste, limite le risque que la hausse des prix à la pompe se transforme en inflation plus large.
Les enquêtes de la Banque du 19 octobre invitent à la prudence sur les attentes. Dans l’Enquête sur les attentes des consommateurs au Canada, les attentes des consommateurs ont augmenté après l’échec des négociations commerciales. Le 28 octobre, la Banque a résumé ainsi la situation : « Les attentes d’inflation à court terme des ménages et des entreprises ont augmenté, tandis que celles à long terme restent bien ancrées. » Dans l’Enquête sur les perspectives des entreprises, les attentes d’inflation des entreprises ont globalement fléchi, mais demeurent élevées. Les intentions de dépenses des consommateurs ont faibli par rapport à des niveaux déjà bas, et environ la moitié des consommateurs s’attendent encore à une récession au cours des 12 prochains mois.
L’inflation est le principal moteur des décisions de taux de la Banque du Canada. Pour que la Banque du Canada atteigne son objectif d’inflation de 2 %, elle doit ajuster le taux directeur afin de contrôler l’inflation.
Lorsque l’inflation dépasse cet objectif, la Banque du Canada augmente le taux directeur. À leur tour, les banques commerciales et les prêteurs augmentent leurs taux préférentiels, ce qui a une incidence directe sur les prêts et les hypothèques afin de décourager l’emprunt et les dépenses et de contribuer aux efforts de la BdC pour ramener l’inflation à son objectif de 2 %.
Si l’inflation était inférieure à l’objectif de 2 %, la Banque du Canada pourrait abaisser le taux directeur pour stimuler l’économie. Les prêteurs, à leur tour, diminuent leurs taux préférentiels pour encourager l’emprunt et la dépense.
Dates de publication de l’indice des prix à la consommation (IPC) en 2026
| Date | Indice des prix à la consommation (variation d’une année à l’autre) |
|---|---|
| 19 janvier | +2,4 % |
| 26 février | +2,3 % |
| 16 mars | +1,8 % |
| 20 avril | +2,4 % |
| 19 mai | +2,8 % |
| 22 juin | +3,2 % |
| 20 juillet | +2,8 % |
| 17 août | +3 % |
| 14 septembre | +3 % |
| 19 octobre | +3,1 % |
| 16 novembre | À déterminer |
| 14 décembre | À déterminer |
Emploi
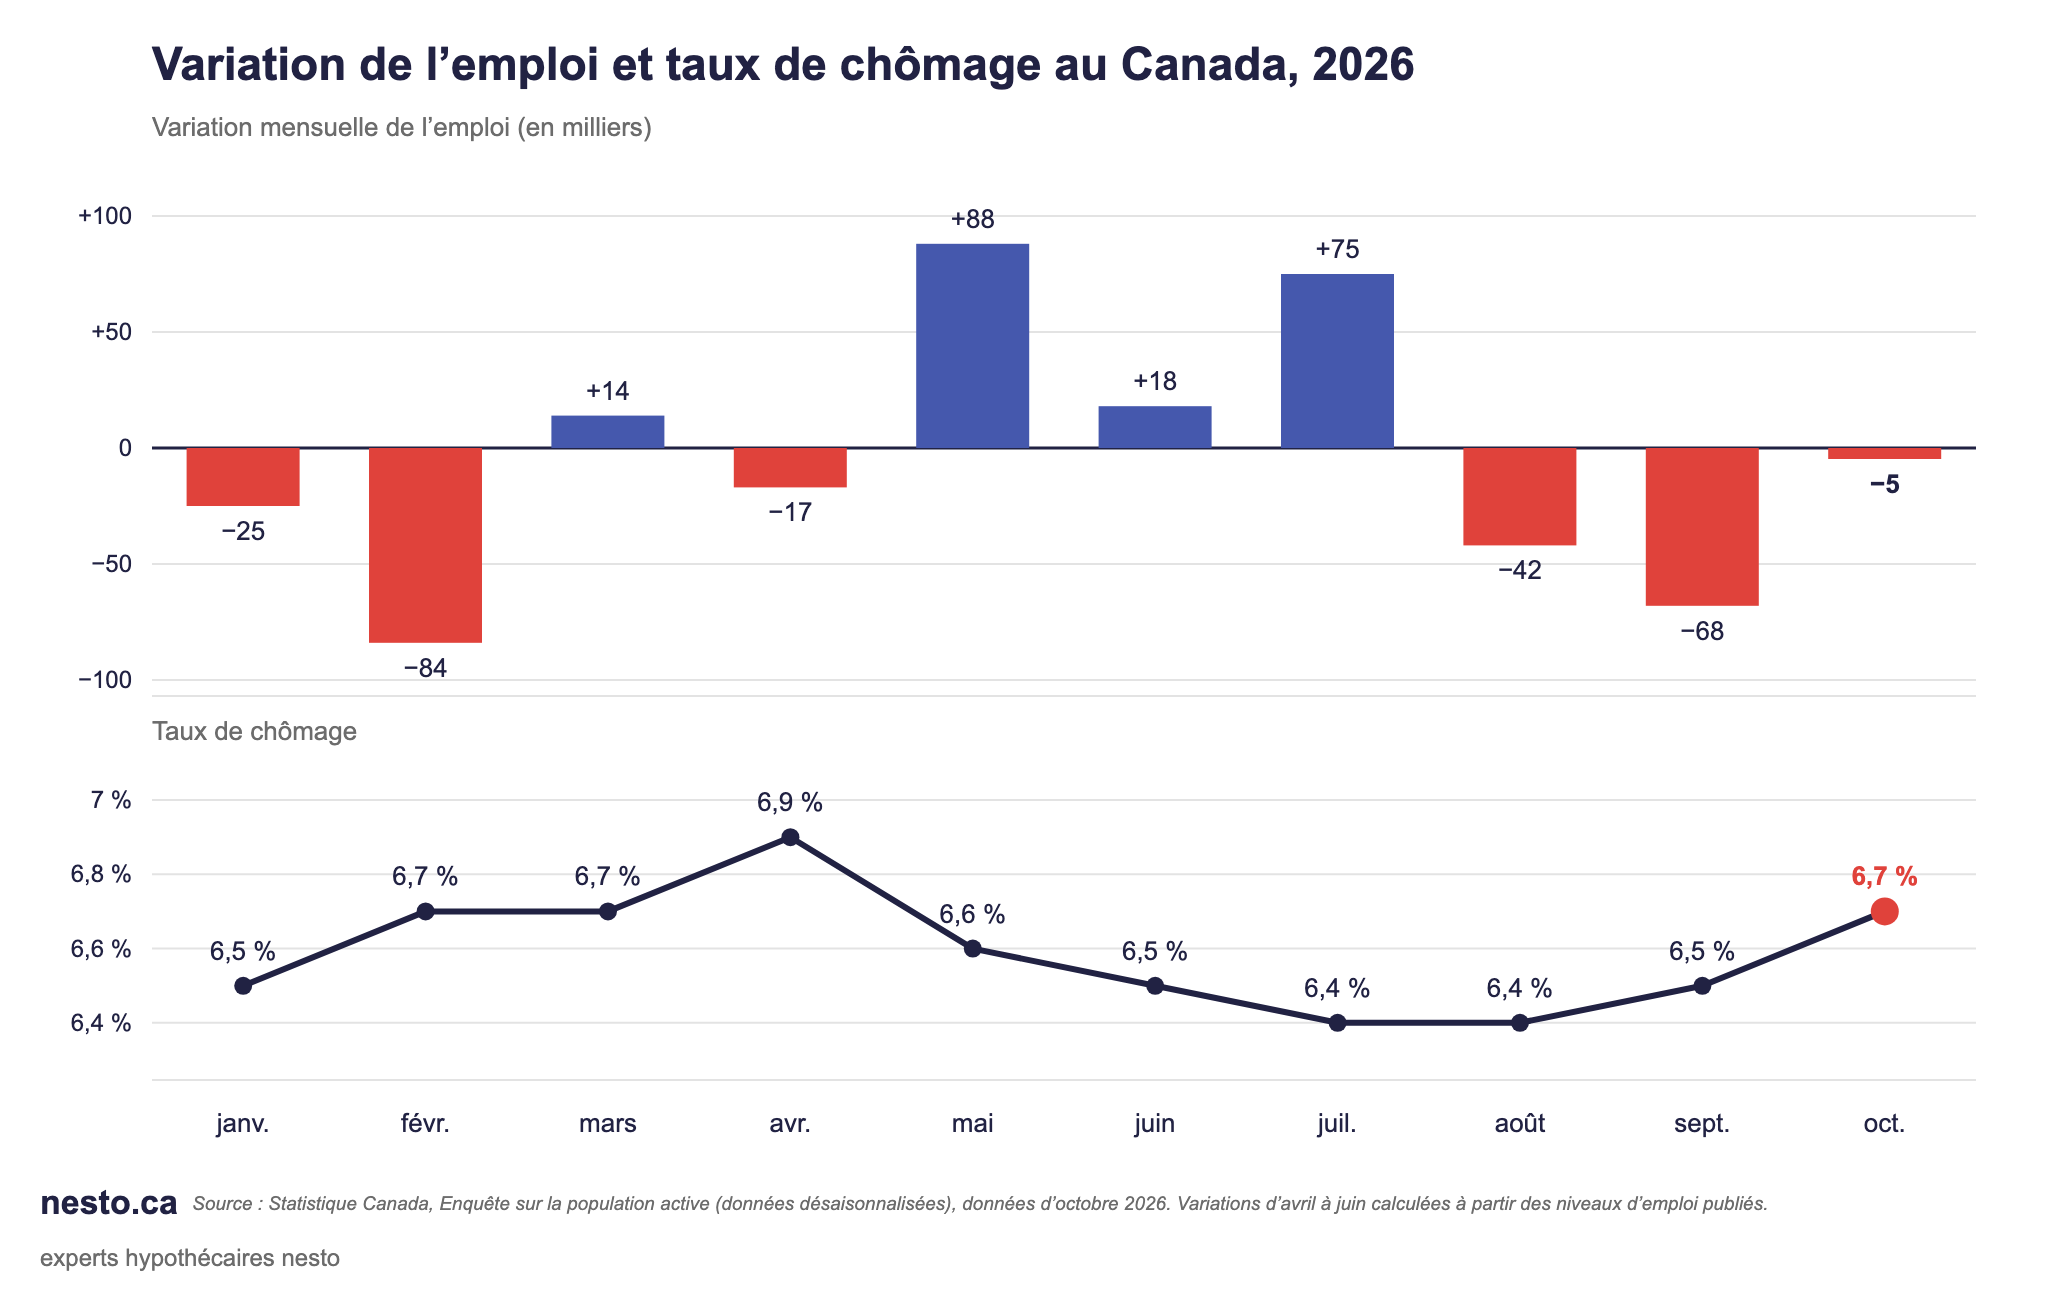
L’emploi a peu varié au Canada en octobre 2026 (-4 700), mais le taux de chômage a augmenté de 0,2 point de pourcentage pour atteindre 6,7 %, selon l’Enquête sur la population active de Statistique Canada publiée le 6 novembre. Les prévisions tablaient sur un gain d’environ 15 000 emplois. Le taux d’emploi a reculé de 0,1 point de pourcentage pour s’établir à 60,5 %, une troisième baisse mensuelle consécutive. L’emploi a diminué de 42 000 en août et de 68 000 en septembre, pour une perte totale d’environ 115 000 emplois sur les trois mois, et il n’est supérieur que de 17 000 (0,1 %) à son niveau d’il y a un an. Le taux de chômage est inférieur de 0,2 point de pourcentage à celui d’il y a un an et au sommet de 6,9 % d’avril 2026. Le rapport de novembre, attendu le 4 décembre, sera la dernière lecture de l’emploi avant la décision de la Banque du Canada du 9 décembre.
Le taux de chômage a augmenté parce que 33 000 personnes de plus étaient à la recherche d’un emploi, et non à cause de mises à pied; le taux de mise à pied était de 0,7 %, contre 0,6 % un an plus tôt. Trouver un emploi est toutefois plus difficile. Le taux d’obtention d’un emploi s’établissait à 18,9 %, contre 19,8 % il y a un an et bien en deçà de la moyenne de 24,6 % de 2017 à 2019. Parmi les 1,5 million de chômeurs, 23,7 % étaient à la recherche d’un emploi depuis 27 semaines ou plus, contre 21,5 % un an plus tôt.
Le nombre d’employés du secteur privé a diminué de 53 000 (-0,4 %), une première baisse depuis février, tandis que l’emploi dans le secteur public a augmenté de 50 000 (+1,1 %) après quatre reculs mensuels consécutifs totalisant 148 000. Le commerce de gros et de détail a perdu 29 000 emplois et affiche un recul de 113 000 (-3,7 %) sur 12 mois. La construction a gagné 16 000 emplois et les services d’enseignement, 15 000, ce qui a compensé en partie la perte de 35 000 enregistrée en septembre dans l’enseignement.
Le taux de chômage des jeunes de 15 à 24 ans a progressé de 0,7 point de pourcentage pour s’établir à 13,7 %. Par province, le taux a diminué de 0,3 point de pourcentage pour s’établir à 5,7 % au Québec et de 0,1 point de pourcentage pour s’établir à 6,3 % en Colombie-Britannique, où l’emploi a progressé de 12 000. Il a augmenté de 0,3 point de pourcentage pour atteindre 7,3 % en Ontario et de 0,9 point de pourcentage pour atteindre 7,3 % en Alberta, où l’emploi a reculé de 24 000.
Le salaire horaire moyen des employés a augmenté de 2,2 % sur 12 mois pour atteindre 37,89 $, après une hausse de 2,3 % en septembre (données non désaisonnalisées). Une croissance des salaires proche de 2 % compte pour les taux, car elle empêche un choc des prix de l’énergie de se transformer en inflation persistante, soit précisément le risque signalé par la Banque en septembre. Elle laisse aussi aux ménages peu de revenu additionnel pour absorber des versements plus élevés. En octobre, 29,7 % des Canadiens vivaient dans un ménage qui avait trouvé difficile de répondre à ses besoins financiers en matière de logement, de nourriture et d’autres dépenses nécessaires au cours des quatre semaines précédentes. Cette proportion est supérieure aux 27,7 % d’octobre 2025 et inférieure aux 35,5 % d’octobre 2022.
La faiblesse de l’embauche plaide pour la patience, mais la Banque a déjà bougé. Elle a relevé son taux directeur à 2,5 % le 28 octobre et a déclaré le 3 novembre s’attendre à ce que le taux de chômage reste autour de 6,5 % pendant plusieurs mois, avec une certaine offre excédentaire dans l’économie. À 6,7 %, le taux d’octobre se situe un peu au-dessus de cette trajectoire. Pour les emprunteurs, les données sur l’emploi comptent moins pour les taux fixes que l’inflation et les rendements obligataires. Le rendement des obligations du GdC à 10 ans n’a reculé que d’environ 3 points de base après le rapport de septembre, et les taux variables suivent le taux directeur de la Banque. Les prêteurs pourraient aussi tenir compte du type d’emploi et de l’ancienneté pour évaluer le revenu; les emprunteurs des secteurs où les emplois diminuent devraient donc confirmer tôt leurs options auprès de leur prêteur.
Les décisions de la Banque du Canada en matière de taux d’intérêt visent à maintenir la croissance de la production, à garder l’inflation prévisible et stable et à stimuler l’économie en soutenant des niveaux d’emploi maximaux durables. Pour garder l’inflation à l’objectif de 2 %, l’économie doit conserver son niveau d’emploi maximal durable. Cela signifie que l’économie fonctionne à sa capacité de production maximale et peut se maintenir sans déclencher d’inflation.
Lorsque l’emploi tombe en dessous du niveau maximum soutenable, les gens ne trouvent pas de travail et leurs revenus et leur épargne diminuent. Ce phénomène affecte les habitudes de consommation et pousse l’inflation à la baisse, éventuellement en deçà de l’objectif de 2 %. Lorsque l’emploi est supérieur à ce niveau, les employeurs ne trouvent pas suffisamment de travailleurs pour répondre à la demande, ce qui entraîne une hausse des prix et des salaires et une augmentation de l’inflation. Il est difficile de trouver l’équilibre parfait entre l’inflation et le taux d’emploi, car tous deux sont mesurés à partir de données recueillies sur leurs performances du mois précédent, et non en temps réel.
La croissance économique (PIB)
L’économie canadienne a connu une forte croissance au deuxième trimestre, puis a calé en juillet et en août, et la Banque du Canada doit maintenant mettre cette stagnation en balance avec une inflation plus élevée liée à l’énergie. La croissance indique à la Banque la capacité excédentaire dont dispose l’économie. Lorsque la production croît plus vite que le potentiel productif, cette capacité excédentaire se referme et les pressions inflationnistes s’accumulent, ce qui plaide pour un taux directeur plus élevé. Lorsque la croissance stagne, l’offre excédentaire s’élargit et les pressions s’atténuent, ce qui plaide pour un taux plus bas.
Le PIB réel a progressé de 0,8 % au deuxième trimestre de 2026, soit 3,3 % en rythme annualisé, la plus forte cadence trimestrielle en plus de 3 ans. Les exportations ont augmenté de 3,6 %, menées par un bond de 27 % des expéditions de voitures et de camions légers, la production automobile s’étant remise de la pénurie de semi-conducteurs et des arrêts de production des 2 trimestres précédents. Les dépenses en immobilisations des entreprises ont augmenté, mettant fin à 5 baisses trimestrielles consécutives, les ouvrages d’ingénierie progressant de 2,3 % et les dépenses en ordinateurs et matériel périphérique de 16,7 %. L’investissement résidentiel a augmenté de 2,5 %. Mesurée par industrie, la production a progressé de 0,9 %, 17 des 20 secteurs étant en expansion.
La composition compte davantage que le chiffre global. Les importations n’ont progressé que de 0,3 %, de sorte que le commerce net a contribué à lui seul environ 4,4 points de pourcentage à la croissance annualisée, un rattrapage ponctuel qui ne se répétera pas. Les données suivantes ont confirmé le ralentissement. Le 29 septembre, Statistique Canada a indiqué que le PIB réel était demeuré inchangé en juillet. La fabrication a reculé de 0,9 %, une première baisse en 4 mois en partie liée à un arrêt imprévu dans une raffinerie, et le commerce de détail a chuté de 1 %. Ces reculs ont contrebalancé un gain de 1,3 % de la construction et une hausse de 1,7 % des services publics. Août a aussi fait du surplace. Statistique Canada a indiqué le 30 octobre que le PIB réel était essentiellement inchangé pour un deuxième mois consécutif, sous sa propre estimation anticipée d’un gain de 0,2 %, et que 9 des 20 secteurs d’activité ont affiché une augmentation. Le commerce de détail a progressé de 1,2 % et la fabrication de 0,3 %, mais le commerce de gros a diminué de 1,4 %, entraîné par un recul de 4,4 % chez les grossistes-marchands de véhicules automobiles et de pièces, et le secteur public a fléchi de 0,2 %, les activités liées au Recensement de 2026 ayant continué de diminuer graduellement. L’estimation anticipée pour septembre indique une baisse de 0,1 %. Au total, les données par industrie suggèrent que l’économie a progressé de 0,3 % au troisième trimestre, soit environ 1,3 % en rythme annualisé, sous les 2 % projetés par la Banque dans son rapport d’octobre. Statistique Canada publiera l’estimation officielle du troisième trimestre le 30 novembre.
Cette donnée inchangée pour août est arrivée 2 jours après la hausse de taux de la Banque et ne change pas la raison de cette hausse. La Banque a agi en fonction de ses perspectives d’inflation, et non d’une croissance vigoureuse, et a indiqué qu’elle pourrait devoir relever de nouveau son taux directeur tout en prenant ses décisions une réunion à la fois. Selon Bloomberg, le 30 octobre, les marchés des swaps évaluaient à environ 50 % la probabilité d’une deuxième hausse le 9 décembre, et la publication du PIB du 30 novembre devrait peser sur cette décision. Pour les emprunteurs à taux variable, une croissance plus faible réduit les risques d’une nouvelle hausse rapide, sans les éliminer.
La croissance atteint les taux hypothécaires par 2 canaux plutôt qu’un seul. Une croissance plus forte donne à la Banque du Canada plus de latitude pour relever son taux directeur, qui détermine le taux préférentiel et donc les taux variables. La Banque a invoqué la résilience de l’économie pour justifier sa hausse du 28 octobre. Séparément, les marchés obligataires réévaluent les rendements du gouvernement du Canada dès la publication des données, des mois avant que la Banque n’agisse, et ces rendements déterminent les taux fixes. Pour une analyse complète de cette publication, consultez notre guide sur les chiffres du PIB au Canada.
Dates de publication du produit intérieur brut (PIB) en 2026
| Date | Période de référence | Résultat du PIB réel |
|---|---|---|
| 29 mai | Premier trimestre 2026 | D’abord -0,1 % en rythme annualisé, révisé ensuite à +0,3 % annualisé (+0,1 % trimestriel) |
| 30 juin | Avril 2026 | +0,5 %, révisé ensuite à +0,6 % |
| 31 juillet | Mai 2026 | +0,3 % |
| 28 août | Juin 2026 et deuxième trimestre | Juin +0,3 %, révisé ensuite à +0,4 %; deuxième trimestre +0,8 % (+3,3 % annualisé) |
| 29 septembre | Juillet 2026 | 0 % (essentiellement inchangé); estimation avancée d’août +0,2 % |
| 30 octobre | Août 2026 | 0 % (essentiellement inchangé); estimation anticipée de septembre -0,1 %; troisième trimestre en voie d’afficher +0,3 % (données par industrie) |
| 30 novembre | Troisième trimestre 2026 | À déterminer |
Le marché immobilier au Canada
Le marché immobilier canadien a reculé en septembre, la hausse des taux fixes constituant la principale nouvelle pression. L’Association canadienne de l’immeuble (ACI) rapporte que les ventes nationales de propriétés ont diminué de 2,3 % par rapport à août en données désaisonnalisées, après 4 mois de gains modestes de la demande, de l’offre et des prix. Les ventes réelles étaient inférieures de 7,7 % à celles de septembre 2025. Les nouvelles inscriptions ont reculé de 1,8 % par rapport à août, et le ratio ventes/nouvelles inscriptions s’est replié à 48,8 %, toujours dans la fourchette que l’ACI juge équilibrée. L’Indice des prix des propriétés MLS a fléchi de 0,4 % par rapport à août et se situait 3,4 % sous son niveau d’il y a un an, tandis que le prix moyen national s’établissait à 666 538 $, en baisse de 1,6 % sur un an. Un peu plus de 200 000 propriétés étaient inscrites à la vente, en hausse de 1,8 % sur un an, et les stocks représentaient 4,9 mois.
Le communiqué de l’ACI associait ce recul à la plus récente hausse des taux hypothécaires fixes et indiquait qu’une hausse de la Banque du Canada avant la fin de l’année était largement attendue. Cette hausse est survenue le 28 octobre. Le Rapport sur la politique monétaire d’octobre prévoit que le logement restera relativement faible, l’investissement résidentiel progressant de moins de 1 % par année en 2027 et en 2028. L’abordabilité, la lente croissance démographique et la hausse des coûts d’emprunt pèsent sur la demande. L’ACI indique que les prix ont de nouveau reculé en Ontario, où la demande s’est affaiblie, tandis que les hausses de prix ont ralenti dans les Prairies, au Québec et dans l’Est du pays.
Mesurée par ce qu’elle permet d’acheter, la propriété moyenne au Canada a perdu de la valeur en 5 ans. L’ACI a rapporté un prix moyen national de 668 219 $ en août 2026, à peu près au niveau des quelque 663 500 $ annoncés initialement pour août 2021. Sur la même période, les prix à la consommation ont augmenté de 19,1 %, l’indice des prix à la consommation (IPC) d’ensemble passant de 142,6 à 169,8. Une fois l’inflation prise en compte, la propriété moyenne permet d’acheter environ 15 % de moins qu’il y a 5 ans, et le prix moyen se situe 18 % sous son sommet de 816 720 $ de février 2022. Les comparaisons sur 5 ans deviendront aussi plus difficiles jusqu’au début de 2027, parce qu’elles seront mesurées par rapport au sommet de la fin de 2021 et du début de 2022.
| Mesure | Août 2021 | Août 2026 | Variation |
|---|---|---|---|
| Prix moyen national des propriétés | 663 500 $ | 668 219 $ | +0,7 % |
| IPC d’ensemble (2002 = 100) | 142,6 | 169,8 | +19,1 % |
| Prix moyen en dollars constants d’août 2021 | 663 500 $ | 561 200 $ | -15,4 % |
Pour qui a acheté en 2021 ou au début de 2022, cela signifie que la valeur nette peut être plus mince que prévu : confirmez la valeur actuelle de votre propriété avant de compter sur le produit d’un refinancement. Pour les acheteurs, les prix d’entrée, en termes réels, sont inférieurs à ceux du sommet de la pandémie, ce qui aide l’abordabilité si les taux demeurent gérables.
La hausse des taux fixes réduit votre pouvoir d’achat de deux façons. Elle fait grimper le versement, et elle diminue le montant pour lequel vous êtes admissible, puisque le test de résistance hypothécaire utilise le plus élevé de votre taux contractuel majoré de 2 points de pourcentage ou de 5,25 %. Prenons un prêt hypothécaire de 500 000 $ amorti sur 25 ans. Si un taux fixe de 5 ans passe de 4,00 % à 4,20 %, le versement mensuel passe d’environ 2 630 $ à environ 2 685 $, soit près de 3 270 $ de plus sur un terme de 5 ans. Le taux de qualification passe aussi de 6,00 % à 6,20 %, et la même capacité de paiement ne soutient plus qu’un prêt d’environ 9 200 $ de moins. Ces taux sont donnés à titre d’exemple, et non comme des offres actuelles. La calculatrice de test de résistance hypothécaire vous montre vos propres chiffres.
Le plus récent rapport de Services économiques RBC sur l’abordabilité offre un regard à plus long terme. L’abordabilité nationale a peu changé au deuxième trimestre, et le léger gain provient de la hausse des revenus plutôt que de la baisse des prix ou des taux. RBC s’attend à une légère baisse de l’abordabilité à partir de 2027, à mesure que la hausse des rendements obligataires et les probables hausses de la Banque du Canada feront grimper les coûts d’emprunt. L’ACI publie ses chiffres d’octobre le 17 novembre, et nos perspectives du marché immobilier canadien suivent chaque mois le portrait national.
L’économie américaine
L’économie américaine compte pour les taux hypothécaires canadiens, parce que les rendements obligataires canadiens ont tendance à suivre ceux des titres du Trésor américain. Selon les dernières données du Bureau of Labor Statistics des États-Unis, l’IPC global américain a progressé de 3,4 % sur un an en août, et l’IPC de base, excluant les aliments et l’énergie, de 2,4 %. Les deux mesures demeurent au-dessus de la cible de 2 % de la Réserve fédérale, et l’essence a expliqué plus du tiers de la hausse mensuelle d’août.
Le marché du travail s’est ensuite refroidi. L’emploi salarié américain a augmenté de 133 000 en août, après une révision à la baisse par rapport à 162 000, puis de seulement 29 000 en septembre, alors que le consensus se situait près de 90 000. Le taux de chômage est passé à 4,2 %, et la rémunération horaire moyenne a progressé de 3 % sur un an, la plus faible hausse annuelle depuis 2021. La Fed avait relevé sa fourchette cible de 25 points de base, à 3,75 % à 4,00 %, le 16 septembre, et ses projections de septembre laissaient entrevoir une autre hausse d’ici la fin de l’année. Elle a maintenu cette fourchette le 28 octobre.
Pour les emprunteurs canadiens, il faut retenir que Washington peut pousser les taux fixes à la hausse même quand la croissance et l’embauche sont faibles au Canada. Dans son Rapport sur la politique monétaire de juillet, la Banque du Canada situait la croissance américaine à environ 2,5 %, soutenue surtout par une consommation vigoureuse et l’essor des investissements liés à l’intelligence artificielle.
Les droits de douane et leur influence sur les taux d’intérêt au Canada
Les tensions commerciales et les annonces de droits de douane peuvent sembler éloignées du marché hypothécaire, mais elles exercent en réalité une influence directe sur le coût de l’emprunt. Depuis le début de 2025, les États-Unis ont imposé des droits de douane plus élevés sur plusieurs produits canadiens. La Banque du Canada réagit souvent à ces pressions en maintenant son taux directeur plus élevé plus longtemps, ou en retardant les baisses prévues, afin de prévenir une nouvelle poussée des prix à la consommation.
La situation s’est encore compliquée au cours de l’été. Le 1er juillet, les États-Unis ont refusé de renouveler l’ACEUM (aussi appelé CUSMA ou USMCA) pour une nouvelle période de 16 ans lors de son premier examen conjoint, laissant l’accord en vigueur jusqu’en 2036, mais assujetti à des examens annuels. Par ailleurs, en vertu de l’article 34.6 de l’ACEUM, toute partie peut se retirer entièrement de l’accord avec un préavis écrit de 6 mois, une voie beaucoup plus rapide vers une rupture que l’échéance de 2036. Aucune partie ne s’en est prévalue jusqu’à présent, mais son existence explique en partie pourquoi l’incertitude commerciale devrait persister au-delà de 2026.
Les conditions commerciales se sont ensuite nettement détériorées. Les négociations avec les États-Unis ont échoué le 22 août, et un droit de douane américain de 50 % est entré en vigueur le jour même sur environ 28 milliards de dollars de produits canadiens, en vertu de l’article 338 de la loi tarifaire de 1930. Les contre-mesures canadiennes, à des taux de 15 %, de 25 % et de 50 % sur environ 27,6 milliards de dollars de produits américains, sont entrées en vigueur le 8 septembre, accompagnées de mesures de soutien aux entreprises touchées. Les États-Unis ont de nouveau durci le ton : des interdictions d’importation visant certaines boissons alcoolisées, certains produits laitiers et des produits de motocyclettes provenant du Canada sont entrées en vigueur le 29 septembre.
L’exposition mesurée est plus étroite que ne le laissent croire les taux annoncés. Les produits visés représentent environ 5 % des exportations canadiennes vers les États-Unis, un chiffre que la Banque du Canada a repris dans sa déclaration de septembre, dans ses délibérations et dans le discours du gouverneur Macklem du 21 septembre. Environ 80 % des exportations canadiennes de biens vers les États-Unis demeurent exemptées de droits de douane, selon le Rapport sur la politique monétaire d’octobre de la Banque. Le droit de douane américain moyen sur les produits canadiens est passé de 5 % en juillet à 7,5 %. La concentration est régionale et sectorielle plutôt que nationale, touchant surtout les producteurs de plastiques, de machinerie électrique, de meubles et de produits du bois au Québec, en Colombie-Britannique et en Ontario. La Banque juge que l’effet inflationniste des contre-mesures canadiennes est limité, puisqu’elles visent surtout des intrants intermédiaires comme l’acier et des biens pour lesquels il existe des substituts canadiens. La plupart des économistes y voient un frein à la croissance plutôt qu’une nouvelle source d’inflation. La Banque a relevé son taux le 28 octobre en raison des prix de l’énergie, et elle a désigné les prix de l’énergie et le commerce entre le Canada et les États-Unis comme les deux principaux risques pour ses perspectives. Le rapport sur l’IPC de septembre, publié le 19 octobre, a été la première lecture de l’inflation après l’escalade d’août : l’inflation globale a monté sous l’effet de l’essence, et les mesures fondamentales ont fléchi. Le rapport sur l’emploi d’octobre, publié le 6 novembre, a montré que l’emploi a peu varié et que le taux de chômage est monté à 6,7 %; l’IPC d’octobre suivra le 16 novembre.
Pourquoi les droits de douane ont une incidence sur les taux hypothécaires canadiens :
- Ces droits font grimper les coûts des matériaux importés et des biens intermédiaires (comme les métaux, les pièces automobiles ou les machines) utilisés dans la production canadienne. Ces coûts plus élevés accentuent les pressions inflationnistes, et la Banque du Canada peut alors être plus réticente à réduire son taux directeur.
- Les droits sur les exportations canadiennes vers les États-Unis, comme l’acier, le bois d’œuvre ou les produits manufacturés, augmentent les coûts et ralentissent la demande pour les producteurs canadiens. Cette baisse de la demande peut entraîner une diminution des investissements, une baisse des exportations et un ralentissement de la croissance économique. L’effet inflationniste des droits à l’importation s’en trouve partiellement atténué.
- L’incertitude entourant les menaces commerciales et les droits de douane peut aussi accroître la prime de risque exigée par les investisseurs pour les actifs libellés en dollars canadiens. Cela a pour effet d’élargir l’écart entre les taux d’intérêt mondiaux ou américains et les rendements canadiens, menant à des taux hypothécaires à long terme plus élevés au Canada.
- Si les négociations commerciales progressent et que les droits de douane sont allégés, les pressions inflationnistes pourraient diminuer, donnant ainsi à la Banque du Canada plus de marge de manœuvre pour réduire les coûts d’emprunt.
L’incidence des droits de douane sur les hypothèques au Canada
Les pressions sur les prix liées aux droits de douane peuvent se répercuter sur l’ensemble de l’économie et toucher tous les types d’emprunteurs. Lorsque ces droits augmentent le coût des biens et des matériaux importés, ils alimentent souvent l’inflation, et la Banque du Canada pourrait alors maintenir des coûts d’emprunt élevés plus longtemps.
Acheteurs d’une première propriété : une inflation plus élevée peut rendre l’admissibilité à un prêt hypothécaire plus difficile, augmenter le coût total de l’emprunt et faire grimper les versements mensuels. Les prêteurs pourraient aussi resserrer leurs critères d’admissibilité, limitant ainsi la capacité d’emprunt.
Renouvellements hypothécaires : des taux toujours élevés signifient peu de marge de manœuvre pour obtenir un allègement de taux au renouvellement. De nombreux emprunteurs quittant des taux historiquement bas risquent de voir leurs versements mensuels augmenter sensiblement, que ce soit pour des hypothèques à taux fixe ou variable.
Refinancements : des coûts d’emprunt plus élevés peuvent réduire, voire éliminer l’avantage de consolider des dettes à taux d’intérêt plus élevé ou de puiser dans la valeur nette de leur propriété. Tant que les pressions inflationnistes liées aux droits de douane ne s’atténueront pas, les propriétaires risquent de faire face à moins d’options avantageuses pour réorganiser leur hypothèque.
Ce que les prévisions concernant les taux hypothécaires signifient pour les emprunteurs au Canada
Les taux hypothécaires variables augmentent avec le taux préférentiel après la hausse du 28 octobre, soit environ 70 $ de plus par mois sur une hypothèque de 500 000 $ amortie sur 25 ans. Les taux fixes dépendent des rendements obligataires, qui ont légèrement reculé depuis le sommet du 28 septembre, mais qui demeurent bien au-dessus de leur niveau du début de l’année. La Banque a indiqué qu’une nouvelle hausse pourrait être nécessaire, et sa prochaine décision aura lieu le 9 décembre.
Si votre renouvellement tombe dans les 4 à 6 prochains mois, c’est le cas le plus clair où agir maintenant. Commencez à magasiner tôt et obtenez une garantie de taux. Chez nesto, la garantie de taux de 150 jours s’applique aux termes fixe 5 ans et variable 5 ans, et tous les autres termes offrent une garantie pouvant aller jusqu’à 120 jours. Une garantie de taux vous protège si les taux montent et ne vous coûte rien s’ils baissent. Une garantie de taux exige une demande. La date de renouvellement, le terme qui convient à vos projets, la souplesse de vos versements et votre budget à un taux de qualification plus élevé sont les facteurs qui comptent le plus.
Combien une hausse des taux ajoute-t-elle à un versement hypothécaire?
Chaque hausse d’un quart de point ajoute environ 70 $ par mois au versement d’une hypothèque de 500 000 $ amortie sur les 25 ans restants. Le tableau présente 4 taux de renouvellement illustratifs selon chaque mode de capitalisation.
| Taux de renouvellement illustratif | Variable (capitalisation mensuelle) | Variation par rapport à 4,45 % | Fixe (capitalisation semestrielle) | Variation par rapport à 4,45 % |
|---|---|---|---|---|
| 4,45 % | 2 765 $ | Point de départ | 2 753 $ | Point de départ |
| 4,70 % | 2 836 $ | +71 $ | 2 823 $ | +70 $ |
| 5,00 % | 2 923 $ | +158 $ | 2 908 $ | +155 $ |
| 5,25 % | 2 996 $ | +231 $ | 2 980 $ | +226 $ |
À quoi ressemble un choc de paiement au renouvellement
Prenons une hypothèque de 500 000 $ amortie sur 25 ans, contractée en 2021 à un taux fixe de 5 ans de 2 %. Le versement mensuel est d’environ 2 117 $, et le solde atteint environ 418 900 $ après 5 ans, avec 240 mois d’amortissement restants. Chaque demi-point de pourcentage de plus au renouvellement ajoute environ 110 $ par mois, et chaque quart de point sur une hypothèque de 500 000 $ fait varier le versement d’environ 70 $.
| Taux au renouvellement | Nouveau versement mensuel | Hausse mensuelle | Hausse | Coût supplémentaire par année |
|---|---|---|---|---|
| 3,50 % | 2 424 $ | +306 $ | +14,5 % | 3 678 $ |
| 4,00 % | 2 531 $ | +414 $ | +19,5 % | 4 964 $ |
| 4,50 % | 2 640 $ | +523 $ | +24,7 % | 6 278 $ |
| 5,00 % | 2 752 $ | +635 $ | +30 % | 7 621 $ |
Les renouvellements hypothécaires continueront d’exercer une pression importante en 2026. De nombreux emprunteurs renouvelleront des hypothèques contractées à une époque où le taux directeur de la Banque du Canada se situait à 1 % ou moins. Pour ces ménages, les taux de renouvellement seront nettement plus élevés que ceux auxquels ils étaient habitués, d’où un risque accru de choc de paiement. Cet ajustement devrait maintenir une pression soutenue sur les budgets des ménages et continuer de freiner la demande sur le marché immobilier, en particulier chez les titulaires d’hypothèques à taux fixe confrontés à des hausses marquées de leurs versements. En contrepartie, ces coûts plus élevés pourraient contribuer à modérer les perspectives d’inflation, puisque les coûts liés au logement et aux intérêts hypothécaires se reflètent dans l’IPC canadien.
De nouvelles données montrent comment cela se traduit pour les titulaires de prêts hypothécaires et les emprunteurs canadiens. Le Rapport sur la stabilité financière de la Banque du Canada estime qu’une minorité d’emprunteurs, soit environ 4 % à l’échelle nationale et près de 9 % dans la région de Toronto, pourraient ne pas être admissibles à un refinancement aux taux et aux prix de 2027. La plupart peuvent tout de même renouveler auprès de leur prêteur actuel. Ne pas pouvoir se refinancer n’équivaut pas à un défaut de paiement : les ménages doivent simplement composer avec des obligations de crédit serrées, sans véritable solution. Les données du deuxième trimestre, publiées le 11 septembre, ont apporté le premier véritable allègement. La dette des ménages sur le marché du crédit est passée de 178,6 % à 176,4 % du revenu disponible, la plus forte baisse trimestrielle depuis le troisième trimestre de 2024, mettant fin à six hausses trimestrielles consécutives. Le ratio du service de la dette des ménages a fléchi à 14,52 %, contre 14,68 % après révision, son plus bas niveau en quatre ans, le revenu disponible ayant progressé de 2,1 % alors que les versements totaux sur la dette n’augmentaient que de 1 %. Les paiements d’intérêts hypothécaires ont tout de même grimpé de 1,6 %, la plus forte hausse trimestrielle en deux ans, à mesure que les renouvellements se repositionnent par rapport aux taux de l’époque de la pandémie. Les recherches de la Société canadienne d’hypothèques et de logement (SCHL) auprès des consommateurs vont dans le même sens : 35 % des emprunteurs qui ont renouvelé leur prêt disent avoir ressenti une pression financière accrue en raison de l’évolution des taux d’intérêt.
Scénarios de prévision et risques
Quatre scénarios couvrent la plupart des façons dont les perspectives des taux hypothécaires au Canada pourraient changer d’ici la fin de 2027. Le tableau présente des scénarios illustratifs de nesto, et non des prédictions ou des probabilités.
| Scénario | Causes possibles | Effet probable sur les taux variables | Effet probable sur les taux fixes | Ce que cela signifie pour les emprunteurs |
|---|---|---|---|---|
| Scénario de base : normalisation graduelle | L’inflation se rapproche de 2 %, la croissance s’améliore modestement et les rendements obligataires restent dans une fourchette | Plus élevés après la hausse du 28 octobre, puis stables | Stables à légèrement plus élevés | Simulez votre renouvellement aux taux actuels et à des taux modestement plus élevés |
| Inflation élevée persistante | Les prix de l’essence et de l’énergie continuent de monter et se propagent aux autres prix | Risque accru d’une nouvelle hausse de la Banque du Canada | Pression à la hausse des rendements obligataires | Prévoyez une marge dans votre budget au lieu de compter sur des baisses futures |
| Croissance plus faible | L’emploi et la croissance faiblissent, et les pressions inflationnistes s’estompent | Probabilité accrue d’un maintien ou d’une baisse | Pourraient baisser, mais pas automatiquement | Les taux fixes pourraient s’améliorer, mais le moment reste incertain |
| Choc sur les marchés financiers | Aversion mondiale au risque, craintes de récession ou forte baisse des rendements obligataires | La Banque du Canada pourrait baisser son taux, mais le moment reste incertain | Les taux fixes pourraient baisser rapidement | Les fluctuations de taux peuvent créer des occasions, mais attendre l’une d’elles n’est pas un plan |
Limites des prévisions
Les prévisions sont des estimations, et non des engagements, et plus elles portent loin, plus elles comportent d’incertitude. Une trajectoire du taux directeur pour 2027 ne peut pas vous dire quel taux fixe de 5 ans vous sera offert au renouvellement. La tarification des prêteurs reflète aussi les rendements obligataires, les coûts de financement, la concurrence, le statut d’assurance prêt hypothécaire et votre propre admissibilité.
Prévisions des taux hypothécaires pour 2027 à 2030
Même s’il est presque impossible de prédire avec précision l’évolution des taux d’intérêt, la majorité des économistes s’entendent pour dire que les taux devraient se stabiliser une fois l’inflation revenue dans la fourchette cible. Les coûts d’emprunt plus élevés toucheront un nombre croissant de ménages, notamment à mesure que les emprunteurs ayant verrouillé des taux historiquement bas arrivent à échéance et renouvellent à des niveaux beaucoup plus élevés. Cette vague de renouvellements devrait continuer de peser sur les budgets des ménages et de tempérer à la fois la demande immobilière et l’inflation, puisque les coûts liés au logement et aux intérêts hypothécaires se répercutent sur l’indice des prix à la consommation (IPC).
Au-delà de 2026, le scénario le plus probable demeure celui d’une normalisation graduelle des taux, avec des ajustements modestes dictés par les conditions économiques plutôt que par des mesures d’urgence comme celles observées par le passé. Cela prépare le terrain pour un environnement pluriannuel où les taux hypothécaires se rapprochent davantage de leurs moyennes historiques, rendant la planification à long terme plus importante que le moment choisi pour obtenir un taux. Les prévisions des banques publiées avant la hausse du 28 octobre divergeaient sur le calendrier. TD prévoyait un maintien jusqu’en 2028 et BMO, jusqu’en 2027; ces deux trajectoires plates se situent donc sous le taux maintenant fixé par la Banque. RBC, la Banque Scotia, la Banque Nationale et la CIBC prévoient des hausses à partir d’une période allant du quatrième trimestre de 2026 au premier semestre de 2027. RBC et la Banque Scotia situent toutes deux le taux directeur à 3,25 % à la fin de 2027. Dans un rapport cité le 14 octobre, BMO indiquait que les marchés intégraient trois hausses d’un quart de point d’ici juillet 2027, la première d’ici janvier. Le Rapport sur la politique monétaire d’octobre suppose un taux neutre de 2,75 %, le point médian de la fourchette de 2,25 % à 3,25 % de la Banque. Gardez cet écart entre les prévisions et les marchés en tête si vous hésitez entre un terme plus court et un terme plus long.
Prévisions concernant le taux directeur du Canada pour 2027
| Banque | Taux directeur T1 2027 | Taux directeur T2 2027 | Taux directeur T3 2027 | Taux directeur T4 2027 |
|---|---|---|---|---|
| BMO | 2,25 % | 2,25 % | 2,25 % | 2,25 % |
| CIBC | 2,50 % | 2,75 % | – | – |
| Banque Nationale | 2,75 % | 3,00 % | 3,00 % | 3,00 % |
| RBC | 2,50 % | 2,75 % | 3,00 % | 3,25 % |
| Banque Scotia | 3,00 % | 3,25 % | 3,25 % | 3,25 % |
| TD | 2,25 % | 2,25 % | 2,25 % | 2,25 % |
Prévisions concernant le rendement des obligations à 5 ans du gouvernement du Canada à l’horizon 2027
| Banque | T1 2027 | T2 2027 | T3 2027 | T4 2027 |
|---|---|---|---|---|
| BMO | – | – | – | – |
| CIBC | – | – | – | – |
| Banque Nationale | 3,65 % | 3,60 % | 3,55 % | 3,50 % |
| RBC | 3,50 % | 3,50 % | 3,55 % | 3,55 % |
| Banque Scotia | 3,60 % | 3,55 % | 3,55 % | 3,55 % |
| TD | 3,35 % | 3,30 % | 3,15 % | 3,05 % |
Enquête trimestrielle de la Banque du Canada auprès des participants au marché : prévisions trimestrielles 2027-2028
Les prévisions de la Banque du Canada, tirées de son enquête du deuxième trimestre de 2026, s’étendent jusqu’en 2027 et 2028 et donnent un aperçu de ce que nous pouvons attendre en matière de taux d’intérêt à l’avenir.
| 2027 | Taux d’intérêt directeur (attentes basées sur la réponse médiane) |
|---|---|
| Janvier | 2,25 % |
| Mars | 2,50 % |
| Avril | 2,50 % |
| Juin | 2,50 % |
| T3 | 2,75 % |
| T4 | 2,75 % |
| 2028 | |
| T1 | 2,75 % |
| T2 | 2,75 % |
| T3 | 2,75 % |
| 2027 | Rendement des obligations canadiennes à 5 ans (réponse médiane) |
|---|---|
| Décembre | 3,10 % |
Prévisions de nesto concernant les taux directeurs au Canada pour la période 2027-2030
Ces prévisions de nesto sont illustratives et ne constituent ni une garantie ni une prédiction exacte des taux futurs. Depuis la hausse du 28 octobre 2026, la trajectoire pour 2027 et 2028 correspond à la moyenne des prévisions de fin de trimestre publiées après cette décision par TD, CIBC, RBC, la Banque Scotia, la Banque Nationale et Desjardins, arrondie au quart de point le plus proche. Pour 2029 et 2030, faute de prévisions bancaires, elle retient 2,75 %, soit le milieu de la fourchette neutre estimée par la Banque du Canada.
| Taux directeur | |
|---|---|
| T1 2027 | 2,75 % |
| T2 2027 | 3,00 % |
| T3 2027 | 3,00 % |
| T4 2027 | 3,00 % |
| T1 2028 | 3,00 % |
| T2 2028 | 3,00 % |
| T3 2028 | 3,00 % |
| T4 2028 | 3,00 % |
| T1 2029 | 2,75 % |
| T2 2029 | 2,75 % |
| T3 2029 | 2,75 % |
| T4 2029 | 2,75 % |
| T1 2030 | 2,75 % |
| T2 2030 | 2,75 % |
| T3 2030 | 2,75 % |
| T4 2030 | 2,75 % |
Une variation de 0,25 point de pourcentage du taux directeur ne signifie pas nécessairement que les taux hypothécaires variables changent du même montant le même jour. Les prêteurs fixent leur propre taux préférentiel et peuvent ajuster leurs escomptes ou leurs primes de façon indépendante.
Nous sommes curieux…
Foire aux questions (FAQ) sur les prévisions des taux hypothécaires au Canada
Est-ce que les taux d’intérêt hypothécaires baisseront en 2026?
Les taux d’intérêt hypothécaires ne devraient pas baisser en 2026. La Banque du Canada a relevé son taux directeur à 2,5 % le 28 octobre 2026, sa première hausse depuis juillet 2023, et a indiqué qu’une nouvelle hausse pourrait être nécessaire. Aucune des six grandes banques ne prévoit de baisse, et les taux hypothécaires fixes ont monté depuis août avec la hausse des rendements obligataires.
La Banque du Canada relèvera-t-elle de nouveau son taux le 9 décembre 2026?
Une nouvelle hausse de la Banque du Canada le 9 décembre 2026 est possible, mais pas certaine. La Banque a relevé son taux directeur d’un quart de point, à 2,5 %, le 28 octobre et a indiqué : « Il pourrait être nécessaire d’augmenter davantage le taux directeur, mais vu les incertitudes actuelles, le Conseil a convenu de procéder avec prudence. » La décision de décembre sera annoncée sans Rapport sur la politique monétaire.
Pourquoi les taux hypothécaires fixes ont-ils monté avant la hausse de la Banque du Canada?
Les taux hypothécaires fixes ont monté avant la hausse du 28 octobre parce qu’ils suivent les rendements des obligations du gouvernement du Canada plutôt que le taux directeur de la Banque du Canada. Le rendement à 5 ans a grimpé à un sommet de 52 semaines près de 3,73 % le 28 septembre, alors que les marchés obligataires mondiaux reculaient sous l’effet des craintes d’inflation liées à l’énergie, et il a clôturé à 3,54 % le 16 octobre. Les prêteurs ont relevé leurs taux fixes d’environ 10 à 20 points de base en réaction, et plusieurs les ont relevés de nouveau en octobre.
Quand aura lieu la prochaine annonce de taux d’intérêt de la Banque du Canada?
La prochaine annonce de taux d’intérêt de la Banque du Canada aura lieu le 9 décembre 2026, à 9 h 45 (HE), sans Rapport sur la politique monétaire. Le prochain rapport paraîtra le 27 janvier 2027.
Comment les décisions de la Banque du Canada influent-elles sur les taux hypothécaires variables?
Les décisions de la Banque du Canada influent sur les taux hypothécaires variables par l’entremise du taux préférentiel des prêteurs. Lorsque la Banque relève ou abaisse son taux cible du financement à un jour, les prêteurs modifient généralement leur taux préférentiel dans la journée, et les taux variables sont établis à partir de ce taux. Un maintien de la Banque laisse le taux préférentiel inchangé, de sorte que les taux variables restent les mêmes, même lorsque les taux fixes montent ou baissent avec les rendements obligataires.
Comment les rendements des obligations du gouvernement du Canada influent-ils sur les taux hypothécaires fixes?
Les rendements des obligations du gouvernement du Canada influent sur les taux hypothécaires fixes parce que les prêteurs établissent leurs taux fixes à partir des rendements obligataires de même échéance. Le rendement à 5 ans du gouvernement du Canada est la principale référence des taux fixes de 5 ans, et les prêteurs y ajoutent une marge pour couvrir les coûts de financement, le risque de crédit et leurs marges. Lorsque le rendement monte, les prêteurs relèvent généralement leurs taux fixes, et lorsqu’il baisse, ils suivent généralement, même si les deux n’évoluent pas toujours au même rythme.
Que signifiait le rapport sur l’inflation de septembre pour les taux hypothécaires?
Le rapport sur l’inflation de septembre au Canada n’a pas, à lui seul, modifié les taux hypothécaires. L’inflation globale a grimpé à 3,1 % sous l’effet de l’essence, mais l’IPC-tronq, l’IPC-méd et l’IPC-comm ont tous fléchi, et l’inflation hors énergie a ralenti à 2,1 %; le rapport montre donc peu de signes que les coûts de l’énergie se propagent. Les taux fixes suivent les rendements obligataires, qui réagissent à ces signes. Les taux variables ne changent que si la Banque du Canada modifie son taux directeur.
De combien les taux d’intérêt augmenteront-ils au cours des 5 prochaines années au Canada?
La majorité des prévisions suggèrent que les taux d’intérêt évolueront dans une fourchette plus normalisée, sans hausse ni baisse marquée. Cela dit, il demeure difficile d’anticiper avec précision l’évolution des taux sur un horizon de 5 ans, puisque les décisions de la Banque du Canada sont influencées par des pressions inflationnistes tant nationales qu’internationales. L’un des facteurs clés dans la lutte à long terme contre l’inflation demeure le coût de la vie, qui continuera d’augmenter à mesure que la population croît et vieillit, exerçant une pression structurelle sur l’économie.
Comment mes versements hypothécaires seront-ils touchés si je renouvelle en 2026?
Pour la majorité des emprunteurs qui renouvelleront leur hypothèque en 2026, les versements mensuels devraient être plus élevés qu’au moment de l’octroi initial. Les personnes ayant verrouillé un taux fixe en 2021 doivent s’attendre à des hausses notables. Pour les hypothèques à taux fixe, les augmentations pourraient atteindre en moyenne environ 20 %. Du côté des taux variables, les variations pourraient aller d’environ 7 % à plus de 40 %, selon qu’il s’agisse d’une hypothèque à taux ajustable (ARM) ou d’une hypothèque à taux variable à paiement fixe (VRM), et selon la façon dont le prêt a été géré durant la période de hausses de taux.
Devrais-je choisir une hypothèque à taux fixe ou variable en 2026?
Le choix entre un taux fixe et un taux variable en 2026 dépend de votre date de renouvellement, de votre budget et du degré d’incertitude que vous pouvez supporter sur vos versements, et pas seulement des prévisions de taux. Un taux fixe garde votre versement stable pendant le terme; il convient donc aux emprunteurs qui ont besoin de prévisibilité. Un taux variable peut évoluer avec le taux directeur de la Banque du Canada; il convient mal si une hausse d’un quart de point mettrait votre budget à rude épreuve. La Banque a relevé son taux le 28 octobre et a indiqué qu’une nouvelle hausse pourrait être nécessaire. Testez donc votre versement au taux actuel et à un taux plus élevé avant de choisir, et envisagez de consulter un professionnel hypothécaire autorisé.
Quel est le meilleur moment pour obtenir une hypothèque?
Le meilleur moment pour obtenir une hypothèque, c’est lorsque votre situation financière est stable, que votre dossier de crédit est solide et que vous avez accumulé une mise de fonds suffisante ainsi que les frais de clôture. Les taux hypothécaires peuvent changer rapidement et demeurent difficiles à prévoir avec précision. Tenter de prévoir le bon moment pour entrer sur le marché n’est donc généralement pas la stratégie la plus fiable.
Devrais-je attendre que les taux baissent avant d’acheter?
Attendre une baisse des taux hypothécaires peut être risqué, parce que les prévisions peuvent changer et qu’une baisse n’est jamais garantie. Des taux plus bas peuvent aussi stimuler la demande et faire grimper le prix des propriétés. Si vous achetez lorsque vous êtes financièrement prêt, puis que les taux baissent par la suite, vous pourriez avoir la possibilité de passer d’un taux variable à un taux fixe, de choisir un terme fixe plus court, de combiner des options hypothécaires ou de refinancer afin de profiter de coûts d’emprunt plus avantageux.
Pourquoi les taux fixes sont-ils plus élevés qu’en 2022 alors que l’inflation fondamentale est plus basse?
Les taux hypothécaires fixes suivent les rendements des obligations du gouvernement du Canada, et non l’inflation fondamentale. La moyenne de l’IPC-tronq et de l’IPC-méd s’établit à environ 1,85 %, sous la cible de 2 % et bien en deçà des quelque 5,5 % de juin 2022. Le rendement à 5 ans a tout de même clôturé entre 3,53 % et 3,63 % en octobre, en raison d’un repli généralisé des marchés obligataires lié aux prix de l’énergie et à l’ampleur des emprunts publics.
Combien coûte une variation d’un quart de point sur une hypothèque de 500 000 $?
Sur une hypothèque de 500 000 $ amortie sur 25 ans, chaque hausse d’un quart de point augmente le versement mensuel d’environ 70 $. Par exemple, passer de 4,00 % à 4,25 % fait grimper le versement d’environ 2 630 $ à environ 2 698 $.
La propriété moyenne au Canada vaut-elle moins qu’il y a 5 ans?
En dollars, non, mais après inflation, oui. Le prix moyen national était de 668 219 $ en août 2026, contre environ 663 500 $ annoncés initialement pour août 2021, soit une hausse de 0,7 %, alors que les prix à la consommation ont augmenté de 19,1 %, de sorte que la propriété moyenne permet d’acheter environ 15 % de moins.
Le rapport sur l’emploi d’octobre a-t-il modifié les prévisions de taux hypothécaires?
Le rapport sur l’emploi d’octobre n’a pas modifié les prévisions de taux hypothécaires. L’emploi a peu varié (-4 700) et le taux de chômage est passé de 6,5 % à 6,7 %, ce qui renforce les arguments en faveur de la patience à la Banque du Canada sans annuler sa hausse à 2,5 % du 28 octobre. La croissance des salaires a ralenti à 2,2 %. La tarification des taux fixes suit les rendements obligataires, et le rendement à 10 ans n’a reculé que d’environ 3 points de base après le rapport de septembre. Les taux variables suivent le taux directeur de la Banque. Le prochain rapport sera publié le 4 décembre, avant la décision de la Banque du 9 décembre.
Quel est le taux de chômage au Canada, et pourquoi est-il important pour les taux hypothécaires?
Le taux de chômage du Canada était de 6,7 % en octobre 2026, contre 6,5 % en septembre, selon Statistique Canada. Il compte parce que la Banque du Canada tient compte de l’emploi autant que de l’inflation pour fixer son taux directeur : une embauche faible peut atténuer la pression sur les prix, tandis qu’un marché du travail tendu avec des salaires en hausse peut l’alimenter. Les taux hypothécaires variables et liés au taux préférentiel suivent la Banque; le taux de chômage compte donc surtout lorsqu’il modifie la trajectoire de la Banque.
Comment le PIB du deuxième trimestre a-t-il influencé les prévisions de taux hypothécaires?
La croissance du PIB de 3,3 % en rythme annualisé au deuxième trimestre n’a pas modifié les prévisions de taux hypothécaires pour 2026. Cette vigueur venait surtout d’un rebond ponctuel des exportations automobiles dans une période terminée en juin. Statistique Canada a indiqué le 29 septembre que le PIB réel était demeuré inchangé en juillet. Le Rapport sur la politique monétaire d’octobre prévoyait une croissance d’environ 2 % en rythme annualisé au troisième trimestre et de 0,8 % au quatrième, mais les données publiées le 30 octobre par Statistique Canada montrent un mois d’août inchangé et laissent entrevoir une croissance d’environ 1,3 % en rythme annualisé au troisième trimestre.
Les taux hypothécaires vont-ils monter si l’économie canadienne continue de croître?
Les taux hypothécaires ne monteront pas nécessairement si l’économie canadienne continue de croître. Les taux fixes réagissent aux rendements des obligations du gouvernement du Canada, qui intègrent les attentes plutôt que les résultats passés, et les taux variables ne bougent que lorsque la Banque du Canada modifie son taux directeur. Une croissance soutenue qui referme l’offre excédentaire finirait par justifier des taux plus élevés, mais un seul trimestre vigoureux ne suffit pas.
En conclusion
Les taux hypothécaires fluctueront toujours, comme ils l’ont fait depuis l’apparition des hypothèques. En fin de compte, ce n’est pas tant le taux qui compte, mais la part de votre revenu disponible consacrée au remboursement de cette dette. L’objectif devrait être de maintenir des versements prévisibles, compatibles avec votre budget et viables à long terme, en cohérence avec votre situation personnelle et vos objectifs financiers. La Banque du Canada donne le rythme aux taux variables, et elle les a fait monter le 28 octobre. Les marchés obligataires donnent le rythme aux taux fixes; la flexibilité, la prévisibilité et la planification à long terme importent donc davantage que le moment choisi pour obtenir un taux.
Prendre une décision hypothécaire aujourd’hui exige plus qu’une intuition sur l’évolution des taux. Communiquez avec les experts hypothécaires de nesto pour obtenir des conseils transparents et bâtir une stratégie adaptée à vos options de taux et à vos objectifs à long terme.
Pourquoi choisir nesto
Les experts hypothécaires de nesto sont des professionnels encadrés par les organismes de réglementation de diverses provinces, rémunérés à salaire plutôt qu’à la commission. Leur priorité? La qualité de leurs conseils et votre satisfaction. Ils prennent le temps de comparer les options avec vous, de vous expliquer clairement les différents taux et d’évaluer votre capacité d’emprunt, pour ensuite bâtir une stratégie hypothécaire sur mesure quand vous êtes prêt à passer à l’action.
Grâce à notre plateforme 100 % numérique, vous profitez d’un processus simple et transparent, tout en bénéficiant de l’accompagnement d’un professionnel hypothécaire autorisé dédié du début à la fin, que ce soit pour un achat, un renouvellement ou un refinancement.
nesto a pour mission d’offrir une expérience de financement hypothécaire positive, transparente et simplifiée du début à la fin.
Contactez nos experts hypothécaires autorisés et qualifiés pour trouver votre meilleur taux hypothécaire au Canada.
Prêt à vous lancer?
À propos des contributeurs